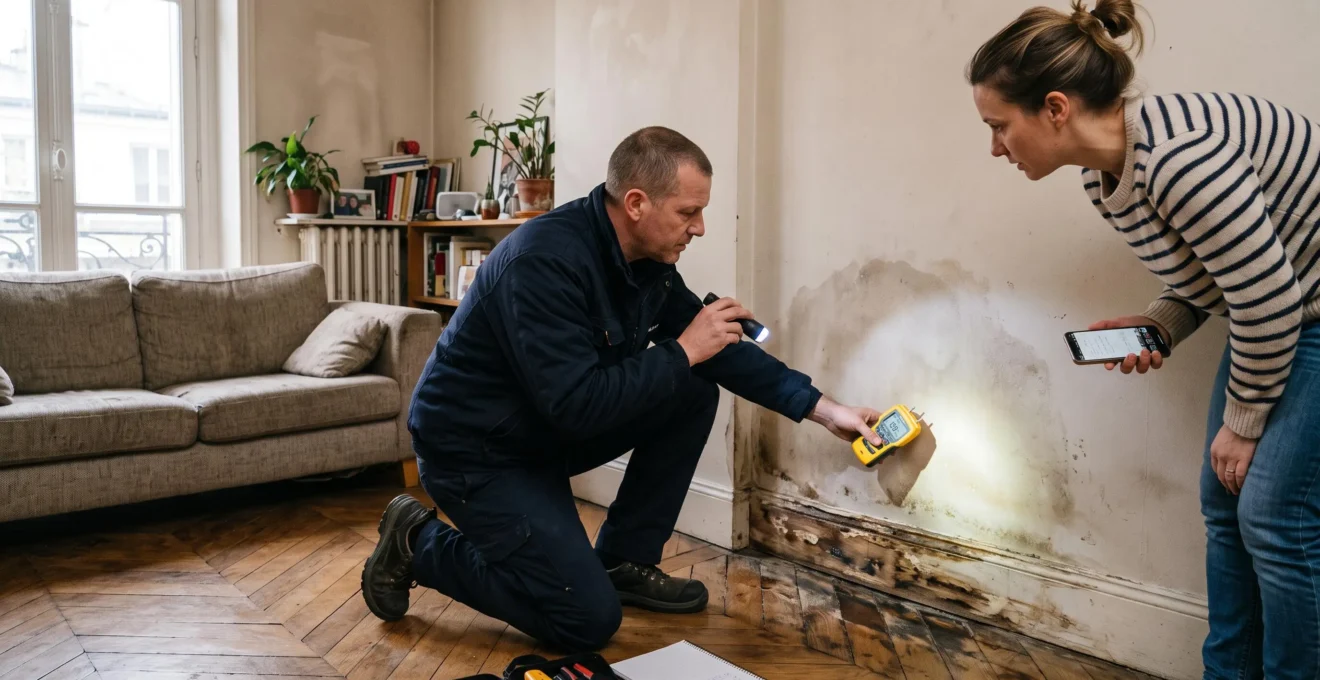
Une assurance habitation intermédiaire affichée 40 % plus cher qu’une formule basique offre-t-elle réellement 40 % de protection supplémentaire ? Pas nécessairement. L’écart provient généralement d’une combinaison de garanties additionnelles, de plafonds d’indemnisation plus élevés, de franchises différentes et de services d’assistance. Le chiffre de 40 % illustre un écart possible entre deux devis, et non une moyenne démontrée du marché.
Une formule économique peut suffire à un locataire possédant peu de biens de valeur, tandis qu’un propriétaire équipé de grandes surfaces vitrées, d’appareils coûteux ou d’aménagements particuliers peut trouver un véritable intérêt à une couverture renforcée. Encore faut-il comparer les risques effectivement pris en charge.
Le bon arbitrage consiste à distinguer les garanties indispensables des protections facultatives, puis à calculer ce que chaque supplément de cotisation apporte réellement. En France, les obligations légales, les franchises et les modalités d’indemnisation constituent des critères déterminants. Dans les autres pays francophones, les règles applicables doivent être vérifiées localement.
Comparer les formules d’assurance habitation en trois points
- Une formule intermédiaire plus chère ne rembourse pas automatiquement tous les sinistres mieux qu’une formule basique : les garanties, plafonds, exclusions et franchises doivent être comparés séparément.
- Une option facultative se juge sur le montant financier qu’elle protège, le coût de sa cotisation et la part restant à payer après indemnisation.
- La formule la plus économique à long terme est celle qui couvre les pertes difficiles à supporter personnellement, sans multiplier les garanties redondantes.
- Garanties d’assurance habitation : comment distinguer l’indispensable du superflu ?
- Pourquoi responsabilité civile et dégâts des eaux sont non négociables ?
- Pourquoi ajouter la garantie bris de glace fait bondir votre cotisation de 25% ?
- Comment évaluer si une option à 80 €/an vaut le coup sur 10 ans ?
- Franchise à 500 € ou 0 € : quelle économie annuelle pour quel risque ?
- L’erreur qui vous fait payer 2 fois la protection juridique
- Pourquoi la formule premium coûte 2,5 fois plus cher : garanties ou marketing ?
- Quand basculer d’une formule économique à une formule confort : les 4 déclencheurs
Garanties d’assurance habitation : comment distinguer l’indispensable du superflu ?
Une garantie habitation est indispensable lorsqu’elle répond à une obligation applicable ou protège contre une perte financière que le foyer ne pourrait pas absorber. Elle devient facultative lorsque le risque est limité, déjà couvert ou supportable sur ses économies. Le niveau de couverture pertinent dépend donc davantage du logement et du patrimoine que du nom commercial de la formule.
Les assureurs construisent généralement leurs offres par niveaux successifs. Une formule basique couvre un socle de risques ; l’intermédiaire ajoute certaines garanties ou améliore leurs plafonds ; les formules confort et premium peuvent renforcer l’indemnisation et proposer davantage de services. Cette organisation facilite la commercialisation, mais masque parfois le coût individuel de chaque supplément.
Pour comprendre pourquoi une formule médiane peut être sensiblement plus chère, il faut classer ses garanties selon trois catégories.
| Catégorie | Exemples | Critère de décision |
|---|---|---|
| Obligation légale ou contractuelle | Couverture des risques locatifs pour un locataire soumis à cette obligation | Vérifier les exigences applicables à l’occupation du logement. |
| Protection du patrimoine | Incendie, dégâts des eaux, vol selon exposition, dommages importants aux biens | Évaluer le montant maximal de perte financière supportable. |
| Confort et services | Assistance étendue, garanties spécifiques, modalités de remplacement renforcées | Comparer le supplément de cotisation à l’utilité personnelle. |
Ce classement n’est pas figé. Une garantie vol peut être secondaire pour un occupant possédant peu de biens, mais devenir essentielle pour un logement contenant des objets coûteux. De même, une couverture des vitrages peut présenter un intérêt très différent selon la configuration des fenêtres.
Le mini-diagnostic patrimonial repose sur quatre paramètres : surface et caractéristiques du logement, situation géographique, statut d’occupation et valeur réelle des biens. Ils permettent d’identifier les conséquences financières des événements plausibles, sans prétendre en prévoir la survenue.
La fiche de la DGCCRF sur l’assurance multirisque habitation rappelle notamment l’importance des exclusions, des extensions de garanties, des franchises et de la valeur retenue pour indemniser les biens.
Deux devis à 200 € et 280 € annuels présentent un écart de 40 %. Mais si le second possède des franchises nettement inférieures et prend en charge des dommages exclus du premier, l’écart de protection effective ne se résume pas à cette proportion.
Cette première sélection permet de préserver les protections fondamentales avant de discuter du prix des options.
Pourquoi responsabilité civile et dégâts des eaux sont non négociables ?
La responsabilité civile liée à l’occupation du logement et la couverture des dégâts des eaux constituent des protections fondamentales parce qu’un incident domestique peut endommager les biens d’autrui et entraîner des dépenses importantes. En France, les locataires soumis à l’obligation d’assurance doivent couvrir les risques locatifs. L’étendue précise de la protection dépend néanmoins des garanties souscrites.
La responsabilité civile locative couvre, dans les conditions du contrat et de la réglementation, certaines conséquences des dommages causés au logement loué. Elle se distingue de la responsabilité civile vie privée, qui concerne les dommages causés à des tiers dans les situations couvertes par cette garantie.
Cette distinction est essentielle : disposer d’une responsabilité civile vie privée ne signifie pas automatiquement être suffisamment assuré au titre des risques locatifs. Il faut également examiner la couverture des recours des voisins et des tiers.
En France, l’obligation d’assurance dépend de la situation locative. Le locataire d’un logement constituant sa résidence principale est en principe tenu de s’assurer contre les risques locatifs. Certaines occupations, notamment des locations saisonnières et certains logements ne constituant pas une résidence principale, relèvent de règles particulières. Les exigences du bail doivent être vérifiées, sans supposer qu’un logement social dispense automatiquement de l’obligation.
La fiche de la DGCCRF sur l’assurance de la location immobilière présente les obligations des locataires et la composition habituelle des garanties proposées.
Les dégâts des eaux montrent pourquoi une cotisation modeste ne doit pas être évaluée indépendamment du risque couvert. Une fuite peut toucher plusieurs pièces ou se propager au logement voisin. La garantie peut indemniser les dommages occasionnés sans pour autant couvrir automatiquement la réparation de la canalisation défectueuse.
Les conditions de recherche de fuite méritent une lecture spécifique. Le coût de localisation de l’origine du dommage, la remise en état des revêtements et la réparation de l’équipement responsable peuvent relever de traitements contractuels différents.
36,7 ‰
Fréquence des sinistres dégâts des eaux en assurance multirisques habitation en France en 2023, soit 36,7 sinistres pour mille contrats selon les statistiques sectorielles publiées par France Assureurs. Le coût moyen indiqué pour ces sinistres était de 1 204 €. Il s’agit de données de marché, non d’une prévision individuelle.
Statistiques 2023 de France Assureurs sur l’assurance habitation
Cas pratique : fuite d’eau dans un appartement loué
Dans ce scénario pédagogique hypothétique, une fuite sous l’évier endommage le parquet de l’appartement et le plafond du voisin. Le locataire dispose uniquement d’une couverture insuffisante pour certains dommages causés aux tiers.
Les frais qui restent à sa charge dépendent de sa responsabilité, des garanties applicables et des conventions éventuelles entre assureurs. L’exemple illustre qu’une économie de cotisation peut s’accompagner d’une exposition financière beaucoup plus importante.
Une fois ce socle sécurisé, les garanties facultatives peuvent être évaluées avec une logique de coût et de risque.
Pourquoi ajouter la garantie bris de glace fait bondir votre cotisation de 25% ?
Une garantie bris de glace peut augmenter sensiblement une cotisation parce qu’elle étend les dommages indemnisables aux vitrages désignés par le contrat. Un supplément de 25 % est toutefois un exemple de variation tarifaire, pas une moyenne établie. Le coût dépend notamment des surfaces vitrées, des exclusions, des franchises et de la politique tarifaire de l’assureur.
Le principal piège consiste à comparer le nom de la garantie plutôt que son périmètre. Une formule peut protéger les vitres des fenêtres, mais exclure certains éléments comme les vérandas, les vitrages particuliers ou les installations non déclarées. Une autre peut inclure davantage de surfaces, avec un plafond et une franchise spécifiques.
La différence devient particulièrement importante lorsque le logement comporte de grandes baies vitrées ou des aménagements dont la réparation serait difficile à financer sans assurance.
Les statistiques françaises de 2023 publiées par France Assureurs indiquent une fréquence de 6,7 sinistres bris de glaces pour mille contrats, avec un coût moyen de 559 € par sinistre. Ces chiffres décrivent les sinistres enregistrés sur le marché étudié ; ils ne permettent ni de prédire la fréquence individuelle ni de justifier un supplément tarifaire précis.
Pour juger l’intérêt économique de la garantie, il faut demander le supplément annuel exact, puis le comparer au coût de remplacement des éléments assurables. Dans un calcul illustratif, une formule passant de 200 € à 250 € après l’ajout d’une option connaît bien une hausse de 25 %. Le coût additionnel atteint alors 50 € par an, hors augmentations futures.
Sur plusieurs années, ce supplément doit être rapproché du risque financier effectivement transféré. Mais une faible probabilité apparente de casse ne justifie pas automatiquement le refus : un vitrage de grande valeur peut rendre le sinistre difficilement supportable.
| Profil de logement | Point de vigilance | Arbitrage pertinent |
|---|---|---|
| Appartement avec fenêtres standards | Coût de remplacement potentiellement maîtrisable | Comparer supplément annuel et réparation non assurée. |
| Logement avec grandes baies vitrées | Valeur élevée des surfaces à remplacer | Vérifier plafonds et caractéristiques des vitrages couverts. |
| Maison avec véranda | Possibilité d’exclusions spécifiques | Obtenir confirmation écrite de l’étendue de la garantie. |
| Logement en rez-de-chaussée | Exposition dépendant de l’environnement et des ouvertures | Évaluer les risques sans présumer d’une fréquence de casse. |
Une franchise peut modifier fortement le bénéfice réel. Si un sinistre couvert entraîne une indemnisation calculée après déduction d’une franchise importante, la garantie peut présenter un intérêt limité pour les petits dommages.
Ce raisonnement devient encore plus utile lorsqu’une option représente une dépense récurrente sur plusieurs années.
Comment évaluer si une option à 80 €/an vaut le coup sur 10 ans ?
Une option d’assurance facturée 80 € par an représente 800 € sur dix ans si son tarif reste constant. Sa pertinence dépend du coût des dommages couverts, de leur probabilité, des franchises et des plafonds de remboursement. Il faut aussi tenir compte de la capacité financière du foyer à supporter un sinistre sans cette garantie.
Multiplier le tarif annuel par la durée de conservation envisagée constitue un premier calcul, mais pas une estimation complète du coût futur. Les cotisations peuvent évoluer avec les indexations, les modifications tarifaires ou les caractéristiques du risque assuré.
À titre purement hypothétique, une option initialement facturée 80 € pourrait suivre une hausse annuelle constante de 3 %. Dans ce scénario mathématique, son coût cumulé sur dix ans serait d’environ 917 €, au lieu de 800 €. Ce taux de 3 % est une hypothèse de simulation, pas une prévision d’évolution des assurances habitation.
Il faut ensuite distinguer deux questions : combien coûte l’option avec le temps, et combien pourrait coûter le sinistre en l’absence de couverture ? Le second montant représente le coût potentiel de non-assurance.
Le calcul doit également intégrer ce qui reste à la charge de l’assuré : franchise, éventuelle vétusté, exclusions et dépenses dépassant les plafonds contractuels.
Simulation : assurer ou financer soi-même un dommage ?
Dans cet exemple entièrement hypothétique, une option coûte 80 € par an et protège un équipement dont le remplacement est estimé à 600 €. Sans changement de prix, dix ans de cotisation représentent 800 €.
Si le remplacement demeure réellement limité à 600 € et peut être financé sans difficulté, conserver une épargne dédiée pourrait être préférable. En revanche, si la garantie couvre aussi d’autres dommages potentiellement coûteux, comparer uniquement le prix de cet équipement conduirait à une décision incomplète.
Une approche fondée sur le risque peut compléter ce raisonnement : estimer la fréquence plausible d’un sinistre et la part de dépense que la garantie prendrait en charge. Toutefois, les statistiques générales du marché ne remplacent pas une analyse individuelle, et les événements rares mais coûteux doivent rester pris en compte.
Le bon test consiste à se demander si le foyer pourrait payer la totalité du dommage non assuré sans compromettre son budget. Une couverture peut être rationnelle même lorsque son coût cumulé paraît élevé, précisément parce qu’elle protège contre une dépense exceptionnelle difficile à absorber.
Une fois les options évaluées, la franchise constitue un autre levier majeur pour ajuster la cotisation sans supprimer nécessairement des garanties.
Franchise à 500 € ou 0 € : quelle économie annuelle pour quel risque ?
Choisir une franchise de 500 € plutôt qu’une franchise nulle peut réduire la cotisation, car l’assuré accepte de financer lui-même une partie des dommages couverts. L’économie annuelle n’est cependant pas universelle : elle dépend du tarif proposé, des garanties concernées et du risque évalué par l’assureur. Seuls deux devis comparables permettent de la mesurer.
La franchise fonctionne comme un partage du risque. Une franchise élevée limite le montant que l’assureur doit indemniser pour certains sinistres et peut ainsi être associée à une prime plus faible. À l’inverse, une franchise réduite diminue la dépense personnelle après un événement couvert, moyennant généralement une cotisation supérieure.
Il faut distinguer la franchise absolue, déduite du montant indemnisable, de la franchise relative, parfois appelée franchise simple, pour laquelle le seuil conditionne le déclenchement de l’indemnisation selon les modalités prévues au contrat.
Les contrats peuvent aussi comporter des franchises propres à certaines garanties. Une offre affichant une franchise nulle sur un poste ne signifie donc pas nécessairement que tous les dommages seront indemnisés sans déduction.
| Critère | Franchise de 0 € | Franchise de 500 € |
|---|---|---|
| Cotisation annuelle simulée | 300 € | 250 € |
| Économie annuelle | Référence | 50 € |
| Coût de cotisation sur cinq ans sans augmentation | 1 500 € | 1 250 € |
| Reste à payer sur un sinistre admissible de 1 000 €, hors autres limitations | 0 € | 500 € |
| Profil potentiellement adapté | Foyer préférant limiter les dépenses après sinistre | Foyer disposant d’une réserve financière suffisante |
Les montants de ce tableau constituent uniquement un scénario pédagogique. Dans cet exemple, cinq années d’économies de prime représentent 250 €, soit moins que la franchise de 500 € restant à payer lors d’un sinistre admissible. En l’absence de sinistre, l’option avec franchise élevée reste moins coûteuse sur la période simulée.
Un historique personnel sans sinistre ne garantit pas une faible fréquence future. Il faut également tenir compte de l’état du logement, des installations, de la copropriété et des risques susceptibles de se répéter.
Comparer deux formules d’assurance en cinq vérifications
- Obtenez deux devis couvrant le même logement et les mêmes biens ; conservez un tableau des cotisations annuelles.
- Relevez toutes les franchises par garantie et créez une colonne indiquant les montants restant à votre charge.
- Comparez les plafonds, exclusions et modalités d’indemnisation ; produisez une liste des différences contractuelles.
- Simulez un petit sinistre et un sinistre important avec chaque formule ; inscrivez les dépenses théoriques non remboursées.
- Calculez l’économie annuelle de prime et confrontez-la à votre épargne disponible ; rédigez une décision motivée pour chaque option.
Une cotisation bien calibrée dépend aussi de la suppression des garanties inutilement répétées dans plusieurs contrats.
L’erreur qui vous fait payer 2 fois la protection juridique
La protection juridique peut être souscrite plusieurs fois sans que l’assuré s’en aperçoive. Elle peut exister dans une assurance habitation, un contrat autonome ou certaines offres associées à une carte bancaire. Cependant, deux protections juridiques ne sont pas forcément identiques : avant de supprimer une cotisation, il faut vérifier les litiges couverts, les plafonds, les exclusions et les délais de carence.
Le risque de doublon apparaît souvent lors du passage à une formule supérieure. Un assuré possédant déjà une protection juridique indépendante peut accepter une option supplémentaire sans examiner les domaines couverts par chacun des contrats.
La fiche ABE Infoservice sur l’assurance protection juridique précise qu’une telle couverture peut être autonome ou intégrée à d’autres produits d’assurance, et que son périmètre contractuel doit être vérifié.
La différence entre deux protections peut être déterminante. Une garantie intégrée à l’habitation peut se concentrer sur certains différends liés au logement, tandis qu’un contrat autonome peut prévoir un domaine d’intervention plus large. Les exclusions, seuils d’intervention et plafonds de prise en charge peuvent également varier.
Comparer uniquement la présence du terme « protection juridique » dans deux contrats est donc insuffisant.
La vérification doit porter notamment sur :
- les litiges locatifs, de voisinage et ceux liés à des prestations effectuées dans le logement ;
- les limites de remboursement des frais d’assistance et de procédure ;
- les seuils financiers nécessaires pour mobiliser la garantie ;
- les délais de carence et les litiges déjà connus lors de la souscription ;
- les conditions de choix d’un avocat et les modalités de prise en charge.
Une protection supplémentaire peut garder un intérêt si elle couvre des litiges absents de l’autre contrat. À l’inverse, une option apportant exactement les mêmes services dans les mêmes limites peut représenter une dépense évitable.
Pour consolider les garanties, rassemblez les notices d’assurance habitation, de protection juridique autonome et les documents des éventuels services associés à une carte bancaire. Établissez ensuite une matrice simple des litiges couverts et des plafonds.
Si une redondance réelle est confirmée, demandez les conditions de suppression de l’option ou de résiliation du contrat concerné. Une résiliation ne doit pas être présumée immédiate : les possibilités dépendent du type de contrat et des règles applicables.
Ce même principe doit s’appliquer aux formules haut de gamme, dont les services ajoutés ne correspondent pas toujours à une protection proportionnellement supérieure.
Pourquoi la formule premium coûte 2,5 fois plus cher : garanties ou marketing ?
Une formule premium peut afficher un prix très supérieur à celui d’une offre basique parce qu’elle renforce certaines garanties, augmente les plafonds d’indemnisation et intègre des services supplémentaires. Le positionnement commercial intervient également dans la construction des gammes. Un écart de 2,5 fois le prix reste néanmoins une hypothèse de comparaison, et non une proportion représentative démontrée du marché.
Trois composantes permettent de comprendre le supplément demandé : l’ajout de risques assurés, l’amélioration des conditions d’indemnisation et le regroupement commercial de services au sein d’une formule.
Il est rarement possible de déterminer avec précision quelle fraction de la cotisation rémunère chaque composante sans informations tarifaires détaillées de l’assureur. Il serait donc trompeur d’attribuer arbitrairement une part fixe au marketing.
Une formule premium peut couvrir les mêmes grands événements qu’une formule intermédiaire tout en offrant de meilleures conditions de remboursement. Dans ce cas, la différence se situe moins dans les noms des garanties que dans les plafonds, les franchises et les règles de valorisation des biens.
Le remplacement à neuf mérite une attention particulière. Selon la rédaction du contrat, cette garantie peut améliorer l’indemnisation de certains biens, sous réserve de conditions d’âge, de catégories d’objets ou de plafonds spécifiques. Une indemnisation en valeur d’usage, à l’inverse, peut tenir compte de la vétusté.
Les services d’assistance renforcée doivent eux aussi être évalués en fonction des besoins réels. Une assistance supplémentaire peut être précieuse pour une personne ayant des difficultés à organiser une intervention après sinistre, mais présenter un intérêt plus limité si les services correspondants ne sont pas nécessaires.
Pour mesurer la différence tarifaire, un exemple hypothétique peut opposer une formule basique à 160 € annuels à une formule premium à 400 €. Cette dernière coûte alors 2,5 fois plus cher, soit un supplément annuel de 240 €. Rien dans cet exemple ne démontre que le niveau de protection est multiplié dans les mêmes proportions.
L’alternative consiste à demander un devis intermédiaire et à y ajouter uniquement les extensions réellement utiles. Cette stratégie peut coûter moins cher, mais elle n’est pas automatiquement gagnante : certains packs bénéficient de tarifs groupés ou intègrent des garanties indisponibles à l’unité.
La bonne comparaison doit aboutir à une couverture effective similaire. Il faut donc confronter les montants assurés, les exclusions, les franchises et les conditions d’assistance, plutôt que d’opposer seulement les prix affichés.
Cette analyse permet de décider s’il faut monter en gamme, conserver sa formule actuelle ou simplement revoir quelques garanties à l’occasion d’un changement de situation.
À retenir avant de changer de formule
- Un changement de logement ou de patrimoine doit déclencher une nouvelle évaluation des montants assurés, indépendamment de l’échéance annuelle.
- Une formule plus chère n’est utile que si ses garanties supplémentaires corrigent un risque réel ou améliorent une indemnisation dont le foyer a besoin.
- La révision peut aller dans les deux sens : renforcer une protection devenue insuffisante ou supprimer des extensions qui ne correspondent plus à la situation.
Quand basculer d’une formule économique à une formule confort : les 4 déclencheurs
Le passage d’une assurance habitation économique à une formule confort devient pertinent lorsque la situation du foyer modifie sensiblement les dommages possibles ou les montants à protéger. Quatre événements justifient particulièrement un réexamen : un changement de logement ou de statut d’occupation, une évolution du patrimoine, un sinistre révélant une lacune de couverture et une transformation de la composition du foyer.
Le premier déclencheur concerne le logement lui-même. Un déménagement, le passage de locataire à propriétaire ou l’acquisition d’une habitation plus grande peuvent modifier la nature et la valeur des biens à assurer. Les équipements fixes et les aménagements particuliers doivent être déclarés lorsque le contrat l’exige.
Le deuxième déclencheur est patrimonial. L’acquisition de mobilier coûteux, d’équipements électroniques ou d’objets spécifiques peut nécessiter une mise à jour des capitaux assurés et des garanties adaptées. Sans cette révision, le montant indemnisable peut être insuffisant malgré une cotisation régulièrement payée.
Le troisième intervient après un sinistre. Une indemnisation limitée par un plafond, une franchise inattendue ou une exclusion importante peut révéler un décalage entre la protection choisie et les besoins du foyer. L’analyse doit porter sur les conditions du contrat, et non sur la seule frustration provoquée par le sinistre.
Le quatrième déclencheur correspond à une évolution de la composition du foyer. Une mise en couple, l’arrivée d’un enfant ou un autre changement durable d’occupation peut modifier la valeur des biens présents dans le logement et les besoins d’assistance.
| Déclencheur | Vérification prioritaire | Décision possible |
|---|---|---|
| Déménagement ou changement de statut | Caractéristiques du logement et obligations applicables | Adapter le socle contractuel. |
| Évolution des biens possédés | Capitaux assurés et plafonds spécifiques | Renforcer certaines garanties. |
| Sinistre révélant une insuffisance | Exclusions, franchises et modalités d’indemnisation | Corriger les lacunes identifiées. |
| Modification du foyer | Déclaration des occupants, biens et besoins d’assistance | Revoir la formule et les services. |
Changer de formule suppose également de vérifier les conditions contractuelles : date d’effet des nouvelles garanties, éventuels délais de carence, franchises applicables et continuité de la couverture. L’amélioration d’une garantie ne signifie pas nécessairement que tous les événements antérieurs seront pris en charge.
La révision n’impose pas toujours de monter en gamme. Un logement devenu plus petit, une diminution des biens à assurer ou la disparition d’un besoin spécifique peuvent justifier une formule moins coûteuse. L’objectif reste de conserver les protections indispensables et de supprimer les dépenses qui n’apportent plus de bénéfice pertinent.
Une vérification annuelle permet de comparer la valeur réelle des biens, les plafonds contractuels et les garanties effectivement nécessaires. C’est aussi l’occasion de demander un devis actualisé et d’examiner les possibilités de modification ou de résiliation applicables au contrat.
Lors de votre prochain renouvellement, rassemblez votre contrat actuel et deux devis détaillés, comparez les franchises et les plafonds garantie par garantie, puis retenez l’offre qui protège les pertes les plus difficiles à financer au coût total le plus pertinent.
Une assurance habitation intermédiaire coûte-t-elle toujours 40 % de plus qu’une formule basique ?
Non. Le chiffre de 40 % ne constitue pas une moyenne générale établie. L’écart dépend de l’assureur, du logement, du profil de risque, des garanties et des franchises. Il faut demander des devis établis sur les mêmes caractéristiques pour mesurer une différence réelle.
Peut-on ajouter une garantie à une formule économique sans passer à la formule supérieure ?
Cela dépend de l’offre de l’assureur. Certains contrats permettent l’ajout d’options individuelles, tandis que d’autres réservent certaines garanties à des formules déterminées. Il faut comparer le prix de l’extension, les plafonds et les franchises avant de choisir.
Une cotisation plus élevée garantit-elle une meilleure indemnisation après un sinistre ?
Pas systématiquement. Une cotisation supérieure peut financer des garanties ou des services qui ne concernent pas le sinistre subi. L’indemnisation dépend de l’événement couvert, des exclusions, des plafonds, des franchises et des règles de valorisation des dommages prévues au contrat.
Un propriétaire occupant peut-il choisir une assurance habitation très basique ?
En France, un propriétaire occupant n’est généralement pas soumis à l’obligation générale d’assurer son propre logement, mais des obligations particulières peuvent exister, notamment en copropriété concernant la responsabilité civile. Une formule minimale doit surtout être examinée au regard des pertes financières que le propriétaire pourrait devoir supporter lui-même.
Faut-il toujours choisir la formule la moins chère proposée par un comparateur ?
Non. Le tarif affiché doit être complété par l’examen des franchises, plafonds d’indemnisation, exclusions, options et modalités de prise en charge. Une formule légèrement plus chère peut offrir une protection plus adaptée, tandis qu’une option coûteuse peut se révéler inutile pour un profil donné.