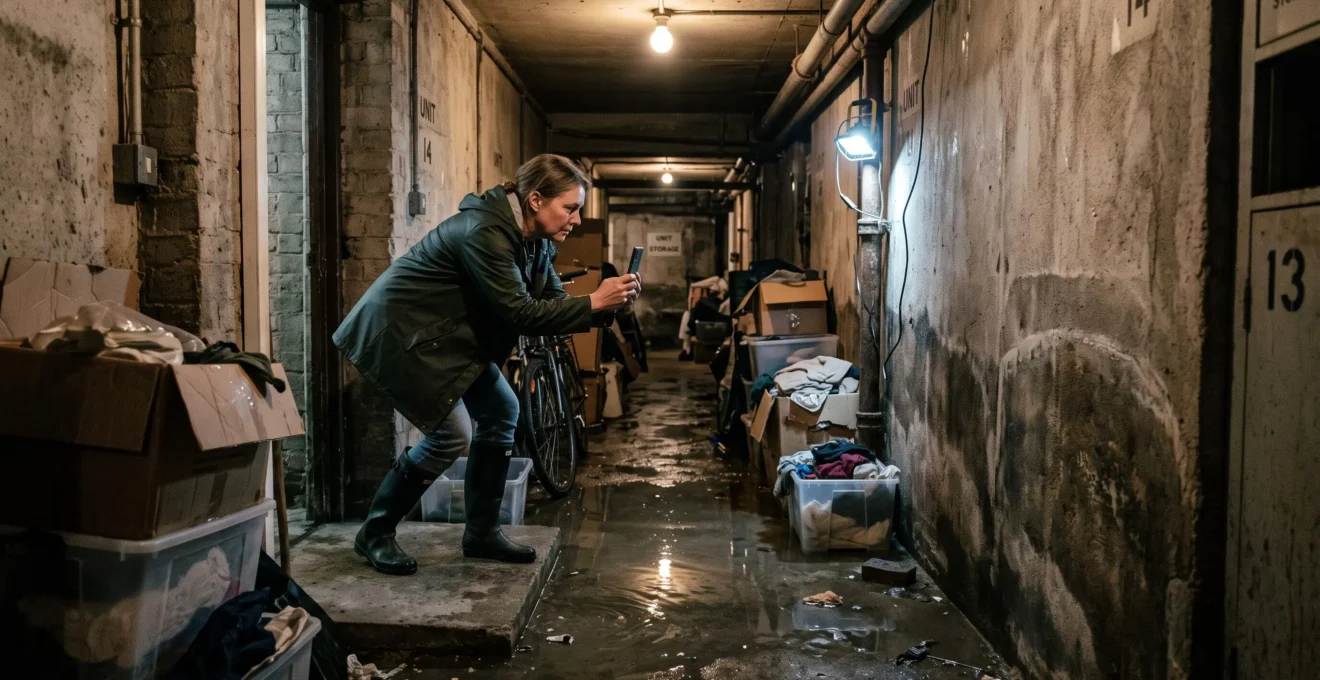
Votre cave est sous l’eau, le parking souterrain est impraticable ou le hall de votre immeuble présente d’importantes infiltrations. Le syndic vous renvoie vers votre assurance, votre voisin conteste toute responsabilité et votre assureur réclame l’origine précise du sinistre. Pourtant, vous devez agir rapidement pour limiter les dégâts.
En copropriété, celui qui organise les réparations n’est pas nécessairement celui qui supporte définitivement leur coût. Le syndic intervient pour la conservation de l’immeuble et la gestion des parties communes. Le syndicat des copropriétaires peut répondre des dommages provenant de celles-ci. Un copropriétaire peut être responsable d’une installation privative, tandis que plusieurs assurances peuvent participer à l’indemnisation.
Pour obtenir réparation, trois questions doivent être traitées séparément : d’où vient l’eau, quels biens ont été endommagés et quelles garanties couvrent ces dommages ? Les règles juridiques présentées ici concernent principalement la France. Les autres pays francophones disposent de leurs propres régimes de copropriété et d’assurance.
Inondation en copropriété : les responsabilités essentielles
- Une fuite provenant des parties communes engage potentiellement la responsabilité du syndicat des copropriétaires, représenté par le syndic.
- Les dommages aux biens privatifs et aux parties communes peuvent relever de contrats d’assurance différents, selon leur nature et leurs garanties.
- Photographier les dégâts, faire rechercher la cause et déclarer rapidement le sinistre évite de compromettre l’indemnisation.
- Pourquoi le syndic peut légalement refuser de réparer l’inondation de votre cave ?
- Comment remonter à la source d’une inondation en copropriété en 7 étapes ?
- Qui indemnise les dégâts en parties communes : l’assurance du syndic ou la vôtre ?
- L’erreur des copropriétaires pressés qui paient 5000 € de leur poche
- Inondation en copropriété : quelle chronologie respecter pour être indemnisé ?
- Pourquoi votre fuite est indemnisée mais celle de votre voisin refusée ?
- Comment savoir si un dommage relève de votre RC Exploitation ou d’une autre garantie ?
- Procédure judiciaire immobilière : votre assurance vous accompagne-t-elle jusqu’au tribunal ?
Pourquoi le syndic peut légalement refuser de réparer l’inondation de votre cave ?
Le syndic peut refuser de financer les réparations de votre cave lorsque les dommages concernent exclusivement des biens privatifs et qu’aucune responsabilité de la copropriété n’est établie. En revanche, si l’inondation provient d’un élément commun, le syndicat des copropriétaires peut être responsable. Tout dépend de l’origine de l’eau, du règlement de copropriété et des dommages concernés.
La distinction entre parties privatives et parties communes est déterminante. En France, l’article 2 de la loi du 10 juillet 1965 sur la copropriété définit les parties privatives par leur usage exclusif. L’article 3 concerne les éléments destinés à l’usage ou à l’utilité de plusieurs copropriétaires.
Une cave constituant un lot privatif appartient généralement à son copropriétaire. Cependant, une canalisation commune traversant cette cave ne devient pas automatiquement privative. Il faut examiner sa destination, les stipulations du règlement et les éventuels documents techniques.
Trois situations conduisent à des traitements différents :
- Fuite d’une canalisation commune : le syndic organise les mesures nécessaires sur l’installation collective. La responsabilité du syndicat peut être engagée pour les dommages provoqués.
- Fuite provenant du lot voisin : la recherche de responsabilité concerne notamment son occupant, son propriétaire ou les installations du logement, selon les circonstances.
- Fuite d’une installation privative appartenant au sinistré : son propriétaire doit en principe faire réparer cette installation, sous réserve des responsabilités particulières et des garanties contractuelles.
L’article 14 de la loi de 1965 prévoit la responsabilité du syndicat pour les dommages ayant leur origine dans les parties communes, sans exclure d’éventuels recours contre d’autres responsables. Il faut donc distinguer l’entretien de la canalisation, la remise en état de la cave et l’indemnisation des objets endommagés.
En situation d’urgence, l’article 18 confie au syndic la mission de faire exécuter les travaux nécessaires à la sauvegarde de l’immeuble. Cette compétence ne signifie pas qu’il doive personnellement indemniser tous les biens privés. Inversement, la localisation du dommage dans une cave privative ne suffit pas à écarter la responsabilité du syndicat.
Avant toute contestation, demandez au syndic la qualification de la canalisation concernée, les éléments permettant d’identifier la cause et les coordonnées de l’assureur de l’immeuble.
Lorsque l’origine reste incertaine, la priorité n’est pas de désigner immédiatement un fautif, mais d’organiser une recherche de fuite documentée.
Comment remonter à la source d’une inondation en copropriété en 7 étapes ?
Pour identifier l’origine d’une inondation en copropriété, il faut conserver les preuves, sécuriser les lieux, observer le trajet probable de l’eau, examiner les installations et confronter les constatations au règlement de copropriété. Une recherche technique peut ensuite déterminer l’élément défaillant. La responsabilité juridique ne doit être attribuée qu’après cette vérification.
Une cave inondée peut recevoir de l’eau provenant d’un appartement situé plusieurs étages plus haut, d’une colonne commune, d’une infiltration extérieure ou d’un refoulement d’évacuation. Le point où l’eau apparaît n’est donc pas nécessairement l’endroit où le problème a commencé.
Voici une démarche d’investigation en sept étapes, à adapter à la gravité du sinistre :
- Constater les dégâts : photographiez les niveaux d’eau, les murs, les sols et les biens touchés. Livrable : un dossier de photos datées et localisées.
- Sécuriser la zone : faites traiter les risques électriques et les écoulements dangereux par des personnes compétentes. Livrable : un compte rendu des premières interventions.
- Observer les indices : repérez les canalisations, les points d’infiltration, les murs humides et les zones de ruissellement. Livrable : un croquis indiquant les observations.
- Consulter les documents : rapprochez les installations concernées du règlement de copropriété et des plans disponibles. Livrable : les extraits utiles du règlement.
- Alerter les personnes concernées : transmettez les constatations au syndic, au voisin éventuellement impliqué et aux assureurs compétents. Livrable : des notifications conservées par écrit.
- Faire rechercher la fuite : demandez l’intervention d’un professionnel lorsque l’origine n’est pas visible, en coordonnant préalablement la prise en charge avec les assureurs. Livrable : un rapport technique décrivant les constatations.
- Confronter les résultats : distinguez l’installation défectueuse, son propriétaire juridique et les dommages causés. Livrable : un dossier permettant de déterminer les réparations et recours envisageables.
Quelques indices orientent l’investigation, sans constituer à eux seuls une preuve définitive :
| Indice observé | Origine possible | Interlocuteur prioritaire |
|---|---|---|
| Eau autour d’une colonne collective | Canalisation commune | Syndic |
| Écoulement sous une salle de bains voisine | Installation privative | Occupant ou propriétaire concerné |
| Ruissellement par un mur enterré | Infiltration extérieure | Syndic et professionnel du bâtiment |
| Refoulement par une évacuation | Obstruction ou dysfonctionnement du réseau | Syndic ou propriétaire de l’installation |
Quand plusieurs lots sont concernés, la recherche et l’indemnisation peuvent être coordonnées entre assureurs, notamment dans le cadre de conventions interprofessionnelles applicables au dossier. Ces conventions ne suppriment toutefois ni les exclusions contractuelles ni les règles légales de responsabilité.
Il faut également distinguer une fuite de réseau d’une inondation provoquée par un phénomène naturel. Un arrêté de catastrophe naturelle éventuel n’identifie pas le propriétaire d’une canalisation et ne remplace pas la recherche de la cause matérielle.
Une fois la cause identifiée, la question devient celle de l’assureur compétent pour chaque catégorie de biens endommagés.
Qui indemnise les dégâts en parties communes : l’assurance du syndic ou la vôtre ?
Les dommages aux parties communes sont généralement déclarés dans le cadre de l’assurance multirisque de l’immeuble, souscrite par le syndicat des copropriétaires. Vos biens privatifs relèvent de vos propres garanties ou d’un recours contre le responsable. Le contrat mobilisé dépend de la nature du bien, de l’origine du dommage et des conventions applicables entre assureurs.
Une précision est essentielle : le syndic n’est généralement pas l’assuré propriétaire des parties communes. Il représente le syndicat des copropriétaires, qui souscrit l’assurance collective. La police peut notamment couvrir certains dommages matériels à l’immeuble ainsi que la responsabilité civile du syndicat.
Si un hall, un escalier ou un parking commun est endommagé, le syndic doit normalement organiser la déclaration auprès de l’assureur de l’immeuble. L’indemnisation dépend ensuite des événements garantis, des franchises, des plafonds et des exclusions.
Pour les dommages privatifs, une déclaration auprès de votre propre assureur reste pertinente même lorsqu’un tiers paraît responsable. Il ne faut toutefois pas en déduire que votre assureur doit systématiquement payer : cela suppose que les conditions de votre garantie soient réunies.
Le mécanisme de subrogation explique une partie des recours. Selon l’article L121-12 du Code des assurances sur la subrogation, l’assureur ayant versé une indemnité peut exercer, dans la limite de cette somme, les droits de l’assuré contre le tiers responsable.
Voici comment distinguer les situations courantes :
| Élément endommagé | Assurance à examiner | Point de vigilance |
|---|---|---|
| Hall et cage d’escalier communs | Multirisque de l’immeuble | Garanties et franchises collectives |
| Structure d’un parking commun | Multirisque de l’immeuble | Qualification des ouvrages |
| Mobilier d’une cave privative | Assurance habitation du propriétaire | Couverture éventuelle des dépendances |
| Aménagements privatifs | Assurance du lot ou recours en responsabilité | Définition contractuelle des biens assurés |
| Véhicule stationné dans le parking | Assurance automobile et recours éventuel | Garanties souscrites et cause du sinistre |
L’assurance collective ne garantit pas automatiquement chaque objet appartenant à un copropriétaire. Inversement, certaines polices d’immeuble comportent des extensions relatives à des éléments privatifs. Seules les conditions du contrat permettent de trancher.
Lorsque l’indemnité collective ne couvre pas toutes les dépenses de remise en état, le syndicat doit déterminer les sommes restant à financer. La répartition entre copropriétaires dépend alors de la nature des charges et des règles applicables, et non d’un partage automatiquement identique pour tous.
Identifier le bon contrat permet aussi d’éviter un autre risque : engager des dépenses ou accepter un règlement avant de connaître l’étendue réelle de la prise en charge.
L’erreur des copropriétaires pressés qui paient 5000 € de leur poche
L’erreur la plus coûteuse consiste à faire disparaître les preuves, engager des réparations définitives ou accepter un accord financier sans avoir clarifié les garanties et les responsabilités. Les 5 000 € évoqués sont un exemple hypothétique, pas une perte moyenne constatée. Le reste à charge peut provenir d’exclusions, de plafonds, de franchises ou de dépenses non justifiées.
Après une inondation, il est normal de vouloir nettoyer immédiatement. Les mesures de sécurité, l’arrêt de la fuite et les interventions conservatoires indispensables ne doivent pas attendre une expertise si le danger ou l’aggravation du sinistre l’exige.
En revanche, remplacer tous les revêtements, jeter les équipements endommagés ou faire réaliser une remise en état complète sans documenter les dégâts peut compliquer leur évaluation. Photographiez les objets avant de les déplacer, conservez les factures disponibles et demandez à l’assureur comment préserver les éléments utiles à l’expertise.
Cas pratique : une cave et des équipements endommagés
Scénario entièrement hypothétique : un copropriétaire constate des dommages qu’il estime à 5 000 €. Il remplace immédiatement les installations, évacue les objets abîmés et ne conserve que les factures des nouveaux achats.
Si une partie de ces biens est exclue du contrat ou si leur état antérieur devient impossible à établir, l’indemnisation peut être inférieure aux dépenses engagées. Le montant exact du reste à charge ne peut être déterminé sans connaître les garanties et les justificatifs.
Il faut également éviter de signer précipitamment un accord avec un voisin qui proposerait une indemnité forfaitaire contre l’abandon de toute réclamation. Un tel engagement pourrait compliquer les recours ultérieurs, notamment ceux de l’assureur.
La franchise constitue une autre source de confusion. Un dégât des eaux ordinaire relève de la franchise prévue au contrat, lorsqu’elle existe. En revanche, certains dommages reconnus au titre des catastrophes naturelles relèvent d’une franchise réglementaire.
380 €
Montant de la franchise réglementaire applicable à certaines catégories de biens dans le régime français des catastrophes naturelles. Il ne s’agit ni d’une franchise universelle ni de celle de tous les dégâts des eaux.
Code des assurances, article A125-6, dans les dispositions réglementaires relatives aux catastrophes naturelles.
Avant de valider un devis, estimez séparément la valeur des biens endommagés, le montant des travaux nécessaires, les éventuels frais annexes, les plafonds de couverture et les franchises. Cette estimation vous permettra de discuter d’un reste à charge concret plutôt que d’un montant approximatif.
La sécurisation et la conservation des preuves doivent intervenir immédiatement, mais elles s’inscrivent aussi dans une chronologie de déclaration et d’indemnisation à respecter.
Inondation en copropriété : quelle chronologie respecter pour être indemnisé ?
Après une inondation, sécurisez les lieux et informez rapidement le syndic et votre assureur. Pour un dégât des eaux classique, le délai contractuel de déclaration ne peut normalement être inférieur à cinq jours ouvrés en droit français. En catastrophe naturelle, la déclaration suit un régime particulier, notamment après publication de l’arrêté de reconnaissance.
La première distinction concerne l’origine de l’eau. Une rupture de canalisation, une fuite de baignoire ou une infiltration par toiture peuvent relever d’une garantie dégâts des eaux. Une crue ou une inondation d’origine naturelle peut relever du régime des catastrophes naturelles lorsque les conditions légales sont satisfaites.
Pour un sinistre classique, le Code des assurances, article L113-2, prévoit un délai de déclaration fixé par le contrat, avec un minimum légal de cinq jours ouvrés dans le cas général. Le délai de deux jours ouvrés concerne le vol, et non un dégât des eaux ordinaire.
En catastrophe naturelle, l’assuré dispose en principe de trente jours après la publication de l’arrêté de reconnaissance pour déclarer le sinistre. Les règles d’indemnisation comportent également des échéances spécifiques, notamment pour le versement de l’indemnité, sous réserve des conditions prévues par les textes.
Après la déclaration, l’assureur examine les pièces, peut demander une expertise et apprécie les garanties mobilisables. Une proposition d’indemnisation peut ensuite être formulée. Pour une catastrophe naturelle, la législation prévoit notamment un encadrement des délais de versement ; pour un dégât des eaux classique, les modalités dépendent davantage du dossier et du contrat.
Le dépassement du délai de déclaration ne signifie pas automatiquement la perte de tout droit. Pour les sinistres relevant de l’article L113-2, une déchéance pour déclaration tardive doit être prévue au contrat et l’assureur doit établir que le retard lui a causé un préjudice. Un cas fortuit ou de force majeure peut également empêcher l’opposabilité de cette sanction.
Votre checklist d’indemnisation en cinq actions
- Constituez le dossier du sinistre : réunissez au même endroit les photographies, la date de découverte, la liste des dommages et les premières factures. Livrable : un dossier de preuves datées.
- Notifiez les interlocuteurs : avertissez le syndic et les assureurs concernés en décrivant les faits sans attribuer prématurément une faute. Livrable : les accusés de réception des déclarations.
- Documentez l’origine de l’eau : rassemblez le rapport du plombier, les observations techniques et les extraits du règlement. Livrable : une fiche de recherche de cause.
- Contrôlez les garanties : vérifiez les biens assurés, les exclusions, les plafonds, les franchises et les modalités d’expertise. Livrable : un récapitulatif contractuel.
- Suivez l’indemnisation : conservez les échanges, confrontez l’offre aux dommages justifiés et demandez des explications écrites en cas d’écart. Livrable : un tableau de suivi du dossier.
Cette organisation facilite les échanges avec les intervenants et permet de distinguer les délais légaux, les étapes d’expertise et les éventuels retards administratifs.
Respecter les échéances ne garantit toutefois pas que tous les dégâts seront indemnisés. Deux voisins touchés par une fuite peuvent obtenir des résultats différents en raison de leurs contrats respectifs.
Pourquoi votre fuite est indemnisée mais celle de votre voisin refusée ?
Deux copropriétaires confrontés à des dégâts des eaux similaires peuvent recevoir des décisions opposées parce que leurs contrats ne couvrent pas les mêmes événements ou les mêmes biens. Les exclusions, les franchises, les plafonds et les circonstances du sinistre sont déterminants. La responsabilité d’un tiers ne garantit pas, à elle seule, une indemnisation automatique par votre propre assureur.
La garantie dégâts des eaux couvre généralement certains dommages matériels provoqués par des événements définis au contrat : fuite accidentelle, rupture de canalisation ou débordement d’un équipement, par exemple. Mais chaque police précise les situations couvertes.
Plusieurs éléments peuvent expliquer une divergence d’indemnisation :
- La cause : une rupture accidentelle peut être traitée différemment d’une humidité chronique ou d’une infiltration ancienne.
- L’entretien : certaines exclusions ou limitations concernent des défauts d’entretien identifiés, sous réserve de leur rédaction et de leur applicabilité.
- La localisation : une cave ou une dépendance peut bénéficier d’une protection différente de celle du logement principal.
- Le bien endommagé : certains mobiliers, équipements ou aménagements peuvent être exclus ou soumis à un plafond particulier.
- Les garanties complémentaires : elles peuvent étendre la couverture à certains dommages ou frais normalement non garantis.
Il faut également séparer les conséquences de la fuite de la réparation de l’installation défectueuse. Un contrat peut indemniser un revêtement abîmé par l’eau sans payer le remplacement de la canalisation responsable.
La franchise intervient ensuite dans le calcul de l’indemnité. Elle peut expliquer un versement réduit ou l’absence de paiement lorsque le dommage garanti ne dépasse pas le montant restant à la charge de l’assuré.
Si votre assureur refuse de payer, demandez une motivation écrite indiquant la clause contractuelle invoquée, les circonstances retenues et les éléments de preuve utilisés. Une exclusion ne doit pas être déduite de simples suppositions sur l’ancienneté de la fuite.
Enfin, le refus de garantie de l’assureur du voisin n’efface pas nécessairement la responsabilité civile de ce dernier. Un recours direct ou par l’intermédiaire de votre assureur peut rester envisageable, selon les faits et les règles applicables.
Lorsque l’inondation implique un propriétaire bailleur ou une activité professionnelle exercée dans l’immeuble, une autre distinction devient nécessaire : celle des assurances de responsabilité civile.
Comment savoir si un dommage relève de votre RC Exploitation ou d’une autre garantie ?
La responsabilité civile exploitation concerne principalement les dommages causés à des tiers dans le cadre d’une activité professionnelle, selon les garanties souscrites. Pour une inondation en copropriété résidentielle, la responsabilité civile habitation ou celle du propriétaire non occupant est souvent plus pertinente. Le choix dépend de l’auteur du dommage, du bien impliqué et de l’activité exercée.
Une assurance de responsabilité civile n’a pas nécessairement vocation à réparer les dommages subis par vos propres biens. Elle intervient d’abord pour les préjudices causés à autrui lorsque votre responsabilité est engagée et que le contrat garantit le risque.
Il faut distinguer les situations suivantes :
| Situation | Garantie à examiner | Question déterminante |
|---|---|---|
| Vous provoquez accidentellement une fuite affectant un voisin | RC vie privée ou habitation | Les circonstances entrent-elles dans les garanties du contrat ? |
| Une installation de votre logement loué cause des dégâts | RC propriétaire non occupant | Votre responsabilité de bailleur est-elle engagée ? |
| Une activité professionnelle cause un dommage à un tiers | RC exploitation | Le dommage relève-t-il de l’activité assurée ? |
| Une canalisation commune endommage des lots | RC du syndicat des copropriétaires | L’origine dans les parties communes est-elle établie ? |
Pour un copropriétaire bailleur, l’assurance propriétaire non occupant, ou PNO, mérite une attention particulière. Elle peut comporter des garanties couvrant certains dommages au bien et la responsabilité du propriétaire. Il ne faut cependant pas présumer que tous les dommages provenant du logement loué lui sont imputables : la responsabilité peut dépendre de l’installation concernée, de son entretien et des obligations respectives du bailleur et du locataire.
Dans une copropriété, la loi du 10 juillet 1965 prévoit par ailleurs des obligations d’assurance de responsabilité civile pour les copropriétaires et le syndicat. L’étendue des indemnisations demeure soumise aux contrats et aux règles applicables.
Si plusieurs contrats couvrent effectivement un même risque et un même intérêt, les dispositions de l’article L121-4 du Code des assurances relatives au cumul d’assurances peuvent entrer en jeu. Elles ne signifient pas que l’assuré peut obtenir plusieurs indemnisations dépassant son préjudice.
Pour qualifier correctement le dommage, faites décrire par écrit l’installation à l’origine de l’eau, son affectation et le contexte exact de l’incident. Une fuite dans un local professionnel ne relève pas automatiquement de la RC exploitation : le lien avec l’activité assurée doit être examiné.
Lorsque ces distinctions ne permettent toujours pas de résoudre le litige, la protection juridique ou la garantie défense-recours peut devenir un outil utile pour faire reconnaître vos droits.
À retenir avant d’engager un recours
- Un refus d’indemnisation doit être analysé à partir de ses motifs écrits, et non seulement de la position orale de l’assureur.
- Une expertise contradictoire peut être pertinente lorsque les parties contestent la cause ou l’évaluation des dommages.
- Les frais d’avocat, d’expertise et de procédure ne sont pris en charge que dans les limites des garanties effectivement souscrites.
Procédure judiciaire immobilière : votre assurance vous accompagne-t-elle jusqu’au tribunal ?
Votre assurance peut vous accompagner dans un litige lié à une inondation en copropriété si votre contrat prévoit une garantie défense-recours ou une protection juridique adaptée. Cette prise en charge peut concerner les démarches amiables, les expertises et certains frais judiciaires. Elle dépend toutefois des conditions de déclenchement, des plafonds, des exclusions et de la nature du différend.
Deux mécanismes doivent être distingués. La garantie défense peut intervenir lorsqu’un assuré est mis en cause pour un dommage relevant d’une garantie de responsabilité civile. La garantie recours peut faciliter une demande de réparation contre un responsable identifié, selon les conditions du contrat.
Une assurance de protection juridique distincte peut offrir un champ d’intervention plus large, notamment pour certains litiges immobiliers. Mais elle ne couvre pas automatiquement tous les conflits avec le syndic, un voisin ou votre propre assureur.
Avant d’engager une procédure, plusieurs démarches peuvent être envisagées :
- Demander une décision écrite et motivée de l’assureur en cas de refus d’indemnisation.
- Contester les conclusions techniques en transmettant les éléments non pris en compte.
- Solliciter, lorsque cela est justifié, une expertise contradictoire ou une contre-expertise.
- Adresser une réclamation formelle à l’assureur ou une mise en demeure à la personne concernée, selon la nature du litige.
- En cas de désaccord persistant avec un assureur, examiner les possibilités de médiation et, si nécessaire, d’action judiciaire.
Le rôle d’un expert technique et celui d’un avocat sont différents. Le premier contribue à déterminer les causes et à évaluer les dommages. Le second analyse les fondements juridiques, les responsabilités et l’opportunité d’une procédure.
La garantie défense-recours ou protection juridique peut fixer un plafond de remboursement, des seuils d’intervention, des exclusions ou des modalités particulières pour les honoraires. Une procédure comprenant plusieurs expertises ou un appel peut donc générer des dépenses qui ne seront pas intégralement couvertes.
Il est également essentiel de vérifier si le contrat prend en charge les litiges opposant l’assuré à son propre assureur. Une garantie liée à la responsabilité civile ne couvre pas nécessairement la contestation du refus de garantie de celui-ci.
Avant toute action, demandez une confirmation écrite des garanties mobilisables et des modalités de prise en charge des frais. Cette démarche permet d’évaluer l’intérêt économique d’une procédure au regard des dommages réellement contestés.
Votre prochaine action consiste à réunir le règlement de copropriété, le rapport de recherche de fuite, les photographies, les déclarations et les réponses des assureurs dans un dossier unique. Adressez ensuite une demande écrite et précise à l’interlocuteur concerné. Si le désaccord persiste, faites vérifier les recours possibles avant d’engager des frais judiciaires.
Le syndic peut-il faire intervenir un plombier sans attendre l’assemblée générale ?
Oui, lorsque l’intervention relève des travaux nécessaires à la sauvegarde de l’immeuble en situation d’urgence. L’article 18 de la loi du 10 juillet 1965 permet au syndic de prendre l’initiative de tels travaux. Cette compétence ne l’autorise pas pour autant à engager librement toutes les rénovations non urgentes.
L’assurance habitation couvre-t-elle les objets stockés dans une cave inondée ?
Pas systématiquement. Le contrat doit prévoir une couverture adaptée à la cave ou aux dépendances, et les objets concernés doivent entrer dans les catégories de biens assurés. Certains équipements ou biens stockés peuvent être exclus ou soumis à des limites spécifiques. Il faut consulter les conditions particulières et générales.
Qui doit payer la recherche de fuite dans une copropriété ?
La réponse dépend de l’origine recherchée, de la personne qui organise l’intervention, des garanties contractuelles et des éventuelles conventions entre assureurs. Le payeur initial n’est pas nécessairement celui qui supportera définitivement les frais. Il est préférable de coordonner la recherche avec le syndic et les assureurs concernés.
Un copropriétaire peut-il réclamer une indemnisation si sa cave est régulièrement inondée ?
Oui, une demande de réparation peut être envisagée lorsque les conditions d’une garantie ou d’une responsabilité sont réunies. Si les dommages trouvent leur origine dans les parties communes, la responsabilité du syndicat peut notamment être examinée. Des inondations répétées justifient une investigation approfondie sur la cause, l’entretien des ouvrages et les mesures correctives nécessaires.
Peut-on contester l’indemnité proposée par l’assurance après une inondation ?
Oui. L’assuré peut demander le détail de l’évaluation, transmettre des justificatifs complémentaires et contester une estimation qu’il considère insuffisante. Une contre-expertise peut être envisagée selon les circonstances et les stipulations contractuelles. Si le différend persiste, les voies de réclamation, de médiation et, éventuellement, de recours judiciaire doivent être examinées.