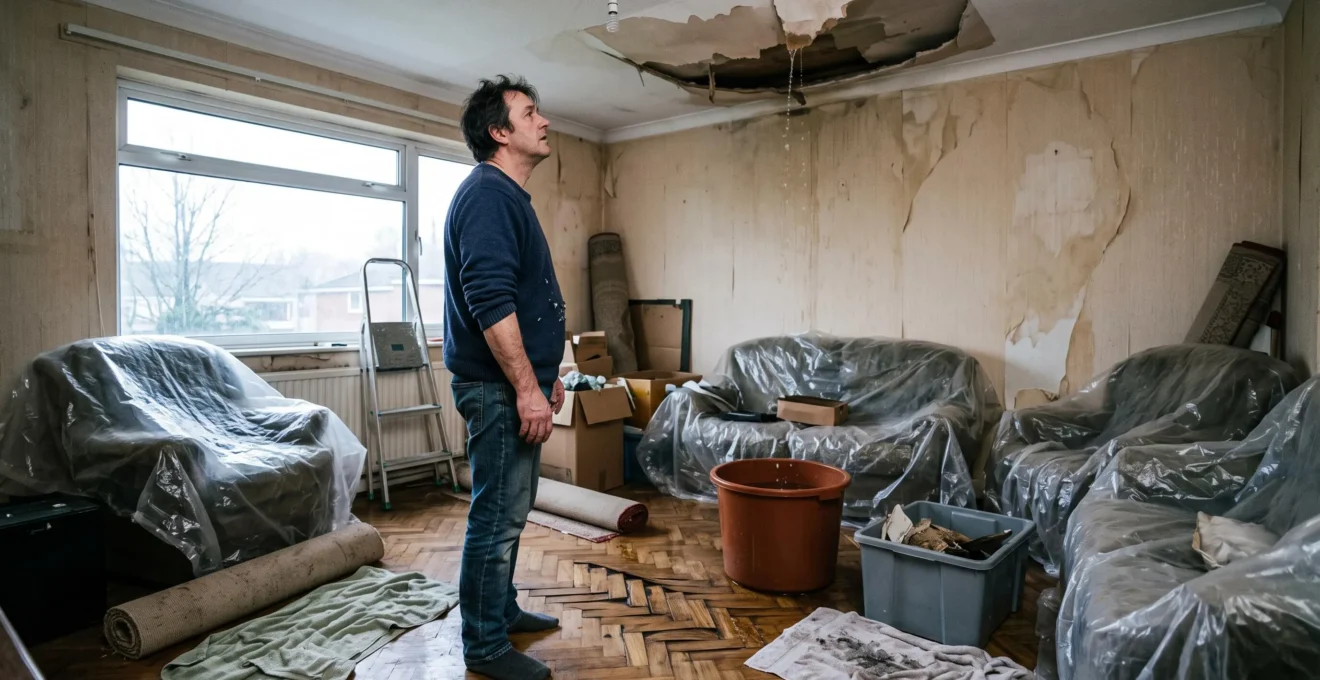
Vous êtes propriétaire de votre résidence principale et vous envisagez de vous passer d’assurance habitation pour économiser quelques centaines d’euros par an ? Cette décision peut sembler raisonnable lorsque le logement est bien entretenu, que le quartier paraît tranquille et qu’aucun sinistre important ne s’est jamais produit.
En France, un propriétaire occupant d’une maison individuelle hors copropriété peut effectivement vivre sans assurance habitation. Mais cette liberté juridique ne supprime ni les dommages susceptibles d’affecter son logement, ni les conséquences financières d’un accident touchant ses voisins.
Le véritable arbitrage ne consiste donc pas seulement à comparer une cotisation annuelle avec la probabilité d’un incendie. Il faut mesurer la part du patrimoine exposée, les dépenses qu’un sinistre pourrait déclencher et la capacité réelle à les financer sans compromettre ses projets. Une assurance bien dimensionnée peut alors être envisagée comme un instrument de protection du capital, plutôt que comme une simple charge supplémentaire.
Propriétaire occupant sans assurance : les points essentiels
- En France, l’assurance habitation n’est pas légalement obligatoire pour un propriétaire occupant hors copropriété. En copropriété, une assurance responsabilité civile est obligatoire.
- Sans couverture adaptée, les réparations, le remplacement des biens et les indemnisations dues à des tiers peuvent peser directement sur votre patrimoine.
- La bonne décision repose sur trois éléments : votre exposition financière, votre capacité d’épargne et le contenu réel des garanties proposées.
- Pourquoi la loi française n’impose aucune assurance au propriétaire occupant ?
- Comment calculer votre exposition financière réelle en cas de sinistre non assuré ?
- Assurance habitation à 250 €/an ou risque à 15 000 € : quel est le bon calcul ?
- L’erreur des propriétaires confiants qui perdent 80 000 € en une nuit
- Quand souscrire votre première assurance habitation : avant ou après la remise des clés ?
- Pourquoi vous devez être assuré avant même la remise des clés de votre logement ?
- Comment évaluer votre niveau de risque habitation en 5 critères objectifs ?
- Police multirisque habitation : comment éviter de payer 2 fois la même garantie ?
Pourquoi la loi française n’impose aucune assurance au propriétaire occupant ?
En France, un propriétaire occupant d’un logement individuel hors copropriété n’a aucune obligation légale générale de souscrire une assurance habitation. Il supporte librement les risques liés à son patrimoine. En revanche, tout copropriétaire doit assurer sa responsabilité civile, même lorsqu’il occupe personnellement son appartement. L’absence d’obligation d’assurance des biens ne signifie jamais l’absence de responsabilité envers les tiers.
La différence avec le locataire repose sur le statut d’occupation. L’article 7 de la loi du 6 juillet 1989 prévoit une obligation d’assurance contre les risques locatifs pour les locations relevant de son champ d’application. Le propriétaire occupant, lui, ne se trouve pas dans cette situation contractuelle.
La fiche de Service Public sur l’assurance du logement par le propriétaire précise cette distinction. Elle rappelle notamment qu’un propriétaire non assuré peut devoir indemniser les personnes ayant subi des dommages provenant de son logement ou de sa propriété.
Imaginez une fuite d’eau partant de votre salle de bains et endommageant l’appartement voisin. Même si votre propre parquet ne vous préoccupe pas, les réparations chez le voisin peuvent engager votre responsabilité selon les circonstances et les règles applicables.
La situation change en copropriété. L’article 9-1 de la loi du 10 juillet 1965 sur la copropriété impose une assurance responsabilité civile à chaque copropriétaire, occupant ou non. Cette obligation résulte directement de la loi, et pas simplement d’une demande du syndic.
Il faut distinguer deux protections :
- La responsabilité civile : elle vise les dommages causés à autrui, dans les limites et conditions du contrat.
- La multirisque habitation : elle peut protéger le logement, son contenu et la responsabilité civile, selon les garanties retenues.
Le propriétaire reste personnellement exposé aux conséquences d’un dommage dont il est juridiquement responsable. Selon les faits, différents fondements de responsabilité civile peuvent intervenir, notamment les articles 1240 et suivants du Code civil. Une garantie d’assurance peut prendre en charge certaines conséquences financières et, selon le contrat, des frais de défense.
La garantie des vices cachés concerne quant à elle principalement les obligations du vendeur envers l’acheteur. Elle ne remplace pas l’assurance habitation et ne protège pas automatiquement le propriétaire contre les dommages causés à des tiers.
La liberté de ne pas assurer une maison individuelle représente donc un choix financier, pas une preuve que le logement est à l’abri. La question suivante est de savoir combien vous pourriez réellement perdre.
Comment calculer votre exposition financière réelle en cas de sinistre non assuré ?
Pour évaluer votre exposition financière sans assurance habitation, additionnez trois catégories de pertes possibles : les dommages au bâtiment, les biens mobiliers détruits et les sommes susceptibles d’être réclamées par des tiers. Ajoutez ensuite les frais indirects, notamment le relogement et les démarches nécessaires après le sinistre. Ce calcul doit s’appuyer sur votre logement et non sur une moyenne générale.
La première erreur consiste à utiliser uniquement le prix d’achat comme référence. La valeur de marché comprend souvent le terrain et dépend de l’emplacement. Le coût de reconstruction, lui, correspond aux travaux nécessaires pour rebâtir le logement, avec les matériaux, la main-d’œuvre, les contraintes techniques et les règles applicables au projet.
La reconstruction peut coûter davantage que la valeur marchande du bâtiment dans certaines situations. Inversement, un bien situé dans un secteur immobilier très recherché peut avoir une valeur de vente considérablement supérieure au coût de reconstruction. Il faut donc examiner séparément ces montants.
Pour établir une estimation personnelle, distinguez les postes suivants :
| Poste exposé | Éléments à évaluer | Comment obtenir une estimation |
|---|---|---|
| Bâtiment | Structure, toiture, réseaux, revêtements et équipements intégrés | Estimation de reconstruction réalisée par un professionnel |
| Mobilier | Meubles, électroménager, vêtements et matériel informatique | Inventaire accompagné de factures ou d’estimations |
| Responsabilité civile | Dommages causés aux voisins, aux tiers ou aux parties communes | Identification des situations de responsabilité possibles |
| Frais annexes | Relogement, expertise, nettoyage, déblaiement et défense éventuelle | Devis et estimation selon la durée d’indisponibilité |
La responsabilité envers les tiers mérite une attention particulière. Contrairement à un budget de réparation que vous pouvez approximativement évaluer à partir d’un devis, le montant d’un dommage causé à autrui dépend de l’événement et de ses conséquences. Il n’existe pas de plafond universel fixé à l’avance pour toutes les réclamations possibles.
Pour transformer cette exposition en décision, identifiez également votre épargne immédiatement disponible. Une maison peut représenter une part importante du patrimoine tout en laissant peu de liquidités pour financer les réparations urgentes.
Un exercice simple consiste à dresser trois colonnes : valeur du logement à reconstruire, valeur du contenu et épargne mobilisable. Ajoutez séparément les dommages potentiels aux tiers, sans leur attribuer artificiellement un montant maximal.
Cette estimation ne prédit pas la date ou la probabilité d’un sinistre. Elle permet surtout d’identifier le montant que vous ne souhaitez pas financer seul, ce qui constitue une base concrète pour comparer les assurances.
Assurance habitation à 250 €/an ou risque à 15 000 € : quel est le bon calcul ?
Entre une assurance habitation à 250 € par an et un dommage hypothétique de 15 000 €, la décision ne se résume pas à comparer deux sommes. La prime représente une dépense certaine, tandis que le sinistre reste incertain. L’intérêt du contrat dépend de la probabilité des dommages, des garanties, des franchises et surtout de votre capacité à supporter une perte importante.
Les montants de 250 € et 15 000 € servent ici uniquement d’exemple pédagogique. Ils ne constituent ni une moyenne vérifiée du marché français ni une estimation représentative de votre logement.
Sur dix ans, une cotisation hypothétique constante de 250 € représente 2 500 € de primes, hors évolution tarifaire. Cette dépense peut sembler importante en l’absence de sinistre. Mais elle ne se compare pas mécaniquement à un dommage de 15 000 €, puisque l’assurance couvre potentiellement plusieurs risques et que les plafonds, exclusions et franchises varient.
Cas pratique hypothétique : deux contrats face à un même sinistre
Supposons deux propositions d’assurance couvrant intégralement, pour cet exemple, un dommage garanti de 15 000 €. Le contrat A coûte 250 € par an avec une franchise de 300 €. Le contrat B coûte 200 € avec une franchise de 1 000 €.
Pour une année comprenant ce sinistre, le montant primes et franchise restant à la charge de l’assuré serait de 550 € avec A et de 1 200 € avec B, sous réserve des hypothèses retenues. Sans assurance, les 15 000 € de dommages resteraient à financer. Il s’agit d’un calcul fictif, non de devis réels.
La franchise change ainsi sensiblement le calcul. Une cotisation moins élevée peut être intéressante pour les petits risques que vous acceptez de financer, mais devenir moins protectrice lorsqu’un événement coûteux se produit.
Le profil du logement influence également l’arbitrage. Un bâtiment ancien avec une installation électrique vieillissante, des canalisations fragiles ou une cheminée présente des points de vigilance différents d’un logement récent. Une piscine, une dépendance ou un équipement extérieur peut aussi nécessiter des garanties particulières.
Pour comparer utilement les devis, utilisez un tableau de garanties identiques : incendie, dégâts des eaux, événements climatiques, responsabilité civile, dommages électriques et protection du mobilier. Vérifiez les montants indemnisables et les exclusions avant de regarder le prix.
Une approche économique plus complète peut intégrer une estimation de fréquence et de gravité des sinistres, mais elle nécessite des données fiables et adaptées au logement. Une probabilité nationale générique ne suffit pas à évaluer votre risque individuel.
Lorsque l’économie annuelle reste modeste au regard d’une perte capable de désorganiser durablement votre patrimoine, une couverture correctement choisie peut présenter un intérêt financier réel, même sans obligation légale.
L’erreur des propriétaires confiants qui perdent 80 000 € en une nuit
L’erreur la plus dangereuse d’un propriétaire non assuré est de confondre absence de sinistre passé et absence de risque futur. Un incendie, une fuite majeure ou un dommage touchant plusieurs logements peut entraîner des pertes patrimoniales importantes. Le montant de 80 000 € illustre ici un scénario hypothétique, et non une perte moyenne observée ou un cas réel documenté.
La perception du risque est influencée par plusieurs mécanismes psychologiques. Le biais d’optimisme conduit à penser qu’un événement grave concerne principalement les autres. Le biais de disponibilité pousse à juger un danger selon les exemples récemment vus ou entendus, plutôt qu’à partir d’une évaluation structurée.
Le sentiment de maîtrise joue également un rôle. Entretenir son habitation, surveiller ses installations et remplacer ses équipements vieillissants réduit certaines expositions, mais n’élimine pas tous les événements imprévisibles.
Scénario pédagogique : une perte patrimoniale de 80 000 €
Imaginons un propriétaire occupant non assuré dont l’installation électrique provoque un incendie. Pour illustrer les conséquences possibles, supposons 55 000 € de réparations immobilières, 15 000 € de mobilier endommagé et 10 000 € de frais annexes ou de dommages envers des tiers juridiquement imputables au propriétaire.
Le total hypothétique atteint 80 000 €. Ces chiffres sont construits uniquement pour comprendre les postes de perte : ils ne proviennent ni d’un dossier d’indemnisation ni d’une statistique. Les sommes réellement dues dépendraient des dommages établis et des responsabilités retenues.
Ce scénario montre l’effet en cascade d’un événement unique. Les premières dépenses absorbent l’épargne disponible. Si celle-ci ne suffit pas, le propriétaire peut devoir emprunter, reporter d’autres projets ou envisager la vente d’un actif pour financer les réparations.
Le risque central est la destruction d’un capital accumulé pendant plusieurs années. Il est particulièrement sensible pour les ménages dont la résidence principale représente l’essentiel du patrimoine.
Une vigilance supplémentaire s’impose lorsque le crédit immobilier arrive à son terme. L’assurance emprunteur et l’assurance habitation n’ont pas la même fonction : la première couvre certains risques concernant le remboursement du prêt, tandis que la seconde protège, selon ses garanties, le logement et la responsabilité civile. Terminer de rembourser son emprunt ne fait donc pas disparaître les risques immobiliers.
Une bonne prévention diminue certains dangers, mais la robustesse financière repose aussi sur la capacité à transférer les pertes que l’épargne ne peut raisonnablement absorber.
Quand souscrire votre première assurance habitation : avant ou après la remise des clés ?
Pour éviter toute interruption de protection, il est prudent de préparer l’assurance habitation avant la signature définitive et de fixer sa date d’effet au moment où vous devenez responsable du logement. Ce moment correspond souvent à la signature de l’acte authentique, mais les dispositions de la vente peuvent prévoir une autre organisation. La remise matérielle des clés ne constitue pas toujours le seul repère pertinent.
Dans un achat immobilier classique, l’acquéreur peut demander des devis pendant la préparation de la vente. Il peut ensuite souscrire un contrat avec une prise d’effet future correspondant au calendrier convenu avec le notaire.
Cette anticipation permet de vérifier les informations essentielles sans être contraint de choisir une assurance dans l’urgence :
- La date exacte à partir de laquelle les garanties deviennent applicables.
- L’adresse et les caractéristiques du bien déclaré.
- Le statut d’occupation : logement immédiatement habité, temporairement vide ou en travaux.
- Les dépendances, équipements particuliers et biens à protéger.
- Les personnes assurées et les garanties de responsabilité civile.
Le transfert de propriété et la répartition contractuelle des risques doivent être examinés avec le notaire, notamment lorsque le vendeur demeure temporairement dans les lieux ou lorsque la remise des clés intervient à une date différente de celle de l’acte.
En cas de rénovation, l’assurance habitation ordinaire ne couvre pas nécessairement tous les risques liés au chantier. L’assurance dommages-ouvrage, les assurances de responsabilité des constructeurs et les garanties de l’habitation répondent à des objets différents. Leur articulation dépend de la nature des travaux et des contrats.
Il faut particulièrement signaler les interventions importantes sur la structure, la toiture ou les installations techniques. L’assureur doit pouvoir confirmer quelles garanties restent applicables pendant le chantier et lesquelles nécessitent un aménagement.
Après souscription, conservez l’attestation, les conditions particulières et la confirmation de prise d’effet. Contrôlez directement les éléments déclarés sur ces documents plutôt que de vous fier uniquement à un devis ou à un premier appel de cotisation.
L’objectif n’est pas de payer inutilement une assurance plusieurs semaines trop tôt, mais d’obtenir une garantie active au moment où votre exposition commence réellement.
Pourquoi vous devez être assuré avant même la remise des clés de votre logement ?
Être assuré avant la remise des clés est une précaution pertinente lorsque votre responsabilité ou votre exposition au risque commence avant votre installation. Un logement vide peut subir un incendie, une fuite ou des dommages affectant un tiers. Toutefois, la couverture doit commencer à la date juridiquement et contractuellement appropriée : il n’existe pas de règle universelle imposant toujours une assurance plusieurs jours avant la remise des clés.
Il faut distinguer la propriété juridique du bien, la possession effective, son occupation et les stipulations de l’acte de vente. Selon l’organisation retenue, ces étapes peuvent coïncider ou se succéder.
Une chronologie permet de repérer les vérifications à effectuer :
| Étape | Situation à clarifier | Vérification utile |
|---|---|---|
| Offre acceptée | La vente définitive n’est pas encore conclue | Recueillir des devis et préparer les déclarations |
| Acte authentique | Transfert de propriété selon les dispositions de la vente | Confirmer la prise d’effet des garanties |
| Remise des clés | Prise de possession effective | Vérifier l’occupation déclarée et les responsabilités |
| Travaux | Modification éventuelle du risque assuré | Demander confirmation des garanties pendant le chantier |
| Emménagement | Occupation effective et arrivée du mobilier | Actualiser les déclarations et les capitaux mobiliers |
Un logement temporairement inoccupé mérite une attention spécifique. Une fuite peut être découverte tardivement, des canalisations peuvent être exposées au gel et certains équipements peuvent rester sous tension. Ces situations justifient de consulter les dispositions du contrat relatives à l’inoccupation.
Certains contrats prévoient des conditions ou restrictions liées à une vacance prolongée. Leur existence, leurs seuils et leurs conséquences ne doivent jamais être supposés identiques d’un assureur à l’autre.
Un sinistre survenu avant la date d’effet n’est normalement pas couvert par la garantie future. En revanche, une déclaration inexacte ou incomplète ne provoque pas automatiquement la nullité du contrat : ses conséquences dépendent des faits, des règles applicables et des conditions contractuelles.
Pour un achat avec travaux avant emménagement, demandez une confirmation écrite portant précisément sur cette phase intermédiaire. Elle évite les malentendus entre une assurance annoncée pour une résidence principale déjà occupée et la situation réelle d’un logement vide en rénovation.
Ce contrôle chronologique réduit le risque de découvrir après un accident que la garantie choisie ne correspondait pas encore à l’usage réel du bien.
Comment évaluer votre niveau de risque habitation en 5 critères objectifs ?
Le niveau de risque d’une habitation peut être évalué à partir de cinq critères : l’état du bâtiment, son environnement, son usage, ses équipements particuliers et votre capacité financière à supporter une perte. Cette grille ne calcule pas une probabilité actuarielle de sinistre. Elle sert à repérer les principales vulnérabilités du logement et à adapter le choix des garanties.
Pour commencer, attribuez à chaque critère une appréciation qualitative : exposition faible, vigilance nécessaire ou exposition importante. Chaque appréciation doit s’appuyer sur un élément observable, un document ou une information vérifiable.
- Le bâtiment : observez la toiture, l’ancienneté des installations électriques, la plomberie, les matériaux et les travaux déjà réalisés. Les diagnostics disponibles et les contrôles de professionnels peuvent aider à identifier des anomalies.
- L’environnement : vérifiez les risques d’inondation, de mouvements de terrain, de retrait-gonflement des argiles ou d’incendie de végétation selon la localisation. Une carte territoriale indique une exposition, pas une probabilité individuelle de sinistre.
- L’usage : distinguez la résidence occupée toute l’année, la résidence secondaire et le logement temporairement vacant. La durée d’inoccupation influence notamment la surveillance et les conditions contractuelles possibles.
- Les équipements : examinez la présence d’une cheminée, d’une piscine, de dépendances, d’une véranda ou d’installations spécifiques. Certains nécessitent une déclaration particulière ou une extension de garantie.
- La situation patrimoniale : confrontez la valeur des biens exposés à votre épargne disponible, aux emprunts en cours et aux dépenses incontournables du ménage.
Les informations environnementales peuvent être recherchées sur le portail public Géorisques. Par exemple, la fiche Géorisques sur le retrait-gonflement des argiles à Frais illustre la présentation d’un risque localisé. Cette information concerne la commune étudiée et ne préjuge pas de l’exposition d’un autre logement.
La présence d’un risque naturel identifié n’implique pas automatiquement qu’un dommage sera indemnisé. Il faut vérifier la nature des garanties, les conditions de leur déclenchement et les éventuelles exclusions.
Votre diagnostic habitation en 5 actions vérifiables
- Rassemblez les diagnostics et documents d’entretien du logement ; livrable : un dossier indiquant les anomalies connues et les contrôles à prévoir.
- Consultez les informations de risques naturels correspondant à votre adresse ; livrable : une fiche datée résumant les expositions identifiées.
- Inventoriez les équipements particuliers et les périodes d’inoccupation ; livrable : une liste de déclarations à confirmer auprès de l’assureur.
- Estimez la reconstruction, le mobilier et l’épargne disponible ; livrable : un tableau de votre exposition financière.
- Comparez plusieurs devis avec les mêmes garanties et franchises ; livrable : une grille de comparaison justifiant le contrat retenu.
La responsabilité civile reste une dimension transversale. L’état du bâtiment n’élimine pas les conséquences financières possibles d’un dommage subi par un visiteur ou un voisin. Une copropriété ou une location ponctuelle ajoute des situations spécifiques à examiner.
Ce diagnostic doit conduire à choisir des garanties cohérentes et une franchise supportable. Il ne constitue pas, à lui seul, une justification pour supprimer toute assurance lorsque les conséquences d’un événement grave resteraient financièrement insoutenables.
À retenir avant de choisir votre contrat
- Deux garanties portant un nom proche ne couvrent pas nécessairement le même risque, les mêmes biens ou les mêmes circonstances.
- Le prix d’une assurance doit être rapporté aux garanties réellement utiles et aux franchises, pas uniquement au nombre de protections annoncées.
- Supprimer une couverture prétendument redondante nécessite de vérifier ce qui subsiste avant toute résiliation.
Police multirisque habitation : comment éviter de payer 2 fois la même garantie ?
Pour éviter de payer deux fois une garantie habitation, recensez vos contrats, comparez les risques exactement couverts et identifiez les chevauchements réels. Une assurance emprunteur, une garantie de carte bancaire ou une assurance liée à des travaux peut parfois intervenir sur des situations voisines, mais leurs objets restent différents. La bonne méthode consiste à comparer les conditions d’indemnisation avant de supprimer une protection.
Une première confusion concerne l’assurance emprunteur. Elle ne remplace pas une multirisque habitation : elle vise principalement la prise en charge du remboursement du crédit lorsque certains événements couverts surviennent, suivant les garanties souscrites.
La garantie décennale d’un constructeur et l’assurance dommages-ouvrage répondent quant à elles à des mécanismes propres aux dommages relevant du champ de la responsabilité décennale. Une multirisque habitation peut protéger contre d’autres dommages accidentels. Un même désordre matériel ne signifie donc pas que les garanties sont identiques.
Les cartes bancaires peuvent aussi comprendre certaines garanties d’assurance, mais elles sont généralement liées à des situations ou opérations définies contractuellement. Il serait imprudent de supposer qu’une garantie de carte couvre les dommages ordinaires subis par votre résidence principale.
En droit français, l’article L121-1 du Code des assurances sur l’indemnisation des biens établit le caractère indemnitaire de l’assurance de biens. Il prévoit notamment que l’indemnité ne peut dépasser la valeur de la chose assurée au moment du sinistre et que le contrat peut laisser une part de perte à la charge de l’assuré.
Cumuler deux assurances ne permet donc pas de percevoir deux fois la réparation d’un même dommage. Les règles de pluralité d’assurances et les conditions des contrats déterminent ensuite les modalités applicables. Cela ne signifie pas que des contrats partiellement complémentaires sont forcément inutiles.
Pour effectuer votre audit annuel, comparez les garanties par risque plutôt que par intitulé commercial :
| Contrats concernés | Chevauchement à vérifier | Point de décision |
|---|---|---|
| Multirisque habitation et autre contrat de dommages | Même bien et même événement garanti | Comparer franchises, exclusions et plafonds |
| Habitation et garantie de carte bancaire | Protection d’un objet ou d’une opération particulière | Vérifier les circonstances précises de couverture |
| Habitation et assurance liée aux travaux | Dommages concernant un ouvrage rénové | Distinguer malfaçon, responsabilité et événement accidentel |
| Habitation et assurance scolaire | Certains risques de responsabilité civile familiale | Comparer les activités et personnes couvertes |
Avant de supprimer un contrat, examinez les conditions de résiliation. Pour les assurances habitation de particuliers relevant du dispositif applicable, une résiliation après la première année peut être possible à tout moment, selon les règles prévues. Les modalités diffèrent pour d’autres familles de contrats et les contrats obligatoires nécessitent une attention particulière à la continuité de couverture.
La loi Chatel concerne notamment l’information sur la reconduction de certains contrats. Elle ne doit pas être confondue avec les mécanismes de résiliation infra-annuelle. Dans tous les cas, vérifiez le contrat concerné et les conditions applicables avant d’engager une démarche.
L’objectif d’un audit n’est pas de multiplier les suppressions, mais de conserver les garanties indispensables sans financer des protections véritablement redondantes.
Pour prendre votre décision, rassemblez vos contrats existants, identifiez les risques insuffisamment couverts et demandez plusieurs devis comparables. Vous pourrez alors choisir une protection adaptée à votre patrimoine, avec une franchise compatible avec votre épargne, sans payer inutilement pour des garanties déjà présentes ailleurs.
Peut-on rester sans assurance habitation après avoir remboursé son crédit immobilier ?
Oui, lorsqu’aucune obligation légale ou contractuelle applicable ne s’y oppose. En France, le propriétaire occupant d’une maison individuelle hors copropriété n’est pas soumis à une obligation générale d’assurance habitation. Le remboursement du crédit ne supprime toutefois ni les risques de dommages au logement ni la responsabilité possible envers les tiers.
Une assurance responsabilité civile personnelle suffit-elle pour protéger une maison ?
Non. La responsabilité civile protège contre certains dommages causés à autrui selon les garanties souscrites. Elle ne couvre pas automatiquement les dommages matériels subis par votre propre maison ou son mobilier. Vérifiez également qu’une éventuelle responsabilité civile vie privée couvre bien les responsabilités liées à votre qualité de propriétaire immobilier.
Un propriétaire non assuré peut-il bénéficier d’une indemnisation après une catastrophe naturelle ?
En France, le régime d’indemnisation assurantiel des catastrophes naturelles repose sur des contrats de dommages aux biens remplissant les conditions légales. Un propriétaire qui ne possède aucune assurance de dommages éligible ne peut pas compter sur ce régime pour obtenir automatiquement le remboursement de son logement. D’éventuelles aides publiques ou dispositifs distincts doivent être appréciés séparément et ne constituent pas une indemnisation garantie.
Peut-on s’assurer après avoir découvert un dommage dans son logement ?
Il est possible de souscrire un contrat pour protéger le logement contre des événements futurs, sous réserve de l’acceptation de l’assureur. En revanche, cette souscription ne rend pas rétroactivement garanti un sinistre déjà survenu. Les dommages connus doivent être déclarés avec exactitude lorsque l’assureur demande les informations correspondantes.
Comment savoir si une franchise habitation est adaptée à son épargne ?
Comparez la franchise applicable aux principaux sinistres avec les liquidités que vous pourriez mobiliser immédiatement sans compromettre vos dépenses essentielles. Une franchise élevée peut réduire le prix du contrat, mais elle augmente la somme restant à financer lors d’un sinistre garanti. Vérifiez aussi les franchises particulières, les plafonds d’indemnisation et les exclusions, qui peuvent modifier sensiblement le reste à charge.