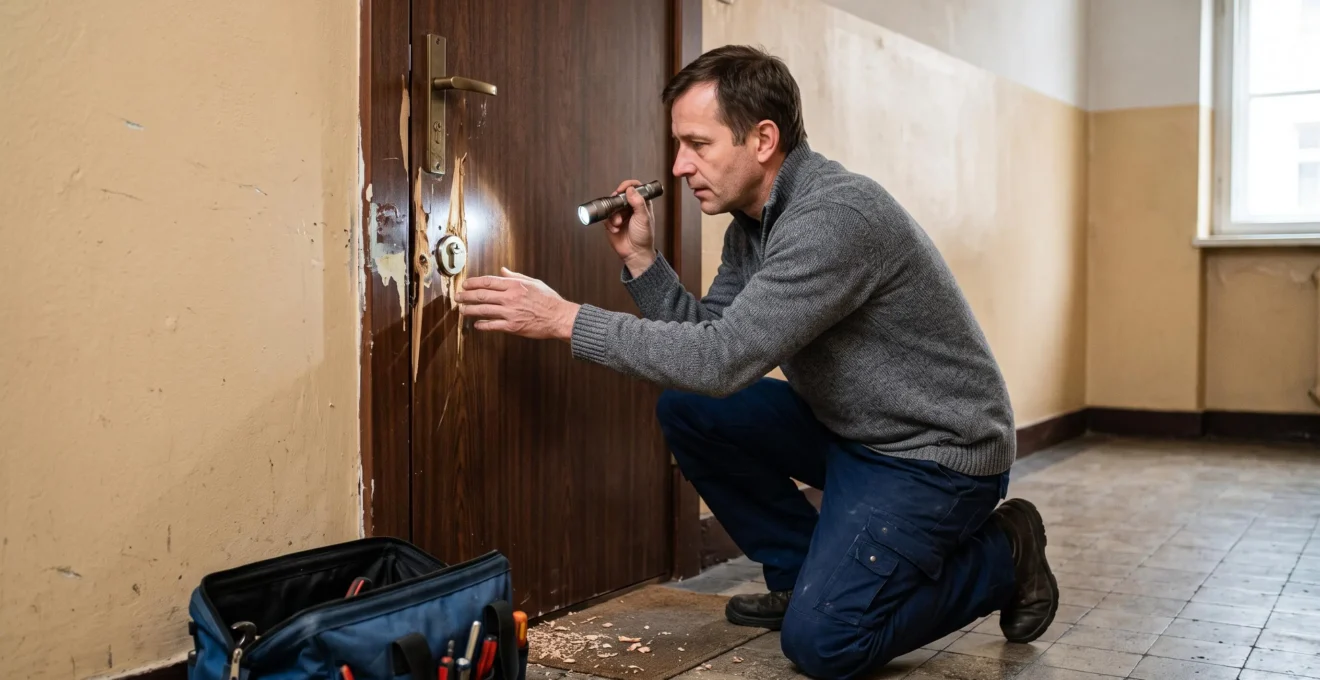
Votre serrure a été forcée, le montant de votre porte est abîmé, mais aucun objet n’a disparu. Cette situation peut donner droit à une indemnisation par votre assurance habitation, même lorsque les cambrioleurs n’ont pas réussi à entrer dans le logement. Tout dépend des garanties souscrites et des circonstances du sinistre.
En France, certains contrats multirisques habitation couvrent les détériorations immobilières commises lors d’une tentative de vol. La réparation d’une porte fracturée, le remplacement d’un cylindre ou la remise en état d’une fenêtre endommagée peuvent donc être pris en charge, sous réserve des franchises, plafonds et exclusions applicables.
La priorité consiste à sécuriser l’habitation, préserver les traces d’effraction et constituer un dossier convaincant. Une mauvaise décision dans les premières heures, notamment une réparation importante sans documentation des dommages, peut compliquer le remboursement.
Porte fracturée sans vol : les points essentiels
- Une indemnisation reste possible sans objet volé : la garantie vol, tentative de vol ou vandalisme peut couvrir les dégradations selon le contrat.
- Les preuves sont déterminantes : photographiez les dommages, déposez plainte et conservez les justificatifs des réparations.
- La franchise peut réduire le remboursement : comparez le devis, le montant restant à votre charge et les plafonds applicables avant d’engager des travaux définitifs.
- Pourquoi votre assurance peut rembourser la serrurerie même si rien n’a été volé
- Comment prouver une tentative de cambriolage : les 4 éléments de preuve indispensables
- Porte forcée à 300 € : faut-il déclarer le sinistre avec une franchise de 250 € ?
- L’erreur qui annule votre indemnisation : changer la serrure avant le constat
- Tentative d’effraction : quelles améliorations de sécurité l’assurance peut financer
- Garantie vol : avec ou sans effraction, quelle différence d’indemnisation ?
- Pourquoi une alarme certifiée NF A2P augmente la valeur de revente mais pas un système basique
- Protection contre le vol : comment augmenter la valeur de votre bien avec la bonne sécurisation
Pourquoi votre assurance peut rembourser la serrurerie même si rien n’a été volé
Une tentative d’effraction peut être indemnisée même si aucun bien n’a été dérobé. En France, la garantie vol de certains contrats d’assurance habitation couvre également les détériorations immobilières causées lors d’une tentative de cambriolage. La réparation de la porte, de la serrure ou du dormant dépend toutefois des dommages prouvés et des conditions contractuelles.
La distinction fondamentale porte sur la nature du préjudice. Le vol concerne la disparition d’un bien, tandis que les détériorations résultent de l’attaque contre le logement. Les deux peuvent survenir ensemble, mais une porte forcée constitue un dommage matériel même lorsque la tentative de vol échoue.
Trois garanties peuvent intervenir suivant les contrats :
- La garantie vol et tentative de vol : elle peut inclure la réparation des éléments immobiliers endommagés pendant l’effraction tentée.
- La garantie vandalisme : elle peut couvrir certaines détériorations volontaires commises par des tiers, selon ses définitions et exclusions.
- La garantie dégradations immobilières : lorsqu’elle est prévue, elle peut prendre en charge les dommages causés aux portes, serrures ou fenêtres dans les circonstances spécifiées.
La fiche officielle Service-Public.fr sur les conditions de prise en charge du vol par l’assurance habitation confirme que la garantie vol peut inclure les détériorations immobilières commises lors d’un vol ou de sa tentative. Elle précise également que cette garantie n’est pas automatiquement comprise dans toutes les formules.
Par exemple, un serrurier pourrait facturer hypothétiquement 1 200 € pour remplacer une serrure et remettre en état une porte fortement endommagée. Si les dommages sont couverts, l’assureur appliquera les règles du contrat, notamment une éventuelle franchise et un plafond. La facture de 1 200 € ne garantit donc pas un remboursement intégral.
Le statut de l’occupant compte également. Le propriétaire occupant examine sa propre assurance habitation. Le locataire doit prévenir son assureur et son bailleur afin de déterminer la prise en charge des dégradations et l’organisation des travaux. En copropriété, une porte commune peut relever de l’assurance de l’immeuble, selon les responsabilités et contrats concernés.
Enfin, l’absence d’une garantie adaptée, une exclusion applicable ou l’impossibilité d’établir les circonstances peuvent empêcher l’indemnisation. Une déclaration tardive n’entraîne toutefois pas automatiquement la perte des droits.
Une fois la couverture identifiée, reste à démontrer que les dégâts résultent réellement d’une tentative de cambriolage et non d’une simple détérioration d’origine inconnue.
Comment prouver une tentative de cambriolage : les 4 éléments de preuve indispensables
Pour établir une tentative de cambriolage, réunissez quatre catégories de preuves : les traces matérielles d’effraction, les photographies des dommages, le récépissé de dépôt de plainte et les justificatifs de réparation. Ces pièces permettent à l’assureur de vérifier les circonstances du sinistre, son ampleur et le coût de remise en état, même sans vol constaté.
Les traces physiques constituent le premier point d’attention. Elles peuvent comprendre des marques d’outil sur le bâti, une gâche arrachée, un cylindre percé, une serrure déformée ou une fenêtre présentant des signes de forçage.
Une porte simplement cabossée ne prouve pas nécessairement une tentative d’effraction. L’assureur doit pouvoir apprécier si les dommages sont compatibles avec les circonstances déclarées. Il peut demander une expertise lorsque les éléments sont insuffisants ou contradictoires.
Avant toute intervention, prenez des photographies générales de l’entrée et des vues rapprochées de chaque zone endommagée. Conservez les fichiers originaux et, si possible, les informations relatives à leur date de création. Photographiez également les éventuels débris et les dégâts sur le cadre.
Le dépôt de plainte permet ensuite de formaliser les faits auprès de la police ou de la gendarmerie. Le récépissé doit être conservé et transmis lorsque l’assureur le demande. Une plainte ne constitue pas, à elle seule, une preuve irréfutable de toutes les circonstances déclarées, mais elle joue un rôle important dans la constitution du dossier.
Enfin, les devis détaillés, factures acquittées et observations du serrurier permettent de chiffrer les dommages. Un témoignage de voisin ou un enregistrement de vidéosurveillance obtenu légalement peut compléter le dossier, sans remplacer les éléments matériels disponibles.
Les 5 actions pour constituer un dossier d’effraction exploitable
- Photographier les dommages : conserver un dossier de clichés généraux et rapprochés montrant les points d’attaque.
- Déposer plainte : obtenir un récépissé mentionnant les faits signalés et les éléments endommagés.
- Déclarer le sinistre : conserver une confirmation de déclaration auprès de l’assureur, avec le numéro de dossier s’il est attribué.
- Documenter la serrurerie : demander un devis ou une facture détaillant les réparations et les dommages observés par l’artisan.
- Regrouper les justificatifs : transmettre les pièces demandées et conserver une copie complète des échanges avec l’assurance.
Lorsque les dommages sont peu visibles, notamment en présence d’une serrure manipulée sans dégradation apparente, la qualification de l’événement dépend davantage des constatations et des clauses du contrat. En cas de désaccord technique, une contre-expertise peut être envisagée.
Ces justificatifs servent également à déterminer le montant des réparations. Leur utilité est particulièrement importante lorsque la franchise représente une part élevée de la facture.
Porte forcée à 300 € : faut-il déclarer le sinistre avec une franchise de 250 € ?
Pour une porte dont la réparation coûte 300 € avec une franchise contractuelle de 250 €, l’indemnisation théorique n’est que de 50 €, à condition que les dommages soient intégralement couverts et qu’aucun autre plafond ou limitation ne s’applique. Il faut donc comparer ce montant aux conséquences possibles d’une déclaration, sans négliger l’obligation contractuelle de signaler les sinistres concernés.
Le calcul financier est simple, mais la décision ne dépend pas uniquement de la différence entre le devis et la franchise. Un contrat peut appliquer des règles spécifiques aux frais de serrurerie, avec un plafond de remboursement ou des dépenses qui ne sont pas toutes garanties.
Voici plusieurs scénarios purement hypothétiques, en supposant que les frais sont éligibles, qu’aucun plafond supplémentaire ne s’applique et que la franchise est déduite du montant couvert.
| Coût de réparation | Franchise | Indemnisation théorique |
|---|---|---|
| 300 € | 250 € | 50 € |
| 600 € | 250 € | 350 € |
| 1 200 € | 250 € | 950 € |
| 200 € | 250 € | 0 € |
La franchise n’est pas toujours une somme fixe. Il faut vérifier les conditions particulières du contrat, les modalités de calcul et l’existence éventuelle d’une franchise propre à la garantie vol ou aux détériorations immobilières.
Contrairement à l’assurance automobile, l’assurance habitation ne fonctionne pas avec un coefficient légal généralisé de bonus-malus. Toutefois, l’historique des sinistres peut être pris en compte par certains assureurs dans l’appréciation du risque, la tarification ou les décisions de renouvellement, dans les limites applicables.
Un petit remboursement immédiat n’est donc pas nécessairement le seul élément à considérer. Avant de renoncer à une demande d’indemnisation, vérifiez également ce que le contrat impose en matière de déclaration et ce que l’assureur propose comme prise en charge.
La sécurisation du logement reste prioritaire : si la porte ne ferme plus, il faut éviter qu’un second sinistre survienne, indépendamment de l’intérêt économique du remboursement.
Une fois cette comparaison effectuée, les travaux doivent être organisés de manière à ne pas faire disparaître les preuves nécessaires à l’assureur.
L’erreur qui annule votre indemnisation : changer la serrure avant le constat
Remplacer immédiatement une serrure fracturée ne supprime pas automatiquement le droit à indemnisation. En revanche, jeter le mécanisme endommagé sans photographies, sans facture détaillée et sans accord préalable pour des travaux importants peut fragiliser le dossier. En cas d’urgence, il faut sécuriser les lieux tout en conservant autant que possible les traces permettant de démontrer l’effraction.
Une serrure détériorée est un élément matériel précieux. Le cylindre peut présenter des rayures, des déformations ou des marques d’outillage que l’assureur ou son expert cherchera à examiner. Si ces éléments disparaissent, l’évaluation des circonstances peut devenir plus difficile.
Pour autant, laisser une habitation ouverte pendant plusieurs jours n’est pas une solution. Les mesures d’urgence destinées à sécuriser le logement doivent être distinguées des travaux définitifs qui modifient substantiellement les éléments endommagés.
La bonne démarche consiste à photographier les dégâts immédiatement, à déposer plainte et à contacter l’assureur sans attendre. Si la porte présente un danger ou ne ferme plus, un dépannage de mise en sécurité peut être nécessaire avant une éventuelle expertise.
Il est alors prudent de demander au serrurier de conserver les pièces remplacées et de décrire les dommages sur sa facture. Lorsque c’est possible, faites confirmer par l’assureur les travaux autorisés et les justificatifs qu’il souhaite recevoir.
La réglementation française fixe un délai minimal de déclaration qui ne peut généralement être inférieur à cinq jours ouvrés, ramené à deux jours ouvrés en cas de vol. Pour une tentative d’effraction sans soustraction, le délai applicable doit être vérifié selon la qualification du sinistre et le contrat. Une déchéance pour déclaration tardive suppose notamment une clause contractuelle et, dans les conditions prévues par la loi, la preuve d’un préjudice subi par l’assureur.
Ces règles figurent dans l’article L113-2 du Code des assurances relatif aux obligations de l’assuré.
Si la serrure a déjà été remplacée, rassemblez les photographies disponibles, le devis, la facture et une attestation factuelle du serrurier. Une contre-expertise peut être envisagée si l’évaluation ou les conclusions de l’expert sont contestées, sans garantir un changement de décision.
Une fois la porte remise en état et les preuves conservées, il devient possible d’étudier les améliorations de sécurité pertinentes, en distinguant ce qui peut être indemnisé de ce qui relève d’un investissement personnel.
Tentative d’effraction : quelles améliorations de sécurité l’assurance peut financer
Après une tentative d’effraction, l’assurance peut financer la réparation de la porte, du dormant, de la serrure ou des autres éléments garantis. En revanche, remplacer une serrure ordinaire par un équipement plus performant ou installer une porte blindée n’est pas automatiquement remboursé. Les améliorations de sécurité dépendent des garanties, des plafonds et d’un éventuel accord spécifique de l’assureur.
Il convient d’abord de distinguer la remise en état du logement et son renforcement. L’objectif habituel de l’indemnisation est de réparer le dommage couvert selon les modalités prévues au contrat, et non de financer librement une modernisation.
Un exemple hypothétique permet de comprendre cette distinction. Après une tentative d’effraction, le remplacement équivalent d’une serrure est évalué à 300 €. L’occupant souhaite installer à la place un équipement renforcé facturé 600 €. Si le contrat ne finance que la réparation équivalente, la différence de 300 € reste en principe à sa charge, avant même de tenir compte de la franchise.
Certaines formules peuvent prévoir des modalités plus favorables, telles qu’une indemnisation en valeur à neuf, des frais de mise en sécurité ou une prise en charge élargie du remplacement de certains équipements. Ces prestations ne doivent jamais être présumées acquises.
| Intervention | Situation habituelle | Point à vérifier |
|---|---|---|
| Réparation du dormant fracturé | Potentiellement indemnisable | Garantie détériorations immobilières |
| Remplacement d’un cylindre forcé | Potentiellement indemnisable | Plafond, franchise et devis |
| Pose d’une serrure renforcée | Surcoût souvent personnel | Accord écrit pour une éventuelle amélioration |
| Installation d’une alarme | Investissement préventif distinct | Option particulière ou avantage contractuel éventuel |
Les dispositifs publics, locaux ou fiscaux éventuellement disponibles doivent faire l’objet d’une vérification individualisée. Il n’existe pas, sur la base des éléments documentaires disponibles ici, de droit général au remboursement public d’une serrure renforcée après une effraction.
Une meilleure sécurisation peut aussi conduire l’assureur à réexaminer les conditions de garantie ou la prime, sans qu’une réduction soit systématique. Avant les travaux, il est utile de solliciter une réponse écrite indiquant précisément ce qui peut être financé.
Cette différence entre réparation et renforcement renvoie à une autre distinction essentielle : tous les contrats ne protègent pas de la même manière un logement selon que le vol s’accompagne ou non de traces d’effraction.
Garantie vol : avec ou sans effraction, quelle différence d’indemnisation ?
La garantie vol avec effraction concerne les événements répondant à la définition contractuelle d’une intrusion forcée, tandis que certains contrats couvrent aussi des vols réalisés sans dégradation visible. Les différences portent sur les circonstances admises, les justificatifs exigés et parfois les franchises ou plafonds. Une tentative sans objet dérobé doit être examinée sous l’angle des détériorations garanties.
Dans le langage courant, l’effraction évoque une serrure arrachée ou une porte fracturée. Les contrats peuvent cependant reconnaître d’autres modes d’intrusion, notamment certaines formes de manipulation de serrure, en fonction de leurs définitions et des preuves disponibles.
Une garantie vol peut couvrir plusieurs situations distinctes :
- Vol avec effraction : entrée dans le logement en forçant une ouverture ou en utilisant un procédé reconnu par le contrat.
- Vol par introduction clandestine : intrusion dans les circonstances expressément garanties.
- Vol avec clés volées ou perdues : prise en charge éventuelle selon les clauses et les mesures de protection imposées.
- Vol commis par ruse : situation dont la couverture doit être vérifiée, car elle ne relève pas automatiquement de toute garantie vol.
Le niveau d’indemnisation ne dépend pas uniquement du mode d’intrusion. La nature des biens, leur valeur, l’usure retenue, les plafonds et les conditions de sécurité exigées peuvent modifier fortement le remboursement.
Les bijoux, objets de valeur, équipements électroniques et biens conservés dans un garage ou une cave peuvent ainsi relever de limites particulières. Les objets laissés dans un véhicule ne sont pas nécessairement couverts par la garantie vol du logement.
Dans le cas d’une porte fracturée sans disparition de biens, la question centrale n’est donc pas celle du remboursement des objets volés, mais celle de la garantie applicable aux dégâts provoqués par la tentative. Le contrat peut intégrer ces frais à la garantie vol et tentative, ou les rattacher à une autre garantie.
Si le refus d’indemnisation repose uniquement sur l’absence d’objet dérobé, demandez à l’assureur d’identifier la clause contractuelle justifiant cette décision. Une exclusion ne doit pas être supposée sans examen des stipulations applicables.
Au-delà du sinistre déjà subi, la qualité des protections installées peut influencer les exigences contractuelles. Encore faut-il distinguer les certifications techniques des simples arguments commerciaux.
Pourquoi une alarme certifiée NF A2P augmente la valeur de revente mais pas un système basique
Une alarme bénéficiant d’une certification NF&A2P fournit un élément de preuve technique sur la conformité du matériel à un référentiel de certification. Un système non certifié ne présente pas nécessairement les mêmes justificatifs. Cette différence peut intéresser un assureur ou un acquéreur, mais aucune plus-value immobilière automatique ne peut être attribuée à la seule présence d’une alarme certifiée.
Il faut distinguer deux familles d’équipements : les dispositifs électroniques de détection d’intrusion et les protections mécaniques qui résistent physiquement aux tentatives d’ouverture forcée.
La certification NF&A2P des matériels électroniques de sécurité repose notamment sur des essais en laboratoire et des audits de fabrication. Les modalités de maintien comprennent également des contrôles périodiques, comme l’explique la présentation de la certification NF&A2P des équipements électroniques par CNPP.
La certification A2P des serrures et des blocs-portes relève, quant à elle, de référentiels propres à ces équipements. Il serait donc inexact d’appliquer indistinctement les mêmes niveaux de résistance mécanique à une alarme, une serrure et une porte.
Une alarme signale ou détecte une intrusion selon son architecture. Elle ne remplace pas la résistance physique d’une porte et ne garantit pas qu’une tentative d’effraction échouera.
Pour l’assurance, une certification peut être pertinente si les conditions contractuelles imposent certaines protections. La présence d’un matériel certifié ne donne cependant pas systématiquement droit à une prime inférieure.
Sur le marché immobilier, des équipements identifiables, correctement installés et accompagnés de justificatifs peuvent constituer des arguments de présentation du bien. Leur influence réelle sur le prix dépend toutefois du logement, de son environnement et des attentes des acheteurs.
Aucun pourcentage universel de revalorisation n’est établi ici. La valeur d’un dispositif de sécurité doit être évaluée à partir de son utilité, de sa qualité vérifiable et de son adéquation au logement, plutôt qu’à partir d’une promesse chiffrée.
Le choix le plus cohérent consiste ainsi à analyser les faiblesses réelles de l’habitation et à renforcer les protections prioritaires, plutôt que de multiplier les dispositifs sans stratégie d’ensemble.
À retenir avant de renforcer votre logement
- La réparation de la porte endommagée et l’installation d’une protection supérieure doivent faire l’objet de devis distincts pour clarifier leur financement.
- La certification apporte une information technique vérifiable, mais elle ne remplace ni une installation adaptée ni l’entretien des équipements.
- Un investissement de sécurité doit répondre aux caractéristiques du logement et aux exigences réelles du contrat, sans présumer d’une plus-value immobilière.
Protection contre le vol : comment augmenter la valeur de votre bien avec la bonne sécurisation
Une sécurisation cohérente peut améliorer l’attractivité d’un logement en rendant ses protections plus lisibles et rassurantes pour un futur acquéreur. Il faut prioriser les accès vulnérables, choisir des équipements adaptés et conserver les justificatifs. En revanche, aucune augmentation de valeur de 5 %, ni aucun autre pourcentage, ne peut être garantie par l’installation d’une porte renforcée ou d’une alarme.
Le premier investissement à envisager concerne l’accès principal. Une serrure performante installée sur une porte ou un dormant fragilisé ne suffit pas nécessairement à constituer une protection mécanique cohérente. L’ensemble porte, fixation, cadre et fermeture doit être considéré.
Les blocs-portes certifiés A2P présentent différents niveaux de résistance : BP1, BP2 et BP3. Le CNPP précise que les temps minimaux de résistance associés sont respectivement de 5, 10 et 15 minutes lors d’essais intensifs en laboratoire. Ces durées ne représentent pas une garantie de résistance identique lors d’un cambriolage réel.
Ces classifications sont détaillées sur la page du CNPP consacrée à la certification A2P des blocs-portes.
Une fois l’entrée principale protégée, l’analyse doit s’étendre aux autres accès. Une maison individuelle peut présenter des vulnérabilités au niveau des portes secondaires, fenêtres ou ouvertures donnant sur le jardin. Dans un appartement, la porte palière et les conditions d’accès à l’immeuble jouent souvent un rôle important.
| Critère | Appartement | Maison individuelle |
|---|---|---|
| Accès principal | Vérifier porte palière, serrure et dormant | Vérifier porte d’entrée et accès secondaires |
| Ouvertures | Examiner les fenêtres accessibles et portes-fenêtres | Examiner les fenêtres, baies et accès depuis le jardin |
| Protections complémentaires | Évaluer les équipements compatibles avec la copropriété | Évaluer éclairage, détection et protection des annexes |
| Formalités | Vérifier les règles de copropriété pour les travaux concernés | Vérifier les autorisations éventuellement nécessaires selon les travaux |
Pour un appartement, les interventions qui touchent à l’aspect extérieur de la porte palière, aux parties communes ou à des éléments soumis au règlement de copropriété doivent être vérifiées au préalable. Dans une maison, les investissements peuvent être répartis entre plusieurs points d’accès.
L’intérêt d’une installation doit aussi être examiné au regard du contrat d’assurance : certains assureurs imposent des protections particulières ou les prennent en considération lors de l’appréciation du risque. Il est préférable de demander une confirmation écrite plutôt que de supposer une réduction tarifaire.
Enfin, les factures, certificats, références des équipements et documents d’installation peuvent être conservés dans un dossier transmissible lors d’une vente. Ils permettent de décrire précisément les améliorations réalisées, sans inventer une valorisation financière.
La prochaine action utile consiste à demander à votre assureur une confirmation écrite des réparations couvertes, puis à solliciter un devis séparé pour les améliorations de sécurité que vous souhaitez financer. Cette démarche permet de traiter le sinistre actuel tout en préparant une protection mieux adaptée au logement.
Une tentative d’effraction sans entrée dans le logement est-elle indemnisable ?
Oui, une indemnisation est possible si votre contrat couvre les détériorations provoquées par une tentative de vol. Le fait que les cambrioleurs n’aient pas pénétré dans le logement ou dérobé d’objet ne suffit pas, à lui seul, à exclure le remboursement. L’assureur vérifie toutefois les circonstances, les preuves et les conditions de garantie.
Un serrurier peut-il intervenir avant le passage de l’expert de l’assurance ?
Oui, si une intervention urgente est nécessaire pour sécuriser le logement. Photographiez préalablement les dommages lorsque cela est possible, conservez les pièces remplacées et demandez une facture détaillée. Pour les réparations importantes qui ne présentent pas de caractère urgent, sollicitez l’accord de l’assureur avant les travaux. L’expertise n’est pas systématique.
Le locataire doit-il payer lui-même une porte fracturée par un cambrioleur ?
Le locataire ne doit pas nécessairement supporter définitivement le coût. Il convient de prévenir rapidement le bailleur et son assureur, de documenter les dégâts et de déterminer les responsabilités ainsi que les garanties mobilisables. La réparation d’une porte appartenant au logement et celle d’une porte commune peuvent faire intervenir des interlocuteurs différents. La répartition des frais dépend des circonstances et des règles applicables.
Que faire si l’assureur refuse l’indemnisation faute de traces d’effraction suffisantes ?
Demandez une décision motivée précisant les dispositions contractuelles invoquées. Transmettez, si vous en disposez, des photographies supplémentaires, une attestation technique du serrurier ou tout élément pertinent concernant les faits. Si le désaccord persiste, une réclamation écrite puis, selon la situation, une contre-expertise ou une médiation peuvent être envisagées. Ces démarches ne garantissent pas que le refus sera annulé.
L’assurance rembourse-t-elle le dépannage d’urgence effectué un soir ou un week-end ?
La prise en charge dépend de la garantie applicable, des plafonds et des éventuelles conditions d’assistance ou de recours à un prestataire agréé. Les majorations liées aux horaires d’intervention ne sont pas nécessairement remboursées intégralement. Si la situation le permet, contactez l’assistance prévue au contrat avant de commander le dépannage et conservez la facture détaillée.