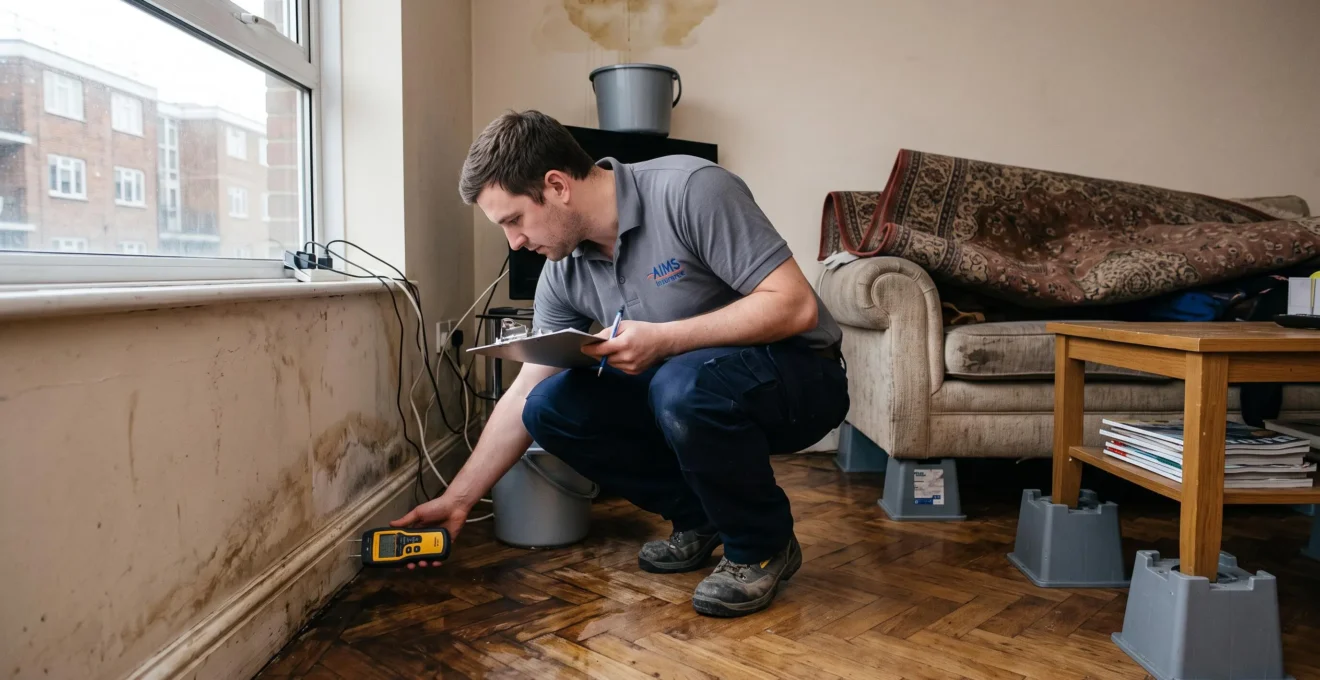
Un plafond qui goutte, un parquet qui gonfle, puis des semaines sans proposition d’indemnisation : après un dégât des eaux, l’attente peut devenir aussi éprouvante que le sinistre. Le chiffre de 60 % des sinistrés attendant plus de six mois, évoqué dans le titre, n’est toutefois pas établi par les sources disponibles. Il ne doit pas être considéré comme une statistique vérifiée.
En France, les retards peuvent se produire à plusieurs étapes : identification de la fuite, détermination des garanties, expertise, chiffrage des dommages, accord sur les réparations ou production des justificatifs. Aucun délai unique de six mois ne s’applique à tous les dossiers. La durée de règlement dépend notamment du contrat et de l’avancement des opérations nécessaires.
Pour accélérer votre indemnisation, deux réflexes sont essentiels : déclarer rapidement le sinistre et constituer des preuves exploitables sans attendre l’expert. Il faut également distinguer les réparations d’urgence, destinées à empêcher l’aggravation, des travaux définitifs qui nécessitent souvent un accord préalable. Les règles juridiques présentées ci-dessous concernent la France ; elles peuvent différer dans les autres pays francophones.
Dégât des eaux : les trois réflexes décisifs
- Vérifiez la cause du dommage et les garanties de votre contrat : toutes les infiltrations et réparations ne sont pas automatiquement couvertes.
- Déclarez le sinistre dès sa découverte. Le délai contractuel français ne peut être inférieur à cinq jours ouvrés, mais un retard ne supprime pas automatiquement la garantie.
- Photographiez les dommages, conservez les justificatifs et demandez un suivi écrit des étapes d’expertise et d’indemnisation.
- Pourquoi votre fuite est indemnisée mais celle de votre voisin refusée ?
- Comment limiter les dégâts des eaux en 5 gestes avant l’arrivée de l’expert ?
- Indemnisation dégât des eaux : valeur à neuf ou vétusté déduite ?
- L’erreur qui annule votre droit : déclarer un dégât des eaux 6 jours trop tard
- Dans quel ordre effectuer les réparations après un dégât des eaux validé ?
- Comment remonter à la source d’une inondation en copropriété en 7 étapes ?
- Pourquoi votre perte de loyers est un dommage immatériel consécutif ?
- Comment prouver la valeur de vos biens endommagés sans factures d’origine ?
Pourquoi votre fuite est indemnisée mais celle de votre voisin refusée ?
Deux dégâts des eaux apparemment identiques peuvent recevoir des décisions opposées parce que leur origine, les biens touchés et les garanties souscrites diffèrent. La garantie dommages protège les biens assurés dans les limites du contrat ; la responsabilité civile concerne les dommages causés à autrui. Le refus opposé à un voisin ne signifie donc pas nécessairement une décision arbitraire.
Une fuite provenant d’une installation intérieure peut entrer dans les garanties habituelles, tandis qu’une infiltration par la façade peut dépendre d’une extension particulière. Il faut également distinguer le dommage provoqué par l’eau de la réparation de l’installation défectueuse, souvent non prise en charge.
Cette distinction ressort de la page de France Assureurs sur le règlement d’un dégât des eaux.
| Situation | Prise en charge à examiner | Point de vigilance |
|---|---|---|
| Fuite d’une canalisation intérieure | Garantie dégâts des eaux habituellement mobilisable | La réparation du tuyau peut rester exclue |
| Infiltration par la toiture | Garantie pouvant couvrir les dommages intérieurs | Vérifier les conditions et exclusions |
| Infiltration par la façade | Couverture variable selon le contrat | Rechercher une extension ou une exclusion |
| Gel d’une installation | Garantie à vérifier | Obligations contractuelles de prévention |
| Dommage antérieur à la souscription | Ne relève normalement pas du nouveau contrat | Établir la chronologie du sinistre |
Entre voisins, le constat amiable sert à décrire les locaux atteints, les circonstances et les personnes concernées. Une cause indiquée à tort comme certaine peut compliquer les échanges : lorsqu’elle reste inconnue, mieux vaut le préciser et demander une recherche de fuite.
En copropriété, l’assurance qui organise l’indemnisation n’est pas nécessairement celle du responsable de la fuite. Le traitement peut relever des contrats concernés et des conventions applicables entre assureurs. Un rapport d’expertise aide à clarifier les faits, sans garantir à lui seul un règlement immédiat.
Si l’assureur oppose une exclusion, demandez sa référence contractuelle précise et une explication écrite. Une contestation argumentée commence par cette vérification, non par une supposition sur la responsabilité du voisin.
Comment limiter les dégâts des eaux en 5 gestes avant l’arrivée de l’expert ?
Avant l’expertise, cinq gestes protègent votre logement et votre dossier : arrêter l’arrivée d’eau, sécuriser l’électricité, protéger les biens, photographier les dommages et conserver les éléments utiles à leur évaluation. L’objectif est de limiter immédiatement l’aggravation sans effacer les preuves permettant à l’assureur de déterminer la cause et le montant du préjudice.
La priorité reste la sécurité. Fermez l’alimentation en eau lorsque la fuite provient de votre installation et prévenez le voisin ou le syndic si son origine se situe ailleurs. Si l’eau menace une installation électrique, évitez tout contact avec un équipement humide et faites intervenir un professionnel lorsque la coupure ne peut pas être effectuée sans danger.
Déplacez ensuite les objets encore intacts, surélevez ce qui peut l’être et protégez les zones non touchées. Avant un nettoyage nécessaire, photographiez les traces, leur localisation et les biens abîmés. Conservez les éléments endommagés lorsque cela reste possible et sans risque sanitaire.
Préparez un inventaire pièce par pièce : désignation du bien, ancienneté estimée, état avant le sinistre, dommage constaté et justificatifs disponibles. Ce document constitue une base utile pour l’expertise, même lorsque toutes les factures ont disparu.
Un assèchement d’urgence peut être nécessaire pour empêcher l’apparition de dommages supplémentaires. Il ne faut donc pas maintenir artificiellement les lieux humides dans l’attente de l’expert. En revanche, les travaux définitifs de décoration ou de reconstruction doivent généralement attendre son passage ou l’accord de l’assureur.
Checklist des cinq actions à effectuer dès le sinistre
- Coupez l’eau lorsque cela est possible en sécurité et notez l’heure de l’intervention : conservez une chronologie des événements.
- Sécurisez la zone électrique sans vous exposer et photographiez les installations concernées depuis un emplacement sûr : constituez un relevé de sécurité.
- Déplacez les biens récupérables et photographiez leur emplacement initial : créez un dossier de photos avant et après protection.
- Dressez l’inventaire des objets touchés avec leur état et leur âge estimé : établissez un tableau des pertes.
- Déclarez le sinistre et transmettez les premières pièces à l’assureur : conservez l’accusé de réception et le numéro de dossier.
Conservez également les factures des interventions urgentes. Elles aideront à distinguer les dépenses de sauvegarde des travaux de réparation définitive lors de l’examen du dossier.
Indemnisation dégât des eaux : valeur à neuf ou vétusté déduite ?
L’indemnisation peut être calculée en valeur d’usage, avec déduction de la vétusté, ou inclure un complément de valeur à neuf lorsque cette garantie figure au contrat. La différence dépend du bien, de son ancienneté, des plafonds et des conditions de remplacement. Une mention « valeur à neuf » ne signifie donc pas nécessairement le remboursement intégral et immédiat de tous les achats.
La valeur d’usage tient compte de la dépréciation du bien au moment du sinistre. Une garantie de remplacement peut, selon ses conditions, réduire ou compenser tout ou partie de cette déduction. Elle peut également prévoir un paiement différé du complément après présentation d’une facture.
| Critère | Valeur d’usage | Valeur à neuf contractuelle |
|---|---|---|
| Vétusté | Déduite selon l’évaluation applicable | Compensée dans les limites prévues |
| Justificatifs | Preuve du bien et de sa valeur | Facture de remplacement parfois nécessaire |
| Versement | Selon la procédure contractuelle | Parfois en deux étapes |
| Restrictions | Franchise et plafonds éventuels | Franchise, plafonds, âge et catégories de biens |
Pour arbitrer, examinez simultanément la franchise, le plafond de remboursement et la vétusté applicable. Cette vérification est particulièrement utile pour des appareils électroménagers ou informatiques dont le remplacement peut représenter une dépense importante.
Le versement en deux temps peut aussi expliquer une attente prolongée. Lorsqu’un complément suppose un achat effectif, l’assuré doit organiser son remplacement, obtenir la facture et la communiquer à l’assureur. Il ne faut cependant pas engager une dépense sur la seule hypothèse d’un remboursement futur.
Demandez un décompte détaillé faisant apparaître la valeur retenue, la vétusté, les éventuelles limites contractuelles et le complément conditionnel. Si l’évaluation semble incorrecte, présentez des éléments comparables documentés plutôt qu’une estimation sans justification.
Une proposition faible peut résulter d’un désaccord sur la valeur du bien, mais aussi d’un plafond ou d’une franchise clairement prévu au contrat. Identifier la cause de l’écart permet une contestation plus précise.
L’erreur qui annule votre droit : déclarer un dégât des eaux 6 jours trop tard
Déclarer un dégât des eaux six jours après sa découverte n’annule pas automatiquement votre indemnisation. En France, le contrat doit prévoir un délai d’au moins cinq jours ouvrés. Une déchéance pour retard suppose une clause contractuelle et la démonstration d’un préjudice subi par l’assureur. Six jours calendaires ne correspondent d’ailleurs pas nécessairement à six jours ouvrés.
L’article L113-2 du Code des assurances impose à l’assuré de déclarer le sinistre dès qu’il en a connaissance, dans le délai fixé par son contrat. Ce délai ne peut être inférieur à cinq jours ouvrés pour un dégât des eaux.
Si vous découvrez tardivement une infiltration après une absence, conservez les éléments permettant d’établir la date de découverte : photographies, échanges avec le gardien, message du voisin ou compte rendu d’intervention.
« Ce délai ne peut être inférieur à cinq jours ouvrés. »
Lorsque l’assureur invoque un retard, vérifiez la clause de déchéance puis demandez quel préjudice concret il estime avoir subi. Le Code prévoit également que cette déchéance ne peut être opposée lorsque le retard résulte d’un cas fortuit ou de force majeure.
Le délai de déclaration ne doit pas être confondu avec celui de l’indemnisation. Après l’ouverture du dossier, les étapes peuvent comprendre une recherche de fuite, une expertise si elle est nécessaire, le chiffrage des dommages et l’accord sur l’indemnité. France Assureurs indique que le règlement intervient dans le délai contractuel, en principe dans le mois suivant l’accord amiable.
Pour identifier un blocage, demandez par écrit si le dossier attend une pièce, une expertise, un devis ou une validation. Cette démarche permet de cibler la prochaine action plutôt que de multiplier les relances générales.
Une déclaration rapide reste préférable, même lorsque les dommages ne sont pas encore entièrement évalués. Les justificatifs complémentaires pourront être communiqués ensuite, avec une chronologie claire.
Dans quel ordre effectuer les réparations après un dégât des eaux validé ?
Après validation du sinistre, l’ordre recommandé consiste à supprimer la cause de l’écoulement, sécuriser les installations, réaliser l’assèchement nécessaire, contrôler l’état des supports, puis effectuer les réparations définitives. Les biens mobiliers sont ensuite réparés ou remplacés selon leur état. Cet enchaînement doit être adapté aux dégâts constatés et aux accords obtenus de l’assureur.
Réparer la fuite ne signifie pas refaire immédiatement les murs. Une intervention de plomberie destinée à stopper l’écoulement peut être urgente, tandis qu’une peinture neuve sur un support encore humide risque de se dégrader.
- Arrêter la cause : faire intervenir le professionnel compétent et conserver son rapport.
- Sécuriser et assécher : mettre en œuvre les mesures nécessaires, avec des contrôles d’humidité lorsque la situation l’exige.
- Évaluer les supports : examiner les cloisons, revêtements, parquets et installations touchées.
- Valider les devis : transmettre à l’assureur le détail des travaux définitifs avant leur exécution lorsqu’un accord est nécessaire.
- Remettre en état : réaliser les réparations autorisées, conserver les factures et finaliser les demandes de règlement.
Le mode d’indemnisation peut prévoir un remboursement après présentation des justificatifs ou d’autres modalités contractuelles. Une avance peut être sollicitée, sans être automatiquement due dans tous les cas.
Lorsque le coût réel dépasse un devis accepté, demandez une réévaluation avant d’engager les prestations supplémentaires. Joignez le devis initial, la justification technique de l’écart et le nouveau chiffrage.
En copropriété, les réparations qui dépendent d’une colonne commune ou d’une toiture peuvent nécessiter l’intervention du syndic. Les mesures de protection de votre logement peuvent néanmoins être organisées en parallèle, sans attendre nécessairement la fin de toutes les opérations collectives.
Le bon réflexe consiste à demander quelles interventions sont autorisées immédiatement, lesquelles attendent l’expertise et quelles dépenses pourront être présentées au remboursement. Une réponse écrite sécurise le chantier.
Comment remonter à la source d’une inondation en copropriété en 7 étapes ?
Pour retrouver l’origine d’une fuite en copropriété, il faut suivre les traces d’humidité, identifier les réseaux concernés, examiner les installations accessibles et confronter les observations des occupants. L’enquête peut concerner un équipement privatif, une colonne commune ou l’enveloppe du bâtiment. Lorsqu’aucune cause évidente n’apparaît, une recherche technique spécialisée devient nécessaire.
Voici une méthode de diagnostic en sept étapes, à utiliser avec les occupants, le syndic et les professionnels compétents. Il ne s’agit pas d’un protocole officiel applicable à tous les immeubles.
- Identifier le type d’eau : rechercher si l’écoulement semble lié à l’alimentation, à une évacuation ou aux eaux pluviales, sans manipuler une eau potentiellement contaminée.
- Repérer les traces : photographier plafond, murs, sol et zones d’apparition des premières infiltrations.
- Recueillir les observations : comparer les horaires et circonstances du sinistre avec ceux des autres occupants.
- Examiner les équipements privatifs : faire vérifier les appareils sanitaires, raccordements et appareils à effet d’eau concernés.
- Contrôler les parties communes : signaler au syndic les indices touchant colonnes, gaines, toiture ou façade.
- Demander une recherche spécialisée : envisager avec le professionnel une méthode adaptée, notamment acoustique ou thermographique lorsque pertinente.
- Formaliser les conclusions : obtenir un compte rendu distinguant origine constatée, hypothèses et investigations encore nécessaires.
Selon l’information de l’ADIL sur l’assurance habitation, la copropriété doit être assurée en responsabilité civile pour les sinistres occasionnés par les parties communes. Les copropriétaires doivent également être couverts en responsabilité civile pour les dommages provenant de leurs parties privatives.
Cette répartition aide à déterminer les responsabilités, mais ne désigne pas systématiquement l’assureur qui versera directement l’indemnité à la victime. Le traitement dépend aussi des contrats et des mécanismes de règlement applicables.
Une infiltration récurrente par la toiture ou la façade illustre cette distinction : les dommages intérieurs peuvent être couverts alors que les travaux nécessaires pour supprimer durablement la cause doivent être financés autrement. Le syndic doit alors organiser le traitement des parties communes concernées.
Plus vite l’origine est établie, plus les intervenants disposent d’une base commune pour discuter des garanties et des travaux. La recherche technique ne supprime toutefois pas les délais d’expertise ou de décision contractuelle.
Pourquoi votre perte de loyers est un dommage immatériel consécutif ?
Lorsqu’un dégât des eaux rend un logement loué inhabitable, le bailleur peut perdre des revenus locatifs en conséquence des dommages matériels. Cette perte peut relever d’une garantie de dommages immatériels consécutifs, si le contrat le prévoit. L’indemnisation n’est pas automatique : elle dépend de la garantie souscrite, du lien avec le sinistre et des justificatifs présentés.
Un dommage immatériel consécutif découle d’un dommage matériel identifié. À l’inverse, un préjudice financier sans dommage matériel couvert peut relever d’un autre régime contractuel et ne bénéficie pas nécessairement de la même protection.
Pour le bailleur, il faut rechercher expressément une garantie de perte de loyers ou une garantie équivalente dans le contrat concerné, notamment celui de propriétaire non occupant. Une simple garantie de responsabilité civile ne suffit pas à démontrer que ses recettes locatives sont assurées.
Le dossier peut comprendre le bail, les justificatifs des loyers, les constats décrivant l’état des locaux, la période pendant laquelle ils n’étaient pas utilisables et les documents retraçant les réparations. La durée indemnisable et le montant retenu restent soumis aux conditions et plafonds du contrat.
La situation du locataire est différente. Celui-ci peut avoir besoin d’un hébergement temporaire ou d’une solution de relogement. Ces frais relèvent de garanties distinctes, à examiner séparément des pertes de revenus du propriétaire.
Chaque prolongation du chantier peut augmenter la perte réelle de loyers, sans prolonger automatiquement le plafond contractuel. Pour cette raison, les dates d’intervention, les correspondances avec le syndic et les reports justifiés doivent être conservés.
Une chronologie précise permet de distinguer la durée effective du préjudice de la période contractuellement indemnisable. Cette différence doit être vérifiée avant d’accepter le calcul proposé.
À retenir avant de chiffrer vos pertes
- La preuve de l’existence d’un bien et celle de sa valeur sont deux questions distinctes : réunissez des éléments pour chacune.
- Une facture manquante n’interdit pas de présenter d’autres justificatifs, mais leur force probante dépend de leur précision.
- Un inventaire cohérent, daté et appuyé sur des pièces vérifiables facilite les échanges avec l’expert.
Comment prouver la valeur de vos biens endommagés sans factures d’origine ?
Sans facture d’origine, vous pouvez présenter des relevés bancaires, photographies anciennes, historiques de commandes, numéros de série, attestations ou estimations professionnelles. Aucun document isolé ne garantit l’acceptation d’une valeur. L’objectif est de démontrer de manière cohérente l’existence du bien, ses caractéristiques, son état antérieur et le montant raisonnablement réclamé.
Commencez par rechercher les preuves les plus précises. Un historique d’achat indiquant le modèle et le prix est généralement plus informatif qu’une photographie montrant simplement un objet dans une pièce. Les deux peuvent néanmoins se compléter.
| Justificatif | Ce qu’il peut démontrer | Sa limite |
|---|---|---|
| Historique de commande | Produit, date et prix d’achat | Ne prouve pas toujours l’état avant le sinistre |
| Relevé bancaire | Paiement effectué | Peut ne pas identifier le produit |
| Photo ou vidéo ancienne | Présence et aspect du bien | Valeur d’achat rarement établie |
| Numéro de série ou référence | Identification du modèle | Ne prouve pas seul la propriété |
| Avis d’un professionnel | Estimation argumentée | À apprécier selon son périmètre et sa méthode |
À défaut de facture, une estimation peut s’appuyer sur le prix documenté d’un équipement comparable, en tenant compte de l’âge et de l’état du bien endommagé. Cette approche doit rester transparente : un produit neuf de gamme supérieure ne constitue pas automatiquement une référence appropriée.
Les bijoux, œuvres, instruments et autres objets de valeur nécessitent une attention particulière. Certains contrats appliquent des plafonds par objet ou par catégorie, même lorsque leur existence et leur valeur sont établies. Une estimation ancienne, une déclaration préalable ou une garantie spécifique peut jouer un rôle déterminant selon les clauses souscrites.
Pour les futurs sinistres, réalisez un inventaire vidéo daté de votre logement. Filmez chaque pièce, conservez les références des appareils et associez, lorsque vous les possédez, les justificatifs correspondants. Stockez une copie dans un emplacement sécurisé indépendant du logement.
Rassemblez maintenant vos documents dans un dossier unique, numérotez les biens et demandez à l’assureur de préciser les preuves manquantes pour chaque poste contesté. Cette démarche donne à votre prochaine relance un objectif concret : obtenir une évaluation justifiée et faire avancer le règlement.
Peut-on contester une indemnisation jugée trop faible ?
Oui. Demandez le détail du calcul, les références contractuelles et les justificatifs retenus par l’assureur. Présentez ensuite les éléments qui contredisent l’évaluation. Si le désaccord persiste, vous pouvez saisir le service de réclamation de l’assureur, puis envisager la Médiation de l’Assurance dans les conditions applicables.
L’assureur doit-il envoyer un expert pour chaque dégât des eaux ?
Non. Une expertise n’est pas systématique. L’assureur désigne un expert lorsqu’il estime nécessaire une évaluation des dommages. En l’absence d’expertise sur place, il peut examiner le dossier et ses justificatifs selon sa procédure de règlement.
Une fuite réparée avant l’expertise peut-elle être indemnisée ?
La réparation urgente destinée à arrêter la fuite ne supprime pas, à elle seule, le droit à indemnisation. Il est important de conserver des photographies, les éléments défectueux lorsque cela est possible et la facture d’intervention. La réparation de l’installation à l’origine du sinistre n’est toutefois généralement pas comprise dans la garantie dégâts des eaux.
Que faire si l’assureur ne répond plus après l’expertise ?
Adressez une relance écrite mentionnant le numéro du sinistre, la date de l’expertise, les pièces déjà transmises et la décision attendue. Demandez si le rapport est disponible et quelle étape bloque le règlement. En l’absence de réponse satisfaisante, utilisez la procédure de réclamation prévue par l’assureur.
Une inondation extérieure est-elle toujours couverte par la garantie dégâts des eaux ?
Non. Les dommages causés par une montée des eaux extérieure ne relèvent pas nécessairement de la même garantie qu’une fuite de canalisation ou un débordement d’appareil sanitaire. Il faut examiner les circonstances, les garanties du contrat et l’éventuelle application du régime des catastrophes naturelles lorsque ses conditions sont réunies.