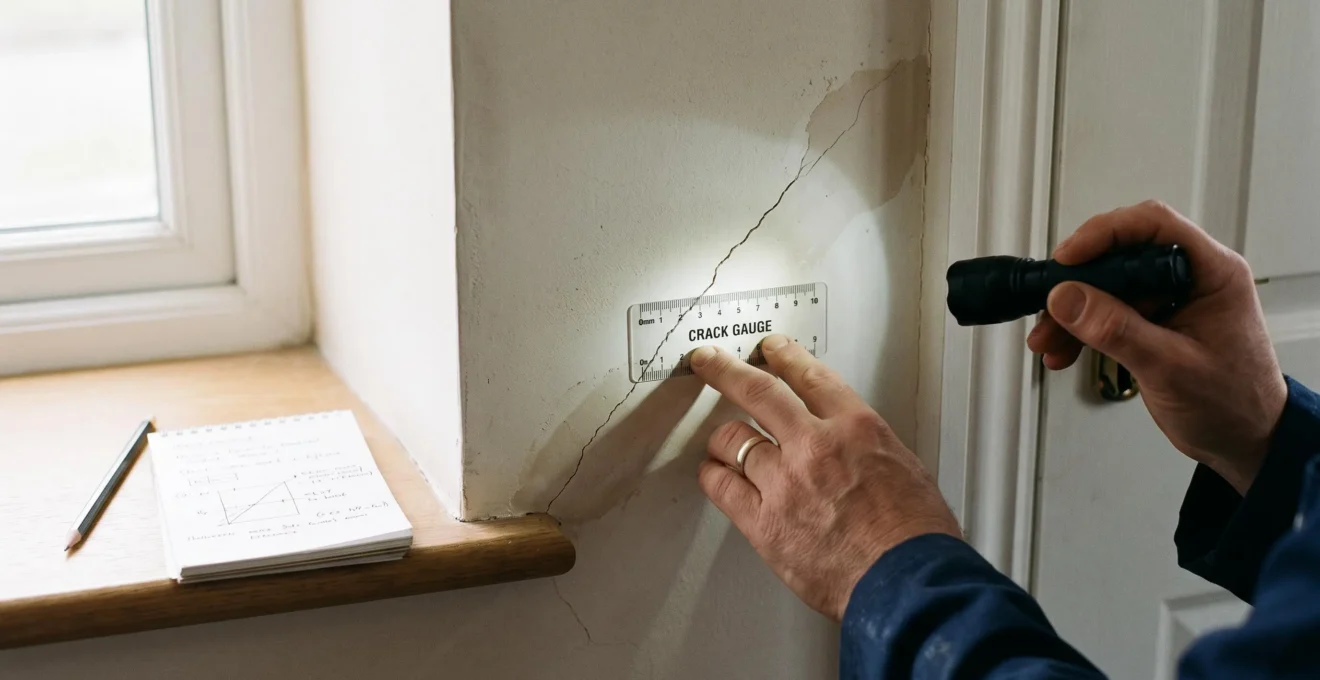
Une fissure apparaît au-dessus d’une fenêtre, traverse un mur du salon ou dessine un escalier sur une façade. Faut-il simplement appliquer un enduit ou craindre un mouvement des fondations ? La réponse dépend moins de la largeur visible que de l’emplacement, de la profondeur, de l’évolution et des déformations associées.
Une microfissure limitée à un revêtement peut être bénigne. À l’inverse, une ouverture relativement fine accompagnée de portes qui coincent, de fissures obliques ou de déformations du bâti peut révéler un problème structurel nécessitant une expertise. Le retrait-gonflement des argiles, les tassements différentiels, les malfaçons et certains travaux voisins figurent parmi les causes possibles.
Avant toute réparation, l’objectif est de qualifier le désordre, conserver les preuves et identifier sa cause. Cette démarche permet d’éviter les travaux inefficaces, de préserver les recours éventuels et de prendre une décision proportionnée au risque. Les règles d’assurance et de responsabilité présentées ci-dessous concernent principalement la France.
Fissures murales : l’essentiel pour décider
- Une fissure de 2 mm peut être préoccupante si elle évolue ou accompagne une déformation ; une fissure de 5 mm n’est pas automatiquement structurelle.
- Des fissures en escalier, des menuiseries qui se bloquent ou des déformations nouvelles justifient un diagnostic professionnel.
- Photographiez, datez et documentez les fissures avant de les reboucher, particulièrement en présence de travaux voisins ou d’un sinistre susceptible d’être assuré.
- Pourquoi une fissure fine de 2 mm peut être plus grave qu’une large de 5 mm ?
- Comment choisir un expert indépendant pour diagnostiquer vos fissures ?
- Rebouchage cosmétique ou reprise en sous-œuvre : quel traitement pour vos fissures ?
- L’erreur qui peut coûter très cher : reboucher les fissures avant de vendre
- Comment surveiller l’évolution de vos fissures pour savoir quand agir ?
- Comment photographier et dater un dommage matériel pour qu’il soit reconnu ?
- Comment photographier un dégât de chantier pour qu’il soit reconnu par l’assurance ?
- Dommages matériels sur chantier : pourquoi une part importante des sinistres ne sont pas couverts ?
Pourquoi une fissure fine de 2 mm peut être plus grave qu’une large de 5 mm ?
Une fissure de 2 mm peut être plus inquiétante qu’une ouverture de 5 mm lorsqu’elle témoigne d’un mouvement actif de la structure, notamment à proximité d’une fenêtre ou dans un mur porteur. Inversement, une fissure plus large mais ancienne et stabilisée ne traduit pas nécessairement un danger immédiat. La largeur seule ne permet jamais de conclure.
Le diagnostic repose sur quatre paramètres : la géométrie, l’emplacement, la profondeur et l’évolution. Une fissure apparue uniquement dans une couche d’enduit ne présente pas le même enjeu qu’une rupture touchant la maçonnerie. Une ouverture fine qui s’agrandit régulièrement appelle davantage de vigilance qu’un défaut ancien dont la stabilité a été établie.
Les désordres liés au retrait-gonflement des argiles peuvent notamment prendre la forme de fissures obliques aux angles des ouvertures. Le dossier Géorisques sur le retrait-gonflement des argiles décrit aussi les déformations des portes et fenêtres, les décollements entre éléments et les effets des tassements différentiels.
Cette grille d’observation aide à reconnaître les situations qui méritent une attention particulière, sans remplacer une expertise sur place.
| Observation | Interprétation possible | Décision conseillée |
|---|---|---|
| Fissuration fine limitée à la peinture ou à l’enduit | Retrait du revêtement ou mouvement superficiel possible | Documenter, vérifier la profondeur et surveiller |
| Fissure oblique partant d’un angle de fenêtre | Déformation locale ou mouvement différentiel possible | Examiner les autres signes et solliciter un diagnostic |
| Fissure en escalier dans une maçonnerie | Mouvement ou sollicitation de l’assemblage des éléments | Faire évaluer la structure |
| Fissure horizontale ou verticale traversante | Origines diverses selon le système constructif | Vérifier la continuité et consulter un spécialiste |
| Fissures nouvelles avec portes qui coincent | Déformation du bâtiment potentiellement active | Demander rapidement une expertise |
L’aspect des bords fournit des indices, sans permettre de dater fiablement une fissure. Des traces de réparation ou d’encrassement suggèrent une histoire antérieure ; des lèvres nettes peuvent être compatibles avec une apparition récente, mais aucun de ces signes ne prouve à lui seul l’ancienneté ou l’activité du mouvement.
Une attention particulière s’impose lorsque plusieurs fissures apparaissent simultanément ou que le mur se déforme. En cas de déformation importante, d’éléments instables ou de menace d’effondrement, il faut éloigner les occupants de la zone exposée et demander une intervention urgente, sans attendre une campagne de mesures.
La distinction a également des conséquences assurantielles. Pour les dommages liés aux mouvements différentiels consécutifs à la sécheresse et à la réhydratation des sols, le régime français des catastrophes naturelles retient notamment les atteintes susceptibles d’affecter la solidité du bâti ou d’entraver son usage normal. La qualification technique importe donc davantage qu’un seuil de largeur arbitraire.
Lorsque les observations restent ambiguës, la prochaine étape n’est pas de choisir un enduit, mais de faire déterminer l’origine du mouvement par un professionnel compétent.
Comment choisir un expert indépendant pour diagnostiquer vos fissures ?
Choisissez un professionnel dont les compétences correspondent à la cause suspectée et qui n’a aucun intérêt commercial à recommander des réparations inutiles. Un ingénieur structure convient à l’analyse du bâti ; un géotechnicien examine les caractéristiques du sol et des fondations. L’expert d’assurance intervient dans l’instruction du sinistre, tandis qu’un expert d’assuré peut défendre votre dossier.
Le terme « expert fissures » ne suffit pas à démontrer une qualification technique précise. Avant de signer une mission, demandez quels examens seront effectués, quelles hypothèses seront étudiées et si les investigations géotechniques ou structurelles sont comprises dans le prix annoncé.
| Intervenant | Mission pertinente | Limite à connaître |
|---|---|---|
| Ingénieur structure | Analyser les murs porteurs, les déformations et la stabilité | Une étude de sol complémentaire peut être nécessaire |
| Géotechnicien | Étudier le terrain, les fondations et leurs interactions | Son intervention ne remplace pas toujours l’analyse complète du bâtiment |
| Expert d’assurance | Examiner les dommages dans le cadre de la garantie mobilisée | Sa mission est définie dans le contexte du dossier assuré |
| Expert d’assuré | Assister le propriétaire et discuter les conclusions techniques ou financières | Son indépendance, ses compétences et ses honoraires doivent être vérifiés |
| Bureau de contrôle | Apporter une expertise technique dans son domaine de mission | Le contrôle technique n’est pas systématiquement une expertise causale de fissuration |
Demandez des références de missions comparables, une assurance de responsabilité professionnelle adaptée, des qualifications pertinentes et une lettre de mission détaillée. Vérifiez également si le professionnel vend ou fait exécuter les travaux qu’il préconise : cette situation peut créer un conflit d’intérêts qu’il faut connaître avant de lui confier le diagnostic.
Le rapport écrit doit idéalement préciser les observations, la structure concernée, les hypothèses causales, les investigations réalisées ou nécessaires, l’évolutivité constatée ou restant à vérifier, ainsi que les solutions envisageables. Une simple recommandation de micropieux sans caractérisation du sol constitue une base insuffisante pour prendre une décision financière importante.
Dans un litige, un rapport argumenté peut renforcer le dossier, mais aucune expertise privée ne garantit automatiquement la reconnaissance du sinistre. L’assureur, les parties ou, en cas de procédure, le juge peuvent discuter les hypothèses et demander des investigations contradictoires.
Un diagnostic réalisé plusieurs mois après l’apparition des désordres ne permet pas toujours d’en établir précisément la date. Les photographies anciennes, documents de travaux et relevés de surveillance doivent donc accompagner les conclusions techniques.
Un diagnostic bien défini évite de confondre la réparation visible de la fissure avec le traitement de sa cause, distinction essentielle pour choisir des travaux durables.
Rebouchage cosmétique ou reprise en sous-œuvre : quel traitement pour vos fissures ?
Le rebouchage cosmétique convient uniquement lorsque la cause du désordre est comprise et que la stabilité du support est suffisamment établie. Lorsqu’un mouvement des fondations ou un défaut structurel persiste, les travaux doivent traiter cette cause avant de réparer le parement. La reprise en sous-œuvre n’est cependant ni automatique ni appropriée à toutes les fissures importantes.
Appliquer un enduit sur une fissure active peut masquer temporairement le symptôme sans empêcher sa réapparition. Une injection de résine n’a pas non plus une fonction universelle : les matériaux, leur emplacement et les méthodes d’application diffèrent selon qu’il s’agit d’étanchéifier une ouverture, de réparer une maçonnerie ou d’intervenir dans le sol.
Le choix du traitement dépend notamment des origines suivantes :
- Retrait ou vieillissement d’un revêtement : traitement local envisageable après vérification du support et de sa stabilité.
- Infiltration d’eau : traitement de l’arrivée d’eau et des dégradations avant la remise en état esthétique.
- Malfaçon ou défaut de liaison : réparation définie selon les sollicitations, l’étendue et le comportement de l’ouvrage.
- Tassement différentiel ou mouvement des argiles : analyse des fondations, du terrain et des variations hydriques avant le choix d’une éventuelle intervention lourde.
Lorsqu’une reprise en sous-œuvre est justifiée, elle vise à améliorer ou modifier les conditions d’appui des fondations existantes. Selon le diagnostic, les solutions étudiées peuvent inclure des fondations approfondies, des micropieux ou certains traitements du sol. La pertinence des injections dépend de la technique employée et des caractéristiques du terrain ; elles ne peuvent pas être considérées comme interchangeables avec les micropieux.
Une démarche technique cohérente comprend généralement l’analyse du bâtiment, les investigations de sol lorsque nécessaires, le dimensionnement de la solution, la préparation du chantier et le contrôle de l’exécution. Des travaux lourds peuvent entraîner des interventions sur les dallages, les réseaux et les aménagements extérieurs.
Sur le plan assurantiel, le dispositif de dommages-ouvrage prévu à l’article L242-1 du Code des assurances organise le préfinancement de réparations relevant du champ des dommages de nature décennale, dans les conditions applicables. Il ne couvre pas indistinctement toutes les fissures.
Avant des travaux non urgents susceptibles de faire l’objet d’une indemnisation, il est prudent de déclarer le dommage et de permettre les constatations nécessaires. Des mesures conservatoires peuvent néanmoins être indispensables pour protéger les occupants ou empêcher une aggravation ; il faut alors les documenter et prévenir rapidement l’assureur.
Comparer des devis n’a de sens que si les entreprises répondent au même diagnostic technique et aux mêmes objectifs de stabilisation. Un devis peu coûteux consacré exclusivement à l’enduit ne peut être comparé directement à une intervention structurelle complète.
La réparation la plus pertinente est celle qui répond au mécanisme réel, préserve la sécurité et laisse une documentation claire pour l’assurance comme pour une future vente.
L’erreur qui peut coûter très cher : reboucher les fissures avant de vendre
Reboucher une fissure avant de vendre n’est pas interdit en soi. Le risque apparaît lorsqu’un vendeur connaît un désordre susceptible d’affecter la solidité ou l’usage du bien et le dissimule sans information suffisante. Si les conditions légales d’un vice caché sont réunies, l’acquéreur peut engager un recours dont les conséquences financières dépassent largement le coût des réparations visibles.
En droit français, les articles du Code civil sur la garantie des vices cachés prévoient notamment la possibilité de restituer le bien contre remboursement du prix ou de le conserver avec une restitution partielle du prix lorsque la garantie s’applique. La connaissance du vice par le vendeur peut également justifier des dommages et intérêts.
Une fissure rebouchée ne constitue pourtant pas automatiquement un vice caché. L’analyse juridique exige de vérifier l’existence du défaut, son antériorité à la vente, son caractère caché et sa gravité au regard de l’usage du bien. Les clauses contractuelles et la situation des parties peuvent également influencer le litige.
Cas pratique hypothétique : une façade repeinte avant la vente
Un propriétaire constate des fissures obliques accompagnées de fenêtres difficiles à fermer. Il fait repeindre la façade avant la commercialisation, sans expertise préalable ni information sur ces désordres. Après l’acquisition, les fissures réapparaissent et l’acheteur fait constater un mouvement des fondations.
Ce scénario ne prouve pas, à lui seul, une responsabilité du vendeur. Il illustre néanmoins l’importance des faits qui devront être établis : cause et antériorité du défaut, connaissance du vendeur, portée de l’information transmise et gravité effective du désordre.
La démarche protectrice consiste à faire examiner les fissures préoccupantes, puis à conserver le rapport et les justificatifs des éventuelles réparations. Le vendeur peut transmettre ces éléments au notaire et à l’acquéreur afin que la transaction repose sur une information précise plutôt que sur des impressions visuelles.
L’acquéreur bénéficie également d’un diagnostic objectif : une fissure limitée à un enduit ne justifie pas automatiquement une diminution importante du prix. À l’inverse, une réparation esthétique récemment exécutée ne prouve pas que le bâtiment est stabilisé.
Enfin, masquer un ancien désordre peut compliquer une future recherche de garantie pour l’acheteur. L’assureur devra notamment apprécier l’origine, la période de survenance et le régime de couverture. Une documentation conservée avant travaux facilite cette analyse, sans garantir une indemnisation.
La transparence appuyée par une expertise constitue généralement une meilleure protection qu’un rebouchage dont personne ne pourra expliquer la nécessité plusieurs années plus tard.
Comment surveiller l’évolution de vos fissures pour savoir quand agir ?
Pour surveiller une fissure, établissez un état initial daté puis reprenez les mesures au même endroit, avec le même repère et des photographies comparables. Un témoin peut révéler un mouvement, mais ne permet pas toujours de le quantifier. Toute aggravation nette, déformation de menuiserie ou apparition de fissures associées justifie une expertise sans attendre le relevé suivant.
Commencez par attribuer un numéro à chaque fissure. Notez son emplacement exact, sa longueur apparente, son ouverture aux points mesurables et les signes associés. Les conditions de mesure doivent rester comparables pour distinguer une évolution réelle des variations provoquées par l’angle de prise de vue ou la précision de l’instrument.
Un témoin de papier fixé sur les deux côtés d’une fissure ou un témoin de plâtre peut signaler un déplacement par sa rupture. Ces dispositifs simples sont toutefois sensibles aux conditions de pose, à l’humidité et aux dégradations accidentelles. Ils ne remplacent pas un fissuromètre adapté lorsqu’une mesure quantitative fiable est nécessaire.
En l’absence de signe alarmant, des relevés espacés d’un à trois mois peuvent constituer un suivi pratique initial, à adapter au diagnostic, aux saisons et à la vitesse d’évolution. Cette fréquence n’est pas une norme de sécurité et ne convient pas à un désordre manifestement actif ou à une situation dangereuse.
Associez chaque observation à son contexte : fortes chaleurs, période sèche, réhydratation des terrains, travaux proches ou apparition de nouvelles infiltrations. Une correspondance temporelle peut orienter les investigations, sans démontrer à elle seule la cause du dommage.
Pour faciliter la lecture des observations, un tableau de suivi peut réunir ces éléments :
| Information | Contenu à enregistrer |
|---|---|
| Identification | Numéro, pièce, façade, point de mesure |
| Date | Jour du relevé et auteur de l’observation |
| Mesure | Ouverture constatée, méthode et précision disponible |
| Photographie | Nom du fichier original et position de la prise de vue |
| Contexte | Météo récente, travaux, infiltrations, menuiseries |
| Évolution | Stabilité apparente, aggravation ou incertitude |
Des fissures qui s’allongent, s’ouvrent rapidement, apparaissent en série ou s’accompagnent d’un déplacement visible de la structure imposent de réévaluer le niveau de risque. Une infiltration persistante peut également dégrader les matériaux et justifier une intervention rapide, même sans mouvement mesurable.
Les relevés peuvent contribuer à un dossier d’assurance en reconstituant l’historique du dommage. Ils ne démontrent cependant ni automatiquement son caractère soudain, ni la réunion des conditions d’une garantie. Certains phénomènes reconnus, comme les mouvements de terrain liés à la sécheresse, s’installent progressivement.
Une surveillance utile doit conduire à une décision : poursuivre les mesures lorsque la situation est jugée stable, demander une expertise en cas d’incertitude ou agir sans délai face à un danger manifeste.
Comment photographier et dater un dommage matériel pour qu’il soit reconnu ?
Photographiez le dommage dans son environnement, puis en gros plan avec une règle permettant d’apprécier ses dimensions. Conservez les fichiers originaux, leurs métadonnées et un relevé écrit des dates d’observation. Ces éléments renforcent la traçabilité d’une fissure, mais la reconnaissance par l’assureur dépend également de sa cause et des garanties applicables.
Une photographie isolée montre un état, pas nécessairement la date d’apparition du désordre. Pour construire un dossier exploitable, il faut donc associer les images à des informations indépendantes : date de première découverte, témoignages éventuels, documents d’entretien, factures de travaux et historique des incidents signalés.
Un protocole photographique cohérent comprend des vues générales permettant de localiser chaque fissure, des vues intermédiaires montrant les ouvertures ou éléments voisins, et des vues rapprochées avec échelle. Lors des prises de vue suivantes, reproduisez autant que possible le cadrage et les conditions de mesure.
Gardez les photos natives plutôt que de ne conserver que des versions recadrées ou compressées. Les métadonnées EXIF peuvent aider à établir une chronologie, mais elles peuvent être modifiées et ne constituent pas une preuve incontestable. Leur crédibilité est renforcée lorsqu’elles concordent avec d’autres documents.
Checklist : constituer un dossier de fissures exploitable
- Numérotez chaque fissure et reportez-la sur un croquis du bâtiment : livrable, un plan de localisation annoté.
- Réalisez trois vues photographiques par zone, dont une avec échelle : livrable, une série de fichiers originaux identifiés.
- Consignez la date de découverte et les mesures disponibles : livrable, une fiche d’observation datée.
- Rassemblez les éléments de contexte utiles, notamment travaux, courriers et événements connus : livrable, une chronologie documentaire.
- Transmettez le dossier à l’interlocuteur concerné et conservez une preuve de réception : livrable, une copie du signalement et son accusé de réception lorsqu’il existe.
Pour un sinistre susceptible de relever d’une catastrophe naturelle, les dates de l’événement, de reconnaissance officielle et de déclaration peuvent jouer des rôles distincts. Le chapitre du Code des assurances sur les catastrophes naturelles fixe notamment des règles spécifiques de déclaration. En France, celle-ci doit intervenir dès la connaissance du sinistre et au plus tard trente jours après la publication de l’arrêté de reconnaissance.
Le même ensemble de preuves ne remplit pas exactement la même fonction selon le destinataire. Pour l’assureur, il documente les dommages et leur chronologie ; pour une entreprise, un voisin ou un syndic, il peut soutenir une demande d’explications, un constat contradictoire ou un recours en responsabilité.
Si le désordre paraît lié à l’intervention d’un tiers, formalisez les faits par écrit sans présenter comme certaine une causalité non établie. Une notification datée protège mieux la chronologie qu’une simple conversation orale.
Lorsque la fissuration apparaît pendant un chantier voisin, la preuve de l’état antérieur du bâtiment devient particulièrement importante, car elle facilite la comparaison avant et après les travaux.
Comment photographier un dégât de chantier pour qu’il soit reconnu par l’assurance ?
Lorsqu’une fissure apparaît pendant des travaux voisins, il faut documenter l’état du bâtiment avant, pendant et après le chantier pour établir une chronologie vérifiable. Des photographies datées, un constat contradictoire et des informations sur les opérations réalisées peuvent soutenir l’analyse du lien de causalité. La proximité temporelle ne suffit toutefois pas à prouver la responsabilité de l’entreprise.
Un terrassement, une démolition, une excavation ou des travaux de fondations peuvent modifier les sollicitations ou les conditions du terrain à proximité d’une construction existante. Mais une fissure découverte pendant ces opérations peut également provenir d’un mouvement antérieur, d’une faiblesse constructive ou d’un autre phénomène. La détermination de son origine nécessite donc une analyse technique.
Avant le démarrage de travaux importants, un état des lieux contradictoire du bâtiment voisin constitue une précaution particulièrement utile. Il permet de décrire les fissures déjà présentes, les déformations visibles et les zones intactes. Le document gagne en valeur lorsqu’il identifie les personnes présentes, les parties examinées et les éventuelles réserves de chacun.
Si cet état initial n’existe pas, rassemblez les éléments antérieurs disponibles : photographies familiales montrant les murs, documents de rénovation, anciens diagnostics et témoignages susceptibles d’éclairer la chronologie. Leur valeur doit être appréciée selon leur précision et leur fiabilité.
Pendant le chantier, conservez une trace des opérations proches de la zone fissurée, sans pénétrer sur une propriété ou un chantier sans autorisation. En cas de refus d’établir un constat contradictoire, un commissaire de justice peut constater matériellement les désordres visibles. Son intervention ne remplace pas une expertise technique établissant leur cause.
Le dossier doit être communiqué par écrit au maître d’ouvrage concerné et, selon les circonstances, à l’entreprise, au maître d’œuvre ou aux assureurs. Il convient de demander leurs coordonnées d’assurance pertinentes et de conserver les réponses, sans présumer du régime de responsabilité applicable.
La responsabilité décennale peut intervenir pour certains dommages liés à des travaux de construction, lorsque les conditions de ce régime sont réunies. Elle ne constitue cependant pas une garantie générale couvrant toutes les fissures subies par un bâtiment voisin. Selon les faits, la responsabilité civile des intervenants, la responsabilité du maître d’ouvrage ou les garanties propres à l’opération peuvent devoir être examinées.
De même, l’assurance dommages-ouvrage concerne les dommages entrant dans son champ légal et ne doit pas être confondue avec une assurance couvrant automatiquement les dommages causés aux voisins. Une garantie particulière peut éventuellement être prévue pour les dommages aux existants ou aux tiers, sous réserve des conditions contractuelles.
Lorsque les parties contestent l’origine des désordres, une expertise contradictoire peut confronter les constats et les hypothèses techniques. Le cas échéant, une expertise judiciaire peut être sollicitée dans le cadre d’une procédure appropriée.
La qualité des preuves aide à identifier l’origine des fissures, mais leur indemnisation dépend ensuite d’une autre question : quel régime de responsabilité ou quelle garantie correspond réellement à la situation ?
À retenir avant de déclarer un sinistre
- Une fissure structurelle n’est pas automatiquement indemnisable : sa cause et les conditions du contrat ou du régime légal restent déterminantes.
- La responsabilité d’une entreprise, l’assurance dommages-ouvrage et la garantie catastrophe naturelle répondent à des mécanismes différents.
- Un dossier comportant un diagnostic technique, une chronologie et les garanties effectivement souscrites permet d’orienter la déclaration plus efficacement.
Dommages matériels sur chantier : pourquoi une part importante des sinistres ne sont pas couverts ?
Certains dommages de chantier restent sans indemnisation parce qu’ils ne relèvent pas de la garantie invoquée, qu’une exclusion s’applique ou que les éléments nécessaires à la reconnaissance du sinistre ne sont pas établis. D’autres relèvent d’un régime de responsabilité différent de celui initialement sollicité. Il n’existe toutefois pas de pourcentage général fiable applicable à l’ensemble de ces situations.
La première erreur consiste à supposer qu’une assurance habitation classique prend nécessairement en charge les fissures apparues pendant des travaux. Selon leur origine, les dommages peuvent relever de la responsabilité d’un intervenant, d’une assurance construction, d’une garantie facultative ou d’un phénomène extérieur au chantier.
La deuxième erreur consiste à assimiler toute fissure à un dommage de nature décennale. En France, cette qualification dépend notamment de la gravité du désordre, de ses conséquences sur la solidité de l’ouvrage ou de son aptitude à remplir sa destination, ainsi que des autres conditions du régime légal.
Les principales protections à distinguer sont les suivantes :
| Protection ou régime | Situation concernée | Point de vigilance |
|---|---|---|
| Garantie de parfait achèvement | Désordres signalés dans le cadre du délai légal suivant la réception des travaux | Les conditions de signalement et les exclusions légales doivent être respectées |
| Garantie biennale de bon fonctionnement | Certains éléments d’équipement dissociables | Elle n’est généralement pas le régime adapté à un problème de fondations |
| Responsabilité décennale | Dommages de construction répondant aux critères de gravité prévus par la loi | Toute fissure ne présente pas nécessairement un caractère décennal |
| Assurance dommages-ouvrage | Préfinancement de réparations relevant de son champ légal | La souscription, la réception et la nature du désordre doivent être examinées |
| Responsabilité civile | Dommages imputables à un intervenant ou à un tiers selon le fondement juridique applicable | Les faits, la causalité et les conditions de garantie importent |
| Garantie catastrophe naturelle | Certains dommages matériels directs résultant d’un phénomène naturel reconnu | Un arrêté, la qualification du dommage et les conditions légales sont déterminants |
En présence de fissures dues au retrait-gonflement des argiles, l’analyse doit tenir compte des règles spécifiques du régime des catastrophes naturelles. Les dommages susceptibles d’affecter la solidité du bâtiment ou d’entraver son usage normal occupent une place centrale dans les conditions actuelles de prise en charge en France. L’état de catastrophe naturelle doit également avoir été reconnu pour le territoire et la période concernés.
Le caractère progressif d’un phénomène ne suffit donc pas à exclure toute indemnisation : les mouvements de terrain liés à la sécheresse et à la réhydratation peuvent être progressifs tout en relevant, sous conditions, du régime catastrophe naturelle. À l’inverse, une fissure apparue brusquement ne bénéficie d’aucune garantie automatique.
Un refus peut également résulter d’informations insuffisantes, d’une mauvaise identification de l’assureur concerné ou de l’application d’une clause contractuelle. Il faut distinguer ces situations : une exclusion de garantie ne se conteste pas avec les mêmes arguments qu’une expertise qui attribue les fissures à une cause différente.
Avant de déclarer le sinistre, identifiez donc l’événement ou le mécanisme suspecté, rassemblez les contrats et attestations disponibles, vérifiez les délais applicables et préparez les photographies, relevés et rapports existants. Si un délai de déclaration approche, il est préférable de signaler le dommage dans les formes prévues plutôt que d’attendre un dossier technique parfaitement achevé.
Lorsque l’assureur refuse une prise en charge, demandez une explication écrite précisant les motifs du refus. Il devient alors possible de vérifier si le désaccord porte sur la cause, la qualification juridique, la période de garantie, une exclusion ou la suffisance des éléments fournis.
Avant d’engager une réparation définitive, faites qualifier les désordres préoccupants, préservez les preuves et déclarez rapidement le sinistre aux interlocuteurs pertinents. Cette succession d’actions limite le risque de travaux inadaptés et facilite l’examen des responsabilités, sans préjuger de l’indemnisation.
Une fissure dans un mur porteur est-elle forcément dangereuse ?
Non. Une fissure superficielle peut apparaître sur le revêtement d’un mur porteur sans compromettre sa résistance. En revanche, une fissure qui affecte réellement la maçonnerie porteuse, traverse le mur ou s’accompagne d’une déformation mérite une évaluation structurelle. Son aspect seul ne permet pas d’écarter le danger.
Une fissure qui ne bouge plus depuis plusieurs années peut-elle encore poser problème ?
Oui. Une stabilité apparente ne démontre pas que le bâtiment est dépourvu de défaut structurel. Certains mouvements sont saisonniers ou ne se manifestent qu’en présence de conditions particulières. La stabilité doit être appréciée selon la durée et la fiabilité du suivi, l’origine du désordre et les caractéristiques de l’ouvrage.
Faut-il déclarer immédiatement une fissure à son assurance habitation ?
Lorsqu’une fissure semble résulter d’un sinistre potentiellement garanti, il convient de prévenir rapidement l’assureur et de respecter les délais applicables. Il n’est pas nécessaire d’attendre une expertise définitive pour effectuer un signalement. Toutes les fissures ne constituent cependant pas des sinistres couverts par un contrat d’assurance habitation.
Un acheteur peut-il demander une expertise des fissures avant de signer une vente ?
Oui, il peut solliciter une expertise avec l’accord nécessaire pour accéder au bien. Les modalités pratiques, la prise en charge des honoraires et les conséquences du résultat peuvent être discutées entre les parties. Un rapport technique aide à différencier un défaut de revêtement d’un désordre potentiellement structurel et à négocier sur une base documentée.
Peut-on reboucher soi-même une microfissure avant de faire venir un expert ?
Une réparation légère peut être appropriée lorsque le défaut est clairement superficiel et que le support est stable. Si la fissure est récente, évolutive, traversante ou associée à des déformations, il est préférable de la photographier et d’en faire déterminer la cause avant de la masquer. En cas de risque immédiat, la sécurisation des lieux reste prioritaire.