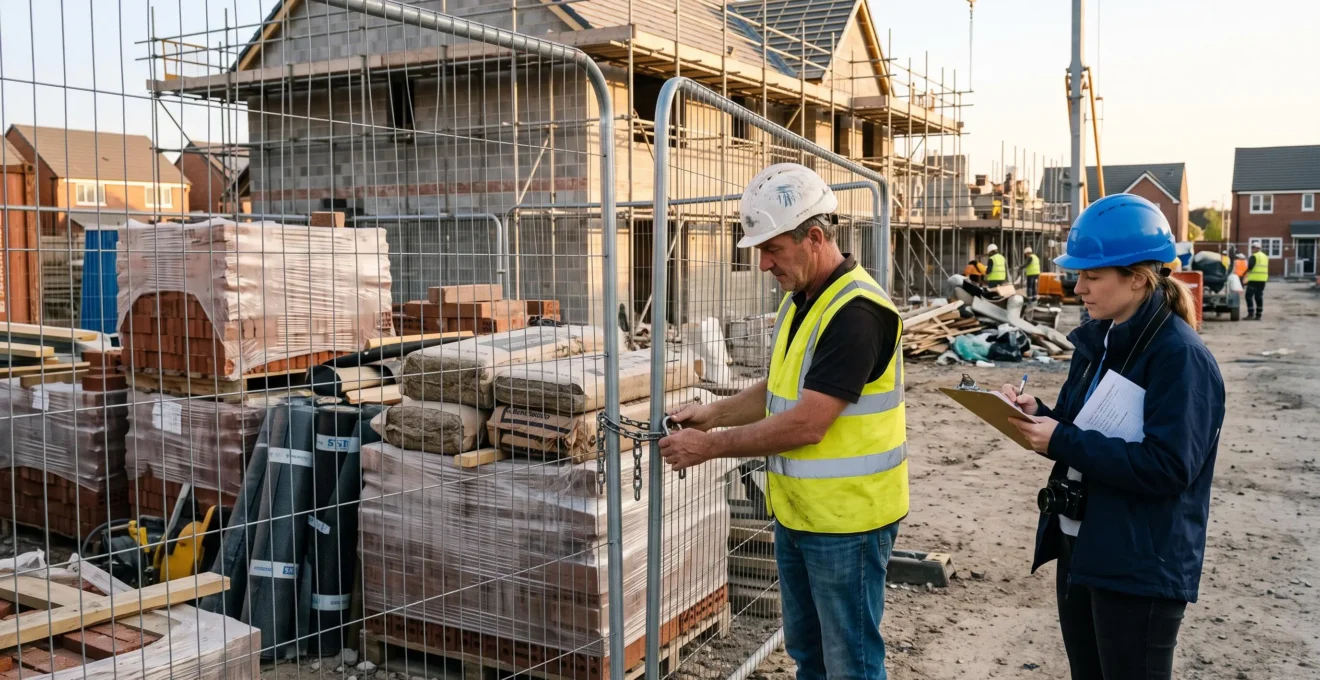
Un incendie détruit une partie de la charpente, une tempête endommage les murs ou des matériaux disparaissent pendant la nuit. Sur un chantier de construction, ces événements peuvent provoquer des dépenses importantes alors même que les travaux ne sont pas terminés. Sans couverture adaptée, le maître d’ouvrage risque de devoir avancer des sommes considérables pour poursuivre son projet.
L’assurance tous risques chantier (TRC) protège, dans les limites du contrat, les ouvrages en cours de réalisation contre différents dommages matériels accidentels. Elle peut également garantir certains matériaux, équipements et ouvrages provisoires. Contrairement à l’assurance dommages-ouvrage, elle n’est pas généralement obligatoire en France, mais son absence peut fragiliser financièrement une opération.
Éviter un reste à charge de 40 000 € ne dépend donc pas seulement de la souscription d’une police TRC. Il faut déclarer correctement la valeur du chantier, vérifier les exclusions, assurer les matériaux concernés et faire démarrer la couverture avant les premières opérations exposées au risque.
Les points essentiels pour sécuriser votre chantier
- La TRC peut indemniser les dommages matériels survenant pendant les travaux, selon les biens, événements et montants garantis au contrat.
- Le vol, les intempéries et les dommages aux constructions existantes exigent une vérification particulière des clauses et exclusions.
- La TRC, l’assurance dommages-ouvrage et la responsabilité décennale remplissent des fonctions différentes : elles ne se remplacent pas automatiquement.
- La valeur assurée, les franchises et la date d’effet doivent être validées avant le début des travaux.
- Pourquoi le vol de matériaux n’est jamais pris en charge par vos artisans ?
- Comment dimensionner votre TRC pour un chantier de 150 000 € ?
- TRC neuve obligatoire ou rénovation facultative : quelle différence de prix ?
- L’erreur qui laisse 20 000 € de dégâts sans assureur responsable : la confusion entre TRC et responsabilité civile décennale
- À quelle date souscrire votre TRC : avant ou après signature des devis ? Le timing qui change tout
- Pourquoi les dégâts dus à l’orage sont couverts mais pas ceux dus au gel ? La frontière des garanties climatiques
- Pourquoi votre fissure est couverte par la DO mais pas votre infiltration ? Deux garanties, deux logiques
- Dégâts matériels sur chantier : qui paie entre l’artisan, l’assurance et vous ? La répartition des responsabilités
Pourquoi le vol de matériaux n’est jamais pris en charge par vos artisans ?
Le vol de matériaux sur un chantier n’est pas automatiquement couvert par l’assurance responsabilité civile professionnelle de l’artisan. Cette assurance répond essentiellement aux responsabilités garanties par le contrat, tandis que les biens volés peuvent relever d’une garantie spécifique. Cependant, affirmer que l’artisan ne prend jamais en charge la perte serait juridiquement inexact : sa responsabilité dépend aussi de ses obligations contractuelles.
La première question consiste à déterminer qui supporte juridiquement la perte des matériaux. Si l’entreprise fournit les équipements nécessaires aux travaux, elle peut rester exposée au risque de leur disparition avant livraison. L’article 1788 du Code civil prévoit en principe que l’entrepreneur supporte la perte lorsque la matière qu’il fournit périt avant livraison, sauf mise en demeure du maître de recevoir la chose. Son application dépend toutefois des circonstances et des stipulations pertinentes.
À l’inverse, lorsque le propriétaire achète directement des menuiseries, des équipements ou des matériaux livrés sur place, il doit examiner ses propres garanties et les conditions de garde convenues avec les entreprises. La présence des fournitures sur le chantier ne signifie pas automatiquement que l’artisan doit les indemniser.
Les conditions de vol couvert par la TRC doivent ensuite être examinées séparément :
- Vol avec effraction : potentiellement garanti lorsque les traces d’intrusion et les mesures de protection répondent aux exigences contractuelles.
- Vol sans effraction : couverture à confirmer expressément, particulièrement lorsque les matériaux restent accessibles.
- Vol imputé à un intervenant : les exclusions concernant les actes intentionnels, les personnes assurées ou les salariés doivent être examinées.
Les conditions particulières peuvent exiger une clôture, un stockage fermé, un dispositif de surveillance ou des précautions adaptées aux matériaux sensibles. Une simple déclaration de vol ne suffit pas à démontrer que toutes les conditions de garantie sont remplies.
Avant la livraison, rapprochez les devis, les clauses de garde et les attestations d’assurance. Pour chaque lot important, identifiez le fournisseur, le propriétaire des matériaux, le responsable du stockage et le contrat susceptible d’intervenir. En présence d’un CCAP, ses clauses doivent être vérifiées ; pour un chantier privé, les devis et marchés de travaux jouent également un rôle central.
Cette clarification évite de découvrir après un sinistre que l’artisan, son assureur et le maître d’ouvrage ne partageaient pas la même interprétation des obligations de garde. Elle permet aussi de mieux évaluer les sommes à assurer.
Comment dimensionner votre TRC pour un chantier de 150 000 € ?
Pour un chantier de 150 000 €, le montant assuré doit correspondre à l’assiette de garantie définie au contrat, et pas uniquement au total affiché sur les devis. Selon les conditions de la TRC, les travaux, honoraires, fournitures et ouvrages provisoires peuvent entrer dans l’évaluation. L’objectif est de couvrir correctement la valeur exposée au risque sans compter deux fois les mêmes dépenses.
La valeur déclarée de l’opération constitue un élément déterminant du dimensionnement. SMABTP présente notamment une couverture pouvant être organisée à hauteur du coût total déclaré, comprenant les travaux et les honoraires. Cette approche doit être adaptée au libellé exact de chaque police, car les garanties et limites varient selon l’assureur.
Pour préparer la déclaration, le maître d’ouvrage doit distinguer les postes suivants :
- Le montant contractuel des travaux, en précisant s’il est exprimé hors taxes ou toutes taxes comprises.
- Les études et honoraires techniques lorsque leur intégration est prévue dans l’assiette assurée.
- Les fournitures achetées séparément, non comprises dans les marchés des entreprises et garanties par la police.
- Les ouvrages provisoires, installations et frais complémentaires lorsque leur couverture est prévue.
- Les frais de démolition, de déblaiement ou de reprise, en vérifiant s’ils disposent de plafonds autonomes.
Il faut éviter d’ajouter une seconde fois des matériaux déjà compris dans un devis de travaux. De même, les frais annexes ne doivent pas être considérés comme couverts simplement parce qu’ils figurent dans le budget prévisionnel.
Une sous-évaluation peut entraîner une réduction de l’indemnité lorsque le contrat prévoit une règle proportionnelle applicable. Il ne faut cependant pas considérer ce mécanisme comme universel : certaines polices possèdent des clauses particulières, des modalités spécifiques d’indemnisation ou des aménagements à vérifier.
Cas pratique hypothétique : une opération mal évaluée
Un propriétaire déclare 150 000 € alors que l’assiette contractuelle correcte aurait dû atteindre 180 000 €. Un sinistre matériel garanti entraîne 40 000 € de réparations.
Dans l’hypothèse strictement pédagogique où une règle proportionnelle de capitaux s’applique sans autre aménagement, l’indemnité avant franchise serait de 40 000 × 150 000 / 180 000, soit environ 33 333 €. Le différentiel atteindrait environ 6 667 €, avant prise en compte des autres conditions contractuelles.
Ce calcul illustre un mécanisme possible et ne constitue pas une estimation applicable à toutes les polices TRC.
Enfin, la durée du chantier, la hauteur des ouvrages, les terrassements, les travaux souterrains et les constructions existantes peuvent nécessiter une analyse complémentaire. Une modification importante du budget ou du projet doit être signalée à l’assureur pour vérifier la nécessité d’un avenant.
Le montant assuré doit être cohérent avec l’opération réelle, mais les plafonds, franchises et exclusions restent aussi importants que le capital affiché sur l’attestation. Ces paramètres méritent une attention particulière lorsque le chantier concerne une rénovation.
TRC neuve obligatoire ou rénovation facultative : quelle différence de prix ?
En France, l’assurance tous risques chantier n’est pas légalement obligatoire de manière générale, qu’il s’agisse d’une construction neuve ou d’une rénovation. Elle peut toutefois être exigée contractuellement. Le prix dépend de la nature des travaux, de la valeur déclarée, de la durée, des ouvrages existants et des garanties retenues, plutôt que d’une distinction réglementaire entre neuf et rénovation.
Il faut surtout distinguer la TRC de l’assurance dommages-ouvrage (DO). L’article L.242-1 du Code des assurances impose, sous réserve des exceptions légales, une souscription avant l’ouverture du chantier à la personne faisant réaliser certains travaux de construction. Cette obligation concerne la dommages-ouvrage, et non une obligation générale de souscrire une TRC.
La différence est majeure : les deux assurances ne protègent pas le même moment ni les mêmes risques. La TRC vise les dommages matériels survenant pendant la période assurée du chantier. La DO est destinée au préfinancement des réparations des dommages de nature décennale, selon ses conditions légales d’application.
Pour comparer deux propositions TRC, la nature de l’opération modifie l’analyse :
| Critère | Construction neuve | Rénovation lourde |
|---|---|---|
| Ouvrages existants | Généralement absents sur l’emprise du nouvel ouvrage | Souvent présents et susceptibles d’être endommagés |
| Travaux structurels | Risques liés à l’édification des nouveaux ouvrages | Risques supplémentaires possibles lors des reprises, percements et démolitions |
| Valeur à garantir | Principalement la construction et les biens prévus au contrat | Travaux neufs et, si nécessaire, garanties spécifiques pour les existants |
| Tarification | Évaluation selon les caractéristiques du chantier | Évaluation pouvant intégrer la complexité et l’exposition des existants |
| Points sensibles | Durée, techniques constructives, événements accidentels | État initial, interfaces techniques, dommages aux structures conservées |
Aucun tarif universel ne permet d’affirmer qu’une rénovation coûte systématiquement plus cher à assurer. Une intervention limitée dans un bâtiment sain peut présenter un profil différent d’une rénovation complexe de structure porteuse.
En rénovation, une clause de renonciation à recours peut également faire partie de l’organisation contractuelle des risques entre intervenants. Elle doit être examinée avec les assureurs, car elle peut modifier les possibilités de recours sans créer automatiquement une garantie de dommages aux existants.
L’arbitrage financier consiste à comparer des devis comportant des périmètres équivalents : montant assuré, franchises, exclusions, protection des existants, événements garantis et durée. Le coût d’une éventuelle reprise, d’une expertise ou d’un relogement ne peut être comparé utilement à la prime que si les frais concernés sont effectivement assurables.
Une TRC facultative peut être financièrement pertinente lorsqu’un sinistre important compromettrait la poursuite de l’opération. Encore faut-il qu’elle couvre réellement les dommages les plus préoccupants pour le projet.
L’erreur qui laisse 20 000 € de dégâts sans assureur responsable : la confusion entre TRC et responsabilité civile décennale
Confondre la TRC avec la responsabilité décennale peut retarder l’indemnisation d’un dommage survenant pendant les travaux. La décennale concerne principalement certains désordres après réception, tandis que la TRC peut garantir des dommages matériels avant réception. Cependant, cette distinction ne signifie pas qu’aucune responsabilité de l’entrepreneur ne peut être engagée pendant le chantier.
Un dégât des eaux survenant pendant la pose de la toiture illustre cette difficulté. Si l’eau détruit des ouvrages déjà exécutés, plusieurs questions se posent : quelle entreprise avait la garde des travaux, quelle faute éventuelle a provoqué l’incident et quelle police prévoit la réparation des dommages ?
Trois familles de garanties doivent alors être distinguées :
| Assurance | Fonction principale | Point à vérifier |
|---|---|---|
| TRC | Garantir contractuellement certains dommages matériels pendant le chantier | Biens, événements et période couverts |
| Responsabilité civile professionnelle | Couvrir les conséquences garanties de la responsabilité d’un intervenant | Responsabilité établie et exclusions du contrat |
| Responsabilité civile décennale | Couvrir les responsabilités décennales des constructeurs | Réception et nature décennale du désordre |
Une fiche professionnelle consacrée aux assurances du CCAG Travaux 2021, élaborée par France Assureurs, la Fédération Française du Bâtiment et la Fédération Nationale des Travaux Publics, rappelle la fonction de la TRC dans la couverture des dommages aux ouvrages en construction. Elle recommande également une présentation claire des franchises, plafonds, exclusions et conditions de garantie. Ses indications contractuelles concernent principalement le contexte des marchés soumis ou inspirés du CCAG Travaux.
La réception des travaux est un repère juridique essentiel. Elle marque notamment le point de départ des garanties légales postérieures à la réception, alors que les dommages précédents relèvent d’une analyse différente. La période de couverture de la TRC peut aussi être aménagée contractuellement : il faut contrôler précisément les clauses de cessation et de prolongation.
En cas de dommage pendant les travaux, la première démarche consiste à consigner la date, la nature du sinistre, les ouvrages atteints et les entreprises concernées. Le maître d’ouvrage peut ensuite déclarer le sinistre à son assureur TRC lorsqu’il possède cette garantie, tout en informant les intervenants susceptibles d’être responsables.
Lorsque plusieurs contrats sont potentiellement concernés, il est prudent d’adresser des déclarations distinctes aux assureurs pertinents, dans les délais applicables, en décrivant objectivement les faits. Cette démarche ne préjuge pas de la responsabilité finale ni de l’existence d’une garantie.
Les 20 000 € de dégâts évoqués dans cet exemple représentent un montant hypothétique, et non un sinistre documenté. L’absence d’un contrat TRC ne signifie pas nécessairement absence de recours, mais elle peut compliquer le financement immédiat de la remise en état.
À quelle date souscrire votre TRC : avant ou après signature des devis ? Le timing qui change tout
La TRC doit idéalement être organisée suffisamment tôt pour produire effet avant les premières opérations exposées au risque. La signature des devis ne constitue pas, à elle seule, le point de départ obligatoire de sa couverture. En France, il n’existe pas d’obligation légale générale de souscrire une TRC avant l’ouverture du chantier, contrairement à certaines obligations relatives à la dommages-ouvrage.
Le moment le plus approprié pour demander des propositions se situe généralement lorsque les caractéristiques essentielles de l’opération sont identifiées : nature des travaux, budget, calendrier prévisionnel, intervenants et éventuels ouvrages existants.
Une souscription anticipée permet de vérifier les informations demandées par l’assureur et d’obtenir une date d’effet cohérente avec le démarrage réel. Un contrat prenant effet après une intervention déjà commencée ne garantit pas automatiquement les dommages antérieurs.
La déclaration des entreprises et des lots doit respecter les exigences de la police. Certains assureurs réclament des informations détaillées sur les activités réalisées, les techniques employées ou les interventions présentant un risque particulier.
Les travaux d’autoconstruction méritent également d’être signalés lorsqu’ils existent. Leur présence peut modifier l’appréciation du risque, les possibilités de souscription et les garanties proposées. Il serait imprudent de les considérer comme automatiquement couverts.
Les 5 vérifications à terminer avant l’ouverture du chantier
- Consolider le budget : établir un tableau daté des marchés, fournitures séparées et frais intégrables dans l’assiette assurée.
- Identifier les intervenants : préparer la liste des entreprises, des lots réalisés et des éventuels travaux en autoconstruction.
- Contrôler les risques : constituer une fiche recensant les matériaux exposés au vol, les ouvrages existants et les opérations techniques sensibles.
- Comparer les contrats : obtenir un tableau des garanties, sous-limites, franchises, exclusions et conditions de prévention.
- Valider le démarrage : conserver une attestation et une confirmation écrite de la date d’effet correspondant aux premières opérations garanties.
Il convient aussi de vérifier les conditions d’entrée en vigueur du contrat, notamment les éventuelles formalités ou exigences relatives au paiement de la prime. La seule réception d’un devis d’assurance ne démontre pas qu’une couverture est effectivement acquise.
Une fois les garanties activées, la prévention doit continuer pendant toute la durée du chantier. Les événements climatiques nécessitent notamment une lecture attentive des exclusions.
Pourquoi les dégâts dus à l’orage sont couverts mais pas ceux dus au gel ? La frontière des garanties climatiques
Une assurance tous risques chantier peut garantir certains dommages causés par l’orage, la tempête, la grêle ou le gel, mais leur couverture dépend des clauses contractuelles. Il n’existe pas de règle générale selon laquelle l’orage serait toujours indemnisé et le gel systématiquement exclu. Les conditions de prévention, la nature du dommage et les exclusions déterminent la réponse de l’assureur.
Les événements météorologiques peuvent provoquer des dégâts très différents. Une rafale de vent peut déstabiliser une installation provisoire, tandis qu’une chute de grêle peut endommager des éléments de couverture. Des températures négatives peuvent, quant à elles, entraîner des détériorations de matériaux ou d’installations insuffisamment protégés.
La différence d’indemnisation peut provenir de la qualification du sinistre : événement accidentel garanti, phénomène expressément exclu ou dommage attribué à une absence de précautions exigées par le contrat.
La preuve des circonstances climatiques mérite une attention particulière. En cas de sinistre, il est utile de conserver les photographies datées, les constats de chantier, les alertes météorologiques disponibles et les justificatifs des mesures de protection mises en place.
Un arrêté de catastrophe naturelle n’est pas systématiquement exigé pour tous les dommages météorologiques. Sa pertinence dépend du régime de garantie invoqué et des conditions légales ou contractuelles correspondantes. Une tempête couverte au titre d’une garantie contractuelle ne relève pas nécessairement de la même procédure qu’un événement reconnu comme catastrophe naturelle.
Avant la souscription, demandez à l’assureur une réponse explicite pour chaque événement pertinent :
- Tempête, rafales de vent et dommages provoqués par la grêle.
- Gel affectant les ouvrages, les canalisations ou les matériaux pendant leur mise en œuvre.
- Inondation, ruissellement ou accumulation d’eau sur les zones de travaux.
- Poids de la neige sur les ouvrages provisoires et les éléments en construction.
- Conditions de bâchage, de chauffage, de drainage et de protection éventuellement exigées.
La documentation des précautions prises aide à distinguer un dommage accidentel d’un incident lié à des conditions de mise en œuvre inadaptées. Elle ne remplace toutefois pas la vérification de la garantie elle-même.
Cette analyse est particulièrement importante pour les travaux de gros œuvre, de toiture et les opérations comportant des éléments provisoirement exposés. Après réception, les désordres persistants devront être appréciés dans un autre cadre assurantiel.
Pourquoi votre fissure est couverte par la DO mais pas votre infiltration ? Deux garanties, deux logiques
Une fissure n’est pas automatiquement couverte par la dommages-ouvrage, pas plus qu’une infiltration n’en est systématiquement exclue. La DO préfinance les réparations des dommages présentant les caractéristiques de la responsabilité décennale, notamment lorsqu’ils compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. La qualification dépend donc principalement de la gravité et des conséquences du désordre.
Une fissure superficielle sans atteinte à la solidité ni à l’utilisation normale du bâtiment ne présente pas nécessairement un caractère décennal. À l’inverse, une fissuration structurelle importante peut révéler un désordre relevant de cette responsabilité.
Le raisonnement est comparable pour les infiltrations. Une simple trace d’humidité localisée ne justifie pas automatiquement la mobilisation de la DO. En revanche, des infiltrations importantes rendant des locaux impropres à leur usage peuvent, selon les circonstances et l’expertise, relever de la garantie décennale.
La distinction concerne aussi le moment auquel le dommage apparaît :
- Pendant le chantier : rechercher les garanties TRC éventuellement applicables et les responsabilités des intervenants.
- À la réception : consigner précisément les désordres apparents dans les réserves lorsqu’il y a lieu.
- Après réception : examiner les garanties légales et la possibilité de mobiliser la DO, selon la nature du dommage et les conditions de mise en jeu.
La DO a pour finalité de préfinancer, dans son domaine d’application, les réparations relevant de la responsabilité décennale sans attendre une détermination préalable des responsabilités. Elle ne transforme pas pour autant tous les défauts de construction en sinistres indemnisables.
Les critères les plus utiles pour préparer un dossier sont la localisation du dommage, son étendue, son évolution, l’atteinte éventuelle à la structure et ses conséquences sur l’usage du bâtiment.
Les photographies successives, constats, rapports techniques et dates d’apparition permettent de documenter ces éléments. Lorsqu’un désordre est discuté, une expertise peut être nécessaire pour déterminer son origine et sa qualification.
La garantie de parfait achèvement, applicable dans son cadre légal après réception, ne doit pas non plus être confondue avec la DO. Les mécanismes peuvent se compléter sans avoir le même objet ni les mêmes modalités d’intervention.
La gravité du désordre et la date de réception restent donc des repères essentiels. Ils servent également à déterminer les démarches à engager lorsque plusieurs entreprises et assureurs sont impliqués.
À retenir avant d’attribuer la charge d’un sinistre
- Un dommage matériel survenu pendant les travaux ne relève pas automatiquement de la décennale : la période, le contrat et les responsabilités doivent être examinés ensemble.
- L’assureur qui verse une indemnité au titre d’une garantie de dommages peut disposer de recours contre certains responsables ; ces mécanismes dépendent du droit applicable et des clauses du contrat.
- La protection financière repose sur des preuves datées, une déclaration adaptée et une identification claire des entreprises intervenues sur la zone endommagée.
Dégâts matériels sur chantier : qui paie entre l’artisan, l’assurance et vous ? La répartition des responsabilités
Après un sinistre sur chantier, le payeur dépend du dommage, de sa date, des responsabilités engagées et des garanties effectivement souscrites. La TRC peut indemniser certains dommages sans attendre que toutes les responsabilités soient établies, mais elle n’est pas systématiquement mobilisable. L’artisan, son assureur, le maître d’œuvre ou le propriétaire peuvent aussi supporter tout ou partie des conséquences financières.
Pour identifier le bon interlocuteur, il faut distinguer deux questions : qui doit juridiquement supporter le dommage et quel assureur peut avancer ou régler l’indemnisation. Les réponses ne coïncident pas toujours.
Le rôle de chaque acteur peut être résumé de la manière suivante :
| Acteur | Protection ou responsabilité | Conditions principales |
|---|---|---|
| Maître d’ouvrage | TRC et dommages-ouvrage éventuellement applicables | Période, dommages et biens effectivement garantis |
| Artisan ou entreprise | Responsabilité contractuelle, RC professionnelle et décennale selon le cas | Obligations, faits générateurs et régime juridique applicable |
| Maître d’œuvre | Responsabilité professionnelle et assurance correspondante | Erreur de conception, de conseil ou de suivi imputable à sa mission |
| Assureurs concernés | Indemnisation et recours éventuels | Garanties souscrites, exclusions et responsabilités établies |
| Propriétaire non couvert | Reste à charge ou avances éventuelles | Franchise, plafond, exclusion ou absence de garantie mobilisable |
Par exemple, un défaut de coordination entre entreprises peut endommager un ouvrage déjà réalisé. Selon les circonstances, la responsabilité d’un intervenant ou du maître d’œuvre peut être examinée. Une assurance de dommages peut, de son côté, prévoir une indemnisation dans les limites de son contrat, indépendamment du règlement définitif des recours.
La méthode la plus sûre repose sur une chronologie précise : constater le sinistre, sécuriser les lieux, préserver les preuves, rechercher les contrats concernés et effectuer les déclarations nécessaires dans les délais applicables. Les travaux de réparation non urgents doivent être organisés en tenant compte des démarches d’expertise éventuellement requises.
Un échange écrit avec les entreprises et les assureurs permet de conserver les positions exprimées, les justificatifs transmis et les demandes de documents complémentaires. Il facilite également l’identification des éventuelles divergences sur la garde des ouvrages ou l’origine du dommage.
Cas pratique hypothétique : 40 000 € de dégâts pendant le gros œuvre
Une opération subit un dommage matériel évalué à 40 000 € avant réception. Le maître d’ouvrage possède une TRC, mais ignore si l’événement relève d’une garantie incluse et si les ouvrages touchés figurent dans l’assiette assurée.
Si le sinistre est garanti, l’indemnisation dépendra des plafonds, franchises, exclusions et autres conditions du contrat. Si la garantie ne peut pas jouer, il faudra examiner les responsabilités et assurances éventuelles des intervenants. Dans les deux hypothèses, le montant effectivement laissé au propriétaire ne peut pas être déterminé sans analyse du dossier.
Il faut enfin distinguer le recours de l’assureur du droit à indemnisation du maître d’ouvrage. Une indemnité versée au titre d’un contrat de dommages peut être suivie d’actions contre les responsables lorsque les conditions de recours sont réunies. À l’inverse, une garantie refusée ne fait pas disparaître automatiquement les responsabilités contractuelles ou légales d’un professionnel.
Avant le démarrage, l’action la plus utile consiste à transmettre à l’assureur le descriptif complet du chantier, les marchés et les risques particuliers, puis à obtenir une confirmation écrite des biens couverts, des exclusions, des franchises et de la date d’effet. Ces documents permettront de prendre une décision éclairée et de constituer un dossier exploitable si un sinistre survient.
Peut-on souscrire une TRC lorsque les travaux ont déjà commencé ?
Il est possible de demander une couverture alors que les travaux sont en cours, mais l’acceptation dépend de l’assureur et de l’état d’avancement du chantier. Les dommages déjà survenus ne deviennent pas automatiquement assurés. Une déclaration précise des travaux effectués, des événements connus et de la date d’effet demandée est indispensable.
La TRC couvre-t-elle les outils et les engins de chantier ?
Pas systématiquement. Certains contrats couvrent principalement les ouvrages, matériaux et installations provisoires. Les outils, engins, véhicules ou équipements appartenant aux entreprises peuvent nécessiter des garanties spécifiques. Il faut contrôler la définition des biens assurés ainsi que les exclusions et sous-limitations éventuelles.
Une assurance habitation suffit-elle pour protéger une maison en rénovation lourde ?
Il ne faut pas le présumer. Les travaux importants peuvent modifier le risque assuré et rendre nécessaire une déclaration à l’assureur habitation. Les dommages aux ouvrages en cours, les matériaux et les conséquences de travaux structurels peuvent ne pas relever des garanties habituelles. Une confirmation écrite permet de savoir si une TRC complémentaire est nécessaire.
Qui doit payer la franchise après un sinistre couvert par la TRC ?
La franchise est supportée dans les conditions prévues par la police et, éventuellement, par les conventions entre le maître d’ouvrage et les intervenants. Elle n’est pas automatiquement imputable à l’artisan responsable du dommage. Les clauses d’assurance et de répartition des franchises doivent être rapprochées des marchés de travaux.
Faut-il prolonger la TRC si le chantier dépasse la date prévue ?
Un retard important doit être signalé à l’assureur afin de vérifier la période de garantie. Selon les clauses, une prolongation peut nécessiter un avenant, une nouvelle déclaration ou une adaptation de la prime. Il ne faut pas supposer que la couverture reste automatiquement identique au-delà de la durée initialement déclarée.