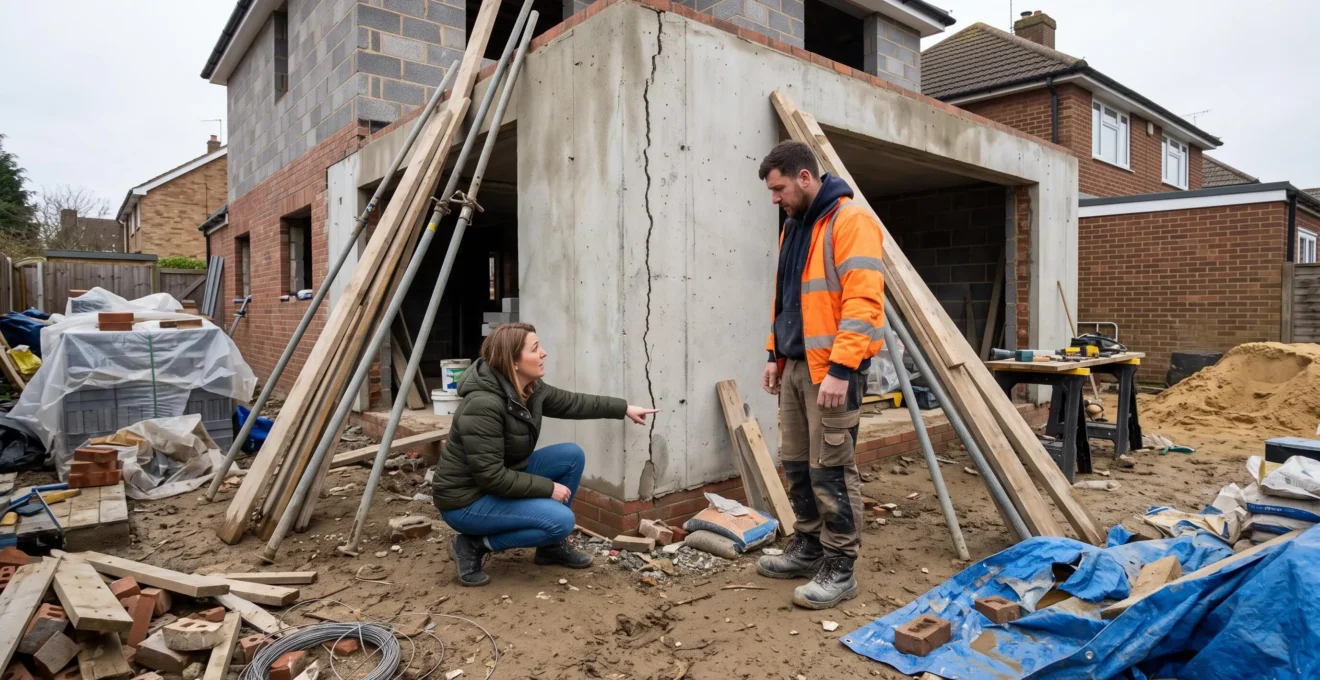
Une fissure apparaît sur un mur fraîchement construit, une infiltration endommage le plafond ou une tempête détruit des matériaux entreposés sur le chantier. Qui doit financer les réparations : l’artisan, son assureur ou le propriétaire ? La réponse dépend moins de l’aspect visible du dommage que de son origine, de la date à laquelle il survient et des garanties effectivement souscrites.
En France, les règles changent notamment selon que les travaux sont encore en cours ou déjà réceptionnés. La responsabilité contractuelle de l’entrepreneur, son assurance professionnelle, la garantie décennale, l’assurance dommages-ouvrage et une éventuelle assurance tous risques chantier ne couvrent pas les mêmes situations.
Pour éviter un refus de prise en charge, la priorité consiste à sécuriser les lieux, conserver les preuves, identifier le régime applicable et déclarer le sinistre au bon interlocuteur. Les règles juridiques détaillées ci-dessous concernent la France ; d’autres pays francophones peuvent appliquer des régimes différents.
Dégâts matériels sur chantier : les points essentiels
- Avant réception, les dommages relèvent principalement des responsabilités contractuelles et des assurances couvrant la période de chantier, selon leur cause.
- Après réception, les désordres suffisamment graves peuvent relever de la garantie décennale et de la dommages-ouvrage, notamment certaines fissures ou infiltrations.
- Avant de réparer définitivement, documentez les dégâts, informez les parties concernées et préservez les éléments nécessaires à l’expertise.
- Dommages matériels sur chantier : pourquoi une grande partie des sinistres n’est pas couverte ?
- Pourquoi votre fissure peut être couverte par la dommages-ouvrage mais pas votre infiltration ?
- Pourquoi le vol de matériaux sur chantier relève rarement de la responsabilité de vos artisans ?
- Pourquoi les dégâts dus à l’orage sont couverts mais pas ceux dus au gel ?
- L’erreur qui fait perdre vos recours : recouvrir ou réparer un dégât avant constat
- Comment photographier un dégât de chantier pour qu’il soit reconnu par l’assurance ?
- Laisser l’artisan réparer ou demander une indemnisation : quel choix privilégier ?
- Combien de temps entre la déclaration d’un dégât et la reprise des travaux ?
Dommages matériels sur chantier : pourquoi une grande partie des sinistres n’est pas couverte ?
Un dégât matériel peut rester sans indemnisation lorsque sa cause n’est pas garantie, que le mauvais contrat est sollicité ou que les conditions de déclaration ne sont pas respectées. L’absence de couverture ne signifie toutefois pas nécessairement l’absence de responsabilité : un artisan peut devoir réparer un dommage même si son assurance refuse de le prendre en charge.
En France, il faut distinguer trois mécanismes :
- La responsabilité de l’entrepreneur : pendant l’exécution du marché, elle peut être engagée lorsqu’un dommage résulte d’une mauvaise exécution des travaux ou d’un manquement contractuel. Selon les circonstances, une assurance professionnelle peut intervenir.
- La garantie décennale et la dommages-ouvrage : elles concernent principalement les désordres de nature décennale après réception. La dommages-ouvrage préfinance les réparations garanties sans attendre la détermination définitive des responsabilités.
- Les assurances de dommages pendant les travaux : assurance tous risques chantier, garanties spécifiques du maître d’ouvrage ou du professionnel. Leur intervention dépend des événements, biens, périodes et exclusions prévus au contrat.
La fiche Service Public sur la garantie décennale des constructeurs rappelle que cette garantie concerne les dommages apparus dans les 10 ans suivant la réception, lorsqu’ils compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Un incendie pendant la construction, une fissure structurelle découverte deux ans après réception et des matériaux volés avant leur pose ne doivent donc pas être déclarés automatiquement au même assureur.
Trois questions permettent d’effectuer un premier tri : qui a causé le dommage ou en supporte juridiquement le risque ? Le sinistre est-il survenu avant ou après réception ? Quelles assurances et clauses contractuelles concernent le bien endommagé ?
| Situation | Premier interlocuteur à examiner | Point à vérifier |
|---|---|---|
| Malfaçon pendant les travaux | Entrepreneur et assureur professionnel concerné | Responsabilité contractuelle et garanties souscrites |
| Événement accidentel sur chantier | Assureur couvrant les dommages pendant le chantier | Événement garanti, biens assurés et exclusions |
| Désordre grave après réception | Assureur dommages-ouvrage, lorsqu’il existe | Caractère décennal du dommage |
| Dégradation d’un bien existant | Responsable éventuel et assureur du bien | Origine du dommage et périmètre des contrats |
Une déclaration adressée au mauvais assureur peut entraîner un refus sans interrompre automatiquement les délais de recours contre le responsable. Il faut donc vérifier séparément les délais contractuels de déclaration, les délais de prescription et ceux applicables aux garanties de construction.
La nature visible du dégât ne suffit pas à identifier le payeur. Cette distinction devient particulièrement importante pour les fissures et les infiltrations, dont la gravité détermine souvent le régime applicable.
Pourquoi votre fissure peut être couverte par la dommages-ouvrage mais pas votre infiltration ?
Une fissure peut relever de la dommages-ouvrage si elle compromet la solidité du bâtiment, tandis qu’une infiltration limitée peut dépendre d’un autre régime. Mais l’inverse est également possible : une infiltration rendant un logement impropre à sa destination peut être de nature décennale. C’est la gravité du désordre, son origine et son effet sur l’ouvrage qui déterminent la couverture.
En France, la réception constitue un repère essentiel. Les garanties de construction prennent alors effet selon leurs conditions respectives. La garantie décennale ne couvre pas chaque imperfection : elle vise notamment les atteintes à la solidité ou à l’usage normal de l’ouvrage.
Une microfissure purement esthétique n’a pas la même portée qu’une fissure traversante accompagnée de déformations. De même, une trace d’humidité liée à une intervention ponctuelle peut relever d’un simple dégât des eaux, alors qu’une défaillance majeure d’étanchéité peut rendre une pièce inutilisable.
La fiche de la DGCCRF sur la réglementation de l’assurance dommages-ouvrage cite notamment les fissures importantes et certaines infiltrations d’eau par façade ou toiture parmi les dommages susceptibles d’être couverts.
La distinction entre gros œuvre et équipement mérite également une vérification. Un élément indissociable peut relever du régime décennal lorsqu’il répond aux critères légaux. En revanche, le caractère démontable d’un équipement ne suffit pas, à lui seul, à déterminer la garantie : il faut aussi examiner les travaux réalisés et les conséquences du désordre sur l’ouvrage.
Après réception, plusieurs garanties peuvent entrer en considération :
- La garantie de parfait achèvement, pendant un an, pour les désordres signalés dans les conditions prévues par la loi.
- La garantie biennale de bon fonctionnement, pendant deux ans, pour les équipements concernés par ce régime.
- La garantie décennale, pendant dix ans, pour les dommages répondant aux critères de gravité applicables.
La dommages-ouvrage intervient normalement après l’expiration de la garantie de parfait achèvement, avec certaines possibilités de mobilisation anticipée prévues par le droit français, notamment lorsque les conditions légales sont réunies.
Pour constituer le dossier, il faut décrire la localisation du désordre, la date de sa découverte, ses manifestations, les travaux concernés et les conséquences sur l’utilisation du bâtiment. Une mesure d’humidité ou un avis technique peut aider à identifier la cause, sans suffire systématiquement à établir la qualification juridique.
Une infiltration ne doit donc jamais être écartée de la dommages-ouvrage au seul motif qu’elle ressemble à un dégât des eaux ordinaire. En revanche, la qualification d’un vol de matériaux repose sur une autre logique : celle de la fourniture, de la livraison et de la répartition des risques.
Pourquoi le vol de matériaux sur chantier relève rarement de la responsabilité de vos artisans ?
Le vol de matériaux n’est pas automatiquement exclu de la responsabilité de l’artisan. En droit français, lorsque l’entrepreneur fournit les matériaux, leur perte avant livraison peut en principe rester à sa charge. Lorsque le maître d’ouvrage les achète lui-même, la situation dépend notamment du contrat, de leur garde et des circonstances du vol.
La question essentielle n’est donc pas simplement de savoir où les matériaux étaient stockés, mais qui supportait juridiquement le risque au moment de leur disparition.
L’article 1788 du Code civil prévoit, lorsque l’ouvrier fournit la matière et que la chose périt avant livraison, que la perte est en principe pour lui, sauf notamment si le maître était en demeure de recevoir. Cette règle figure dans les articles du Code civil sur les devis et marchés.
En pratique, il faut distinguer les matériaux fournis par l’entreprise de ceux commandés directement par le propriétaire. Le contrat, les documents de livraison et les éventuelles clauses particulières doivent être examinés ensemble.
Cas pratique hypothétique : des matériaux disparaissent pendant la nuit
Un propriétaire fait rénover sa maison. Des plaques isolantes sont volées alors qu’elles sont entreposées sur place. Une partie a été achetée et fournie par l’entreprise ; le reste a été commandé directement par le propriétaire.
Ces deux lots peuvent relever de répartitions de risques différentes. La bonne démarche consiste à identifier leur fournisseur, leur statut de livraison, leur garde éventuelle et les assurances qui les couvrent, plutôt qu’à imputer immédiatement la totalité du vol à une seule partie.
Il faut aussi éviter de confondre responsabilité et assurance. Une police de responsabilité civile professionnelle couvre les responsabilités définies au contrat ; elle n’assure pas nécessairement les biens de l’entreprise contre le vol. Une assurance tous risques chantier ou une extension dédiée peut couvrir les matériaux sous certaines conditions, notamment de stockage, de sécurisation et de déclaration.
En cas de vol, réunissez les factures, bons de livraison, inventaires, preuves de stockage et documents contractuels. Signalez les faits aux autorités compétentes et aux assureurs concernés selon les formalités et délais applicables.
La présence d’une clause de transfert des risques doit être examinée attentivement : elle ne peut pas être interprétée indépendamment des règles légales applicables au marché.
Un vol n’est donc ni systématiquement à la charge de l’artisan ni automatiquement supporté par le propriétaire. Pour les dommages climatiques, le raisonnement change encore : il faut examiner la nature de l’événement et les exclusions contractuelles.
Pourquoi les dégâts dus à l’orage sont couverts mais pas ceux dus au gel ?
Un orage n’est pas automatiquement couvert et le gel n’est pas systématiquement exclu. Les garanties dépendent des événements expressément assurés, des biens concernés et des exclusions du contrat. Une tempête peut relever d’une garantie climatique, tandis qu’un dommage lié au gel peut résulter d’un événement non garanti ou d’une malfaçon engageant la responsabilité d’un constructeur.
Les assureurs distinguent notamment les dommages accidentels et les dégradations liées à un défaut de protection, à un entretien insuffisant ou à une mauvaise exécution. Cette distinction ne permet cependant pas de présumer que tous les phénomènes lents sont exclus.
Pour une tempête, un contrat peut prévoir des conditions concernant l’intensité du vent, les dommages constatés à proximité ou les éléments de preuve recevables. Les critères exacts varient selon la police. Un simple niveau de vigilance météorologique ne constitue pas, à lui seul, une preuve universelle de garantie.
En cas de gel, la cause technique doit être recherchée. Une canalisation éclatée parce qu’elle n’a pas été correctement protégée peut susciter des questions de mise en œuvre. Mais cela ne suffit pas à établir automatiquement la responsabilité de l’artisan : les obligations contractuelles, les règles techniques pertinentes et les circonstances doivent être examinées.
| Événement | Question déterminante | Couverture à examiner |
|---|---|---|
| Vent violent | Le contrat garantit-il ce phénomène et ces biens ? | Garantie climatique ou assurance chantier |
| Grêle | Les éléments endommagés étaient-ils assurés ? | Police dommages applicable |
| Gel | Cause climatique garantie ou défaut de protection ? | Assurance dommages ou responsabilité éventuelle |
| Infiltration après intempérie | Défaut d’étanchéité ou événement accidentel ? | Garantie adaptée à la cause et à la période |
Conservez les dates, les observations météorologiques officielles disponibles, les photographies des protections mises en place et les échanges relatifs à la préparation du chantier. Ces éléments peuvent aider l’expert à distinguer un événement extérieur d’un défaut d’exécution.
Lorsque plusieurs contrats semblent susceptibles d’intervenir, informez les assureurs concernés en exposant les mêmes faits, sans affirmer prématurément une cause technique non démontrée.
Même lorsqu’une garantie paraît applicable, l’indemnisation peut être fragilisée si les dégâts ont été réparés avant que leur origine puisse être constatée.
L’erreur qui fait perdre vos recours : recouvrir ou réparer un dégât avant constat
Recouvrir une fissure, remplacer une canalisation ou refaire une étanchéité avant d’avoir documenté le sinistre peut compromettre les recours. L’intervention ne supprime pas automatiquement tout droit à indemnisation, mais elle peut rendre difficile la démonstration de l’origine du dommage, de son étendue et de la responsabilité de l’entreprise.
Un expert doit pouvoir examiner non seulement les conséquences visibles, mais aussi les éléments susceptibles d’expliquer leur apparition. Une réparation définitive trop rapide peut faire disparaître une pièce défectueuse, une trace d’humidité ou une configuration de chantier déterminante.
Il faut toutefois distinguer la mise en sécurité indispensable de la remise en état définitive. Empêcher une aggravation, protéger des personnes ou bâcher provisoirement une toiture peut être nécessaire, même avant une expertise complète.
Lorsqu’une intervention urgente est incontournable, photographiez l’état initial, notez les opérations entreprises, informez les parties concernées et conservez les pièces démontées lorsque cela est possible sans danger.
Pour un dommage important ou contesté, un constat réalisé par un commissaire de justice, une expertise amiable contradictoire ou une expertise judiciaire peuvent être envisagés selon la situation. Un constat descriptif ne remplace toutefois pas systématiquement une expertise technique capable d’établir la cause du désordre.
Un simple accord verbal avec l’artisan pour masquer un défaut ne constitue pas une protection suffisante. La preuve écrite des travaux envisagés, de leur justification et des éventuelles réserves du propriétaire peut devenir essentielle en cas de nouvelle dégradation.
En présence d’un danger immédiat, la sécurité prime sur la conservation intégrale de l’état des lieux. La stratégie consiste alors à conserver autant d’éléments probants que possible sans retarder les protections indispensables.
La conservation de la preuve commence généralement par des photographies adaptées. Leur utilité dépend moins de leur nombre que de leur capacité à situer et décrire précisément le dommage.
Comment photographier un dégât de chantier pour qu’il soit reconnu par l’assurance ?
Pour constituer un dossier photographique exploitable, prenez des vues générales situant le dommage, puis des vues rapprochées montrant son étendue avec un repère d’échelle. Conservez les fichiers originaux et associez-les à une chronologie écrite. Aucune technique photographique ne garantit à elle seule l’acceptation du sinistre, mais cette méthode facilite son examen.
Une photographie isolée d’une fissure ne permet pas toujours de déterminer le mur concerné, sa longueur ou le contexte de son apparition. Un ensemble cohérent doit montrer la pièce ou la zone de chantier, les éléments fixes reconnaissables et le détail de la dégradation.
Il est utile de photographier également les éléments environnants : toiture, points d’écoulement, raccords, matériaux installés ou traces d’un événement récent. Ces vues peuvent aider à formuler des hypothèses sur la cause, sans se substituer à une expertise.
Les données de date et les fichiers non modifiés peuvent renforcer la traçabilité du dossier. Leur absence ne rend pas automatiquement une photographie irrecevable, tout comme leur présence ne prouve pas à elle seule l’authenticité de l’image. Il faut éviter les retouches qui altèrent les faits documentés.
Pour compléter les photographies, réunissez les devis, factures, plans, comptes rendus de chantier, courriels, procès-verbaux et éventuelles images prises avant le sinistre.
Checklist : constituer un dossier de sinistre en cinq actions
- Localiser chaque dégât : établir un relevé indiquant la pièce, la zone, la date de découverte et une description précise. Livrable : une fiche de localisation.
- Photographier l’ensemble : prendre au moins une vue générale et des vues détaillées avec repère d’échelle lorsque cela est possible. Livrable : un dossier de fichiers originaux identifiés.
- Reconstituer les faits : relever les interventions et événements précédant la découverte. Livrable : une chronologie datée.
- Rassembler les documents : joindre devis, attestations d’assurance, plans et correspondances pertinentes. Livrable : un dossier documentaire classé.
- Formaliser le signalement : rédiger une description factuelle du dommage et la transmettre aux interlocuteurs concernés dans les délais applicables. Livrable : une déclaration et sa preuve d’envoi.
Les images doivent correspondre à la description du sinistre. Une fissure signalée dans une chambre ne devrait pas être illustrée uniquement par une photographie impossible à rattacher à cette pièce.
Pour les dommages évolutifs, des photographies successives prises dans des conditions comparables peuvent également documenter les changements observés.
Une documentation complète facilite ensuite le choix entre une intervention directe de l’artisan et une demande de prise en charge par l’assurance.
Laisser l’artisan réparer ou demander une indemnisation : quel choix privilégier ?
Une réparation directe par l’artisan peut être adaptée lorsque le désordre est identifié, limité et qu’une solution fiable est proposée. Pour un dommage structurel, une cause contestée ou un risque de récidive, une expertise préalable et l’examen des garanties d’assurance offrent généralement une meilleure sécurité. Le choix doit tenir compte des délais légaux et de la possibilité de conserver ses recours.
Une réparation amiable n’éteint pas automatiquement la garantie décennale. En revanche, un accord transactionnel, une renonciation explicite ou une intervention masquant l’origine du désordre peuvent modifier la situation juridique ou compliquer une réclamation ultérieure.
Avant d’accepter une réparation, il convient donc de connaître précisément le défaut traité et la portée de la solution proposée.
| Critère | Réparation par l’artisan | Indemnisation ou expertise préalable |
|---|---|---|
| Nature du dommage | Défaut limité et techniquement identifié | Atteinte potentielle à la structure ou à l’étanchéité |
| Cause | Origine reconnue et méthode adaptée | Origine discutée ou plusieurs intervenants concernés |
| Situation de l’entreprise | Artisan disponible et capable d’intervenir | Entreprise défaillante ou indisponible |
| Garanties | Solution compatible avec les droits du propriétaire | Nécessité de préserver une prise en charge assurantielle |
L’ancienneté du désordre compte également. Une anomalie signalée pendant l’année suivant la réception peut relever de la garantie de parfait achèvement, alors qu’un défaut grave apparaissant ultérieurement peut justifier un examen au titre de la décennale.
Si l’entreprise a cessé son activité, l’existence d’une assurance décennale valable pour les travaux concernés peut permettre de s’adresser directement à l’assureur. La disparition de l’entreprise ne fait pas disparaître, par principe, cette couverture.
Une solution intermédiaire consiste à solliciter une expertise contradictoire avant les réparations, puis à rechercher un accord écrit sur les travaux correctifs. Les frais d’expertise ne sont pas nécessairement pris en charge : leur financement dépend du contrat, d’un accord entre parties ou d’une décision applicable au litige.
Lorsque l’artisan propose une intervention, faites préciser les zones concernées, la méthode, les matériaux employés et les conditions de suivi. Pour un désordre sérieux, évitez de signer une quittance générale sans comprendre les droits auxquels elle pourrait vous faire renoncer.
Une fois la méthode retenue, reste une question décisive pour le calendrier du chantier : à quel moment les travaux pourront-ils effectivement reprendre ?
À retenir avant de relancer le chantier
- La date de réception et la nature du contrat d’assurance déterminent les délais applicables : ceux de la dommages-ouvrage ne valent pas pour toutes les polices.
- Une déclaration complète, accompagnée de preuves cohérentes, facilite l’instruction mais ne garantit pas une décision favorable.
- La sécurisation urgente peut être nécessaire avant expertise ; la remise en état définitive doit être coordonnée avec les parties concernées pour préserver les preuves et les droits.
Combien de temps entre la déclaration d’un dégât et la reprise des travaux ?
Il n’existe pas de délai unique entre la déclaration d’un dégât sur chantier et la reprise des travaux. Pour une assurance dommages-ouvrage française, des délais légaux encadrent la décision de garantie et l’offre d’indemnisation. Pour les autres assurances, la durée dépend du contrat et de l’instruction du dossier. La reprise dépend aussi de la sécurité et de la solution technique retenue.
Le processus comprend plusieurs étapes distinctes : réception d’une déclaration complète, vérification des garanties, expertise éventuelle, évaluation des réparations, décision de l’assureur, financement puis organisation des travaux.
La fiche ABE Infoservice sur l’assurance dommages-ouvrage précise les principales obligations de l’assureur dans ce régime français.
60 jours
Délai maximal de principe pour notifier la décision sur la garantie en dommages-ouvrage, à compter de la réception d’une déclaration réputée complète, sous réserve du cadre réglementaire applicable.
ABE Infoservice — assurance dommages-ouvrage.
Lorsque la garantie est admise, l’assureur doit en principe présenter une offre d’indemnité dans les 90 jours suivant la réception de la déclaration complète. Les règles prévoient certains aménagements de procédure. Après acceptation de l’offre, le versement doit normalement intervenir dans un délai de quinze jours.
En cas de déclaration incomplète, l’assureur dispose de dix jours pour réclamer les renseignements manquants. Il est donc essentiel de conserver la preuve de réception et de répondre précisément aux demandes complémentaires.
| Étape | Délai de principe | Portée |
|---|---|---|
| Demande de pièces manquantes | 10 jours | Après réception de la déclaration incomplète |
| Décision sur la garantie | 60 jours | À partir de la déclaration complète |
| Offre d’indemnisation | 90 jours | Sous réserve des conditions et aménagements légaux |
| Versement après acceptation | 15 jours | Délai de principe après acceptation de l’offre |
Ces délais ne s’appliquent pas indistinctement aux assurances tous risques chantier, aux contrats de responsabilité civile professionnelle ou aux déclarations ordinaires de dégâts des eaux.
En dommages-ouvrage, certains manquements de l’assureur aux délais légaux peuvent permettre à l’assuré, sous les conditions prévues par les textes, d’engager les dépenses nécessaires à la réparation après notification, avec des conséquences financières pour l’assureur. Cette faculté exige une vérification juridique précise et ne constitue pas une autorisation générale de commencer tous les travaux sans précaution.
Les délais s’allongent notamment lorsque plusieurs entreprises contestent leur responsabilité, qu’une contre-expertise est nécessaire ou que de nouveaux désordres apparaissent au cours de l’instruction.
Les mesures urgentes de protection peuvent être mises en œuvre sans attendre la clôture du dossier lorsqu’elles sont nécessaires. En revanche, pour la remise en état définitive, il est prudent d’obtenir une confirmation écrite des conditions de prise en charge et du périmètre des travaux. Un artisan agréé par l’assureur n’est pas systématiquement imposé : cela dépend du contrat et des modalités de réparation acceptées.
Pour avancer sans compromettre l’indemnisation, rassemblez dès maintenant vos photographies originales, le marché de travaux, les attestations d’assurance, le procès-verbal de réception s’il existe et les échanges avec l’entreprise. Adressez ensuite une déclaration factuelle aux interlocuteurs concernés dans les délais applicables et demandez par écrit les conditions permettant de reprendre les travaux en sécurité.
Qui paie si plusieurs artisans ont participé aux travaux endommagés ?
La répartition dépend des obligations de chaque entreprise, de la cause du dommage et du régime de responsabilité applicable. Plusieurs intervenants peuvent être concernés. Une expertise contradictoire peut aider à déterminer les responsabilités techniques. Pour un sinistre de nature décennale couvert par la dommages-ouvrage, le préfinancement des réparations peut intervenir sans attendre leur répartition définitive.
Peut-on déclarer un dégât de chantier à son assurance habitation ?
Il est possible d’interroger son assureur habitation, mais la couverture dépend du contrat, de la déclaration des travaux et des éventuelles exclusions liées à la construction ou à la rénovation. Une assurance habitation classique ne remplace pas automatiquement une assurance tous risques chantier ni une dommages-ouvrage.
Que faire si l’artisan refuse de reconnaître sa responsabilité ?
Formalisez le désaccord par écrit, conservez les preuves du sinistre et demandez une position motivée. Selon la gravité et le montant du litige, une expertise amiable contradictoire, une démarche de résolution amiable ou une procédure judiciaire peut être envisagée. Les délais de recours doivent être surveillés indépendamment des discussions avec l’entreprise.
Un propriétaire peut-il être indemnisé si l’artisan n’a pas d’assurance décennale ?
L’absence d’assurance décennale de l’artisan ne supprime pas nécessairement sa responsabilité personnelle. Si une assurance dommages-ouvrage valable a été souscrite et que le dommage relève de son champ, elle peut constituer une voie de préfinancement. À défaut, les possibilités de réparation dépendent notamment de la situation de l’entreprise, de sa solvabilité et des autres garanties éventuellement disponibles.
Faut-il arrêter entièrement le chantier après un sinistre matériel ?
Pas systématiquement. Les zones présentant un danger doivent être sécurisées, et certaines interventions peuvent devoir être suspendues pour préserver les preuves ou éviter une aggravation. Des travaux indépendants du sinistre peuvent éventuellement se poursuivre après évaluation des risques et coordination avec les intervenants concernés. La reprise de la zone endommagée doit rester compatible avec les exigences techniques et assurantielles applicables.