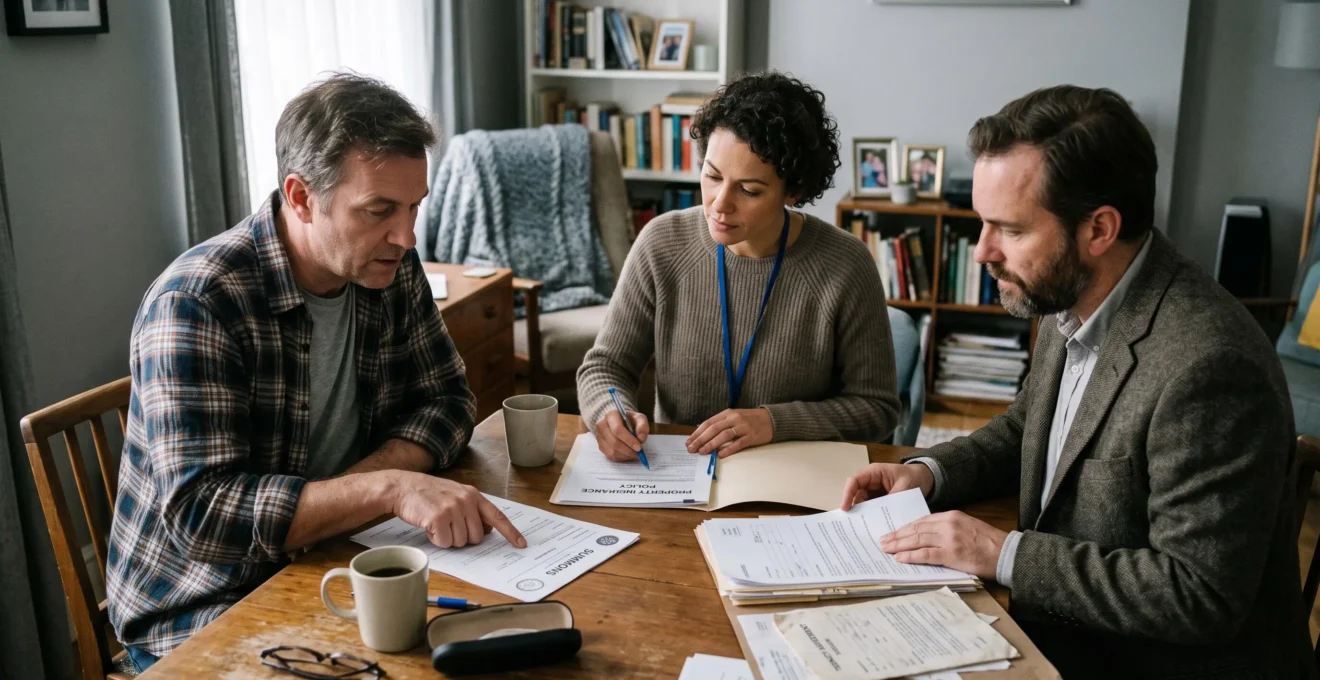
Un conflit avec votre syndic, un voisin ou un entrepreneur peut finir devant le tribunal judiciaire. Votre assurance habitation peut alors devenir un soutien précieux, à condition que votre contrat comporte une garantie de protection juridique adaptée au litige. Cette garantie peut financer les consultations d’avocat, certaines démarches amiables et des frais de procédure. Elle ne constitue pourtant pas un engagement à payer toutes les dépenses jusqu’au jugement.
En France, le périmètre de l’accompagnement dépend notamment de la nature du différend, des plafonds contractuels, des exclusions et du moment où le litige a été déclaré. Il faut également distinguer la protection juridique, qui contribue à défendre vos intérêts, de la responsabilité civile, qui peut intervenir lorsqu’un tiers réclame réparation d’un dommage dont vous seriez responsable.
Pour éviter une procédure mal financée, l’enjeu est de savoir qui intervient, quand, pour quels frais et avec quelle possibilité de poursuivre ou de contester les décisions prises par l’assureur.
Ce qu’il faut savoir avant un procès immobilier
- La protection juridique peut accompagner une procédure jusqu’au tribunal, mais la couverture exacte des honoraires, expertises et actes judiciaires dépend du contrat.
- Vous conservez le libre choix de votre avocat dans les conditions prévues par le Code des assurances et pouvez contester un désaccord sur la conduite du dossier.
- Avant d’engager des frais, obtenez une confirmation écrite des garanties, des plafonds et des dépenses restant à votre charge.
- Pourquoi votre assurance paie l’avocat mais pas toujours les frais d’huissier ?
- Comment mener une action en justice contre votre syndic en 7 étapes ?
- Médiation ou tribunal : quelle option pour un conflit de voisinage ?
- L’erreur qui peut coûter plusieurs milliers d’euros : s’engager dans une procédure perdue d’avance
- Combien de temps entre l’assignation et le jugement définitif ?
- Combien de temps entre votre appel à l’assurance et le premier rendez-vous avec l’avocat ?
- Proposer un compromis immédiat ou risquer le procès : quel choix pour votre litige ?
- Dommages causés à des tiers : comment votre responsabilité peut-elle être engagée et limitée ?
Pourquoi votre assurance paie l’avocat mais pas toujours les frais d’huissier ?
Votre assurance peut rembourser les honoraires d’avocat sans couvrir intégralement les frais de commissaire de justice, anciennement huissier, parce que chaque catégorie de dépense obéit aux conditions de votre contrat. La protection juridique ne garantit pas automatiquement l’ensemble des frais d’un procès : les plafonds, exclusions et modalités de règlement déterminent votre reste à charge.
Le chapitre du Code des assurances sur la protection juridique encadre la prise en charge des frais de procédure et les services fournis en cas de litige. Il ne fixe pas un barème universel de remboursement pour chaque professionnel intervenant dans votre affaire.
Votre contrat peut ainsi prévoir un plafond pour l’avocat, un autre pour une expertise judiciaire et des conditions particulières pour les actes réalisés par un commissaire de justice. Les frais de signification d’une assignation ou d’un jugement ne doivent pas être considérés comme couverts uniquement parce que l’assureur accepte les honoraires de défense.
Dépens et frais irrépétibles : deux catégories à distinguer
Les dépens comprennent des frais judiciaires déterminés par les textes, notamment certaines rémunérations de techniciens et certains actes tarifés. La partie perdante les supporte en principe, sous réserve d’une décision différente du juge.
Les frais non compris dans les dépens, souvent appelés frais irrépétibles, comprennent notamment une partie des dépenses d’avocat. Le juge peut accorder une indemnité au titre de l’article 700 du Code de procédure civile, mais elle n’est ni systématique ni nécessairement égale aux dépenses engagées.
Cette distinction concerne la répartition des frais entre les parties. Elle ne détermine pas, à elle seule, les sommes que votre assurance doit vous rembourser. Une garantie peut couvrir des dépenses appartenant à chacune de ces catégories selon ses conditions contractuelles.
Pour identifier votre couverture réelle, examinez les éléments suivants :
- Les plafonds par intervention : consultation, avocat, expertise, actes judiciaires et exécution du jugement.
- Les franchises et exclusions : litiges de copropriété, travaux, servitudes ou voisinage éventuellement soumis à des conditions particulières.
- Les modalités financières : paiement direct au professionnel, avance ou remboursement après présentation d’une facture acquittée.
- Le plafond global : somme maximale mobilisable pour un litige, une procédure ou une période contractuelle.
Une garantie fonctionnant par remboursement peut créer une difficulté de trésorerie au moment de l’assignation. Demandez donc quels frais seront avancés et lesquels devront être réglés personnellement avant leur remboursement éventuel.
Cette vérification devient particulièrement importante lorsqu’un conflit implique une copropriété, car l’identité de la partie qui agit et celle de l’assuré influencent également la garantie applicable.
Comment mener une action en justice contre votre syndic en 7 étapes ?
Pour engager une action contre votre syndic, commencez par qualifier le manquement reproché, réunir les preuves et adresser une réclamation écrite. Vérifiez ensuite les pouvoirs du syndic, les décisions d’assemblée générale et les conditions de votre protection juridique. Une tentative amiable peut précéder une assignation si le désaccord persiste.
Il faut distinguer une action personnelle d’un copropriétaire contre le syndic ou le syndicat des copropriétaires d’une action engagée par le syndic au nom du syndicat. Les règles de représentation et d’autorisation ne sont pas identiques.
L’article 55 du décret de 1967 sur les actions judiciaires du syndic prévoit en principe une autorisation de l’assemblée générale lorsque le syndic agit au nom du syndicat, avec plusieurs exceptions. Cette exigence ne signifie pas qu’un copropriétaire doit toujours obtenir l’autorisation de l’assemblée générale pour exercer ses propres droits en justice.
Les sept étapes du recours contre le syndic
- Identifier le manquement. Décrivez précisément les faits : travaux non exécutés, défaut de gestion, contestation de charges ou autre difficulté. Vérifiez qui doit juridiquement répondre du problème.
- Réunir les justificatifs. Conservez le règlement de copropriété, les procès-verbaux d’assemblée générale, les appels de fonds, les courriers, les devis et les éventuels rapports techniques.
- Adresser une réclamation écrite. Exposez le problème au syndic et demandez une réponse ou une régularisation, en conservant une preuve de votre démarche.
- Examiner le rôle de l’assemblée générale. Déterminez avec votre conseil si une décision collective est nécessaire et si une question doit être inscrite à l’ordre du jour. Vérifiez séparément les conditions de contestation d’une décision d’assemblée générale.
- Déclarer le litige à l’assurance. Transmettez les documents et demandez une confirmation de la prise en charge des démarches amiables, de l’avocat et des frais judiciaires.
- Étudier une résolution amiable. Faites examiner les possibilités de négociation, de conciliation ou de médiation, ainsi que les délais à respecter pour agir.
- Engager la procédure adaptée. Si nécessaire, votre avocat détermine les demandes, la juridiction compétente, les pièces à produire et les modalités de l’assignation.
Votre protection juridique peut intervenir dès la constitution du dossier, mais tous les contrats ne couvrent pas les mêmes situations. Certains distinguent les litiges personnels du copropriétaire de ceux concernant le syndicat, et peuvent exclure certains contentieux immobiliers.
Ne confondez pas non plus le refus de prise en charge de l’assureur et l’absence de droit à agir. Le premier relève de la garantie contractuelle ; le second dépend des conditions juridiques de l’action envisagée.
En cas de désaccord avec l’assureur sur les mesures nécessaires pour régler le différend, le Code des assurances prévoit un mécanisme d’examen par une tierce personne. Cela peut permettre de réévaluer la conduite du dossier sans abandonner immédiatement vos prétentions.
Une procédure bien préparée repose autant sur la qualité des justificatifs que sur le choix du bon défendeur. Lorsque le différend concerne un voisin, une voie amiable peut offrir une solution moins conflictuelle.
Médiation ou tribunal : quelle option pour un conflit de voisinage ?
La médiation est souvent préférable lorsque les voisins souhaitent rechercher une solution négociée et préserver leurs relations. Le tribunal devient pertinent si le dialogue échoue, si une décision contraignante est nécessaire ou si la situation exige une intervention judiciaire. Votre assurance peut soutenir l’une ou l’autre démarche, selon les garanties souscrites.
Les nuisances sonores, les désaccords sur une clôture, les servitudes et certains travaux peuvent entraîner des contentieux durables. Le bon choix dépend de la nature du trouble, des preuves disponibles, de l’urgence et de la possibilité de trouver un accord réellement applicable.
En France, la page Justice.fr sur les solutions amiables à un différend rappelle qu’une tentative préalable de résolution amiable est obligatoire pour certaines demandes, notamment celles relatives aux troubles anormaux de voisinage, sauf exceptions prévues.
Le montant financier du différend ne suffit donc pas à déterminer si une étape amiable est exigée. Il faut qualifier juridiquement la demande et vérifier les éventuelles dispenses.
La médiation recherche un accord volontaire entre les parties. Une procédure judiciaire conduit le juge à trancher les demandes, sous réserve des recours possibles. Ces mécanismes n’ont donc pas la même portée ni les mêmes conséquences pratiques.
| Critère | Médiation | Tribunal |
|---|---|---|
| Décision | Accord recherché entre les parties | Décision rendue par le juge |
| Coûts | Honoraires éventuels du médiateur et des conseils | Frais de procédure, avocat et expertises éventuelles |
| Durée | Dépend de la disponibilité et de la coopération des parties | Dépend de la procédure et du calendrier judiciaire |
| Confidentialité | En principe encadrée par les règles de confidentialité de la médiation | Publicité des débats selon les règles applicables, avec exceptions |
| Force du résultat | Dépend du contenu de l’accord et des formalités permettant son exécution forcée | Effets attachés à la décision judiciaire et à son caractère exécutoire |
| Relations futures | Peut faciliter une solution acceptée par les voisins | Permet de trancher un désaccord persistant |
Vérifiez si votre assurance finance un médiateur, l’assistance d’un avocat pendant les négociations ou uniquement une procédure devant la juridiction. Les conditions de remboursement peuvent varier selon la phase du litige.
Si une nuisance requiert une intervention urgente, votre avocat peut examiner la possibilité d’une procédure adaptée, notamment en référé. Cette voie répond à des conditions juridiques précises et ne remplace pas systématiquement le jugement au fond.
Quel que soit votre choix, il reste indispensable de confronter le résultat espéré aux dépenses prévisibles et aux risques d’un procès défavorable.
L’erreur qui peut coûter plusieurs milliers d’euros : s’engager dans une procédure perdue d’avance
Engager un procès immobilier sans évaluer les preuves, les frais et les chances de succès peut entraîner des dépenses importantes même avec une protection juridique. Votre assurance peut financer une partie de votre défense sans couvrir les condamnations prononcées contre vous. Une analyse juridique et financière préalable est donc indispensable.
Le principal piège consiste à assimiler une prise en charge de l’avocat à une protection contre toutes les conséquences du jugement. Votre garantie intervient sur les frais définis contractuellement, tandis que le tribunal reste libre d’apprécier les prétentions et de répartir les dépenses judiciaires.
Les articles 695 à 700 du Code de procédure civile distinguent les dépens des frais non compris dans ceux-ci. Ils prévoient notamment le principe de condamnation de la partie perdante aux dépens et la possibilité d’une indemnité pour d’autres frais exposés par la partie adverse.
Vous pouvez donc devoir supporter une partie de vos propres dépenses, certains frais adverses et, selon l’issue du dossier, une condamnation portant sur le fond du litige. Le montant précis dépendra des circonstances et des décisions du juge.
Comment mesurer le risque avant l’assignation ?
Demandez à votre avocat un examen séparé de la solidité juridique, du budget et de l’utilité concrète d’une victoire éventuelle. Un dossier juridiquement défendable n’est pas toujours financièrement opportun.
Votre checklist avant d’engager une procédure immobilière
- Constituer le dossier de preuves : réunissez contrats, courriers, photographies, devis et rapports dans un dossier daté avec un inventaire des pièces.
- Faire qualifier le litige : demandez à votre avocat une note indiquant les fondements juridiques possibles, les délais à vérifier et les principales faiblesses du dossier.
- Obtenir le détail des garanties : réclamez une réponse écrite de l’assureur avec plafonds, franchises, exclusions et frais nécessitant son accord préalable.
- Établir un budget prévisionnel : faites distinguer les dépenses potentiellement garanties, celles qui resteraient à payer et les conséquences possibles d’une défaite.
- Comparer les issues : préparez une synthèse entre accord amiable, procédure judiciaire et abandon du recours, avec les avantages et risques de chaque option.
La capacité de l’adversaire à exécuter une décision favorable mérite aussi un examen. Obtenir une condamnation ne garantit pas le recouvrement effectif des sommes accordées.
Si l’assureur estime qu’une procédure n’est pas opportune, demandez ses motifs et faites examiner les mécanismes de règlement des désaccords prévus par la protection juridique. Le refus de financer une action et son bien-fondé juridique doivent être appréciés séparément.
Le temps nécessaire pour obtenir un jugement fait aussi partie de ce risque : un contentieux prolongé peut peser sur votre budget et modifier l’intérêt d’une solution négociée.
Combien de temps entre l’assignation et le jugement définitif ?
Le délai entre l’assignation et la fin d’un procès immobilier dépend de la procédure choisie, de la complexité du dossier, du calendrier du tribunal et des recours exercés. Une décision peut être rendue avant que le litige ne soit définitivement terminé. Votre assurance doit donc être interrogée sur sa prise en charge pendant toute cette période.
Une procédure au fond devant le tribunal judiciaire peut comprendre des échanges d’écritures, la communication des pièces, une mise en état, une audience et un délibéré. Une expertise judiciaire ou un incident de procédure peut également prolonger le dossier.
Il n’existe pas de durée unique applicable à tous les contentieux immobiliers. Un conflit documentaire limité et une affaire comportant plusieurs parties, des désordres techniques et une expertise ne suivent pas nécessairement le même calendrier.
Les grandes étapes après l’assignation
- L’assignation présente les demandes et permet d’engager la procédure dans les conditions applicables.
- Les parties échangent leurs arguments et pièces, avec représentation par avocat lorsque celle-ci est obligatoire.
- Le juge organise, si nécessaire, la préparation du dossier et les mesures d’instruction.
- L’affaire est examinée à l’audience selon la procédure suivie.
- Le tribunal rend sa décision après le délibéré.
- Les parties apprécient les voies de recours ouvertes et, le cas échéant, les mesures nécessaires à l’exécution.
Le référé peut permettre d’obtenir une décision rapide sur certaines mesures, notamment lorsqu’une situation remplit les conditions d’une intervention urgente. Il ne tranche toutefois pas nécessairement l’ensemble du litige au fond.
Il convient également de distinguer plusieurs notions. Un jugement rendu n’est pas forcément devenu irrévocable. Une décision peut, dans certaines conditions, être exécutoire alors qu’un recours demeure possible. Votre avocat doit vérifier les règles applicables à la décision obtenue, notamment ses modalités d’exécution et les recours ouverts.
La couverture financière doit suivre le calendrier réel du dossier. Certains contrats fixent un plafond par litige, d’autres comportent également des limites par période ou par type d’intervention. Une procédure longue peut donc épuiser une partie de l’enveloppe disponible.
Demandez si votre garantie couvre les frais d’appel, une nouvelle expertise éventuelle, les actes nécessaires à l’exécution et les démarches lorsque l’adversaire ne respecte pas spontanément la décision.
Cette anticipation commence dès l’ouverture du dossier : le délai de réponse de l’assurance peut lui-même devenir un élément décisif lorsqu’une échéance judiciaire approche.
Combien de temps entre votre appel à l’assurance et le premier rendez-vous avec l’avocat ?
Il n’existe pas de délai général garantissant un rendez-vous avec un avocat après votre premier appel à l’assurance de protection juridique. Le temps nécessaire dépend notamment de la réception des pièces, de l’examen de la garantie et de la disponibilité du professionnel choisi. Une déclaration complète facilite l’instruction sans garantir une réponse immédiate.
Le premier échange avec l’assureur permet généralement d’identifier le type de litige, la date des faits et les démarches déjà effectuées. L’assureur peut ensuite demander des documents complémentaires avant de confirmer les frais susceptibles d’être pris en charge.
Pour limiter les échanges inutiles, préparez votre numéro de contrat, une chronologie datée, l’identité des parties, les courriers reçus et les éventuelles échéances procédurales.
La liberté de choix de l’avocat est une protection importante. Lorsqu’un avocat intervient dans les conditions prévues par l’assurance de protection juridique, vous disposez du droit de le choisir. L’assureur ne peut proposer un nom qu’à votre demande écrite.
Vous pouvez donc solliciter un professionnel connaissant déjà votre situation ou accepter une proposition de l’assureur. Dans les deux cas, vérifiez les honoraires, la convention éventuelle et le montant remboursable.
| Moment | Question utile | Élément à conserver |
|---|---|---|
| Déclaration | Le litige est-il enregistré et quelles pièces manquent ? | Référence du dossier et accusé de réception |
| Examen des garanties | Quelles démarches et dépenses sont couvertes ? | Position écrite avec limites contractuelles |
| Choix de l’avocat | Quel montant d’honoraires sera remboursé ? | Conditions de prise en charge et convention |
| Désaccord | Quels sont les motifs du refus et les recours disponibles ? | Décision motivée et échanges conservés |
Un point demande une vigilance particulière : l’examen du dossier par l’assureur ne suspend pas automatiquement les délais pour agir en justice. Si une prescription, une date d’audience ou un délai de recours approche, signalez-le immédiatement et demandez un avis juridique sur les mesures nécessaires.
En cas de retard ou de refus, réclamez une explication écrite, utilisez les voies de réclamation prévues et examinez, selon la nature du désaccord, les dispositifs de règlement internes ou externes pertinents.
Lorsque les premières informations juridiques sont réunies, il devient possible d’apprécier si un accord négocié protège mieux vos intérêts qu’un procès prolongé.
Proposer un compromis immédiat ou risquer le procès : quel choix pour votre litige ?
Un compromis immédiat peut être préférable à un procès lorsque le montant proposé est cohérent avec le préjudice démontrable, que son paiement est suffisamment sécurisé et que la procédure présente des risques importants. Le choix doit toutefois reposer sur une comparaison documentée, car une offre rapide peut également être très inférieure à ce qu’une décision judiciaire permettrait d’obtenir.
La décision ne doit pas se limiter au montant réclamé. Il faut intégrer la force du dossier, les frais non garantis, les conséquences d’un échec, le temps nécessaire et la possibilité d’obtenir effectivement le paiement.
Votre assureur peut contribuer à la résolution amiable, notamment en organisant des échanges ou en prenant en charge certaines interventions juridiques. Il faut cependant vérifier les conditions prévues par votre contrat pour cette phase de négociation.
Comparer deux issues avant de s’engager
Considérez le scénario pédagogique suivant, entièrement hypothétique : un propriétaire reçoit une offre de règlement immédiat de 30 000 €, alors qu’il envisage une action en justice pour obtenir 100 000 €.
Cas pratique hypothétique : transaction ou demande judiciaire
Un assuré estime son préjudice à 100 000 €. La partie adverse lui propose 30 000 € pour mettre fin au différend. Son avocat doit examiner les preuves justifiant les 100 000 €, les risques de contestation, les coûts non couverts et les garanties de paiement attachées à la proposition.
Accepter immédiatement n’est pas nécessairement le meilleur choix. Refuser n’est pas non plus automatiquement plus avantageux : tout dépend des perspectives juridiques, du coût du recours et de l’exécution éventuelle du jugement.
Pour comparer les options, demandez à votre avocat une estimation argumentée des issues possibles, sans transformer une probabilité incertaine en promesse de résultat. Examinez aussi les conséquences financières et personnelles du maintien de la procédure.
Une transaction nécessite une lecture particulièrement attentive. Les clauses de renonciation à toute action relative au différend, les modalités de règlement et les engagements réciproques peuvent avoir des effets durables.
Avant toute signature, faites vérifier :
- Le périmètre exact du litige réglé et des prétentions abandonnées.
- Le montant, l’échéance et les modalités pratiques de paiement.
- Les conditions éventuellement prévues en cas de non-respect de l’accord.
- Les engagements de confidentialité ou de comportement futurs.
- Le sort des dépenses déjà engagées et des procédures en cours.
Une offre négociée ne doit pas être acceptée uniquement parce que l’assureur préfère une issue moins coûteuse. La décision vous appartient dans le cadre juridique applicable, avec les conseils de votre avocat.
Cette démarche devient encore plus importante lorsque le litige porte sur des dommages causés à une autre personne et que votre propre responsabilité peut être recherchée.
À retenir avant d’examiner votre responsabilité
- Vérifiez séparément la garantie de défense juridique et celle qui pourrait indemniser les dommages réclamés par un tiers.
- Identifiez les différents responsables potentiels avant de reconnaître une faute ou d’accepter un montant d’indemnisation.
- Demandez une position écrite sur la défense, les plafonds, les exclusions et les conditions de règlement du sinistre.
Dommages causés à des tiers : comment votre responsabilité peut-elle être engagée et limitée ?
Votre responsabilité peut être recherchée lorsqu’un dommage lié à votre logement affecte un voisin, un occupant ou un autre tiers. Selon les faits, votre qualité de propriétaire ou de locataire et les contrats souscrits, une assurance de responsabilité civile peut prendre en charge l’indemnisation et la défense. Cette protection reste soumise aux garanties, plafonds et exclusions applicables.
Un dégât des eaux, un élément du bâtiment défectueux ou des travaux provoquant des dommages dans un logement voisin peuvent donner lieu à plusieurs analyses juridiques. Il faut rechercher l’origine du dommage, le régime de responsabilité applicable et les obligations de chaque intervenant.
La responsabilité du fait des choses, les obligations du bailleur ou du locataire et les troubles anormaux de voisinage ne répondent pas nécessairement aux mêmes conditions. Le seul fait qu’une personne réclame une indemnisation ne démontre pas que vous êtes juridiquement responsable.
Quelle assurance peut intervenir ?
Plusieurs garanties peuvent être concernées :
- Responsabilité civile vie privée ou habitation : elle peut intervenir pour certains dommages causés involontairement à des tiers, suivant le contrat et les circonstances.
- Assurance propriétaire non occupant : elle peut couvrir certains risques liés à un logement détenu sans être occupé par son propriétaire, dans les limites souscrites.
- Assurance du locataire : elle peut répondre de certains dommages relevant de ses responsabilités locatives ou envers des tiers.
- Garanties d’un professionnel : lorsqu’une entreprise ou un artisan intervient dans les faits générateurs du dommage, sa responsabilité et ses assurances doivent également être examinées.
- Protection juridique : elle peut financer des conseils et une défense dans les limites du litige couvert, sans constituer à elle seule une garantie d’indemnisation du tiers.
Lorsque plusieurs acteurs interviennent, l’identification du bon contrat précède la discussion du montant demandé. Par exemple, un dommage affectant des parties communes peut soulever des questions distinctes de celles relatives à une installation privative ou à des travaux réalisés par une entreprise.
La garantie de responsabilité civile ne supprime pas toute exposition personnelle. Une franchise, une exclusion applicable, un plafond insuffisant ou un dommage non garanti peuvent laisser une somme à la charge de l’assuré.
Il ne faut pas non plus considérer qu’une demande adverse de 100 000 € sera nécessairement réduite à 10 000 € grâce à l’assurance. La somme juridiquement due dépend de la responsabilité établie et de l’évaluation du préjudice. Le montant effectivement supporté par l’assureur dépend ensuite de la garantie mobilisable.
En pratique, transmettez rapidement les réclamations, constats et courriers à votre assureur. Évitez de reconnaître formellement une responsabilité ou de conclure un accord d’indemnisation sans avoir vérifié les conséquences juridiques et contractuelles avec les intervenants compétents.
Si un procès devient nécessaire, la coordination entre assureur de responsabilité, éventuelle protection juridique et avocat permet de clarifier qui organise la défense, qui règle les frais et qui indemnise les dommages éventuellement retenus.
La prochaine démarche consiste à adresser à votre assureur un dossier complet comprenant les faits, les demandes adverses, les justificatifs et vos échéances, puis à demander une confirmation écrite de la garantie de défense et de la garantie d’indemnisation susceptibles d’intervenir. Vous pourrez alors décider des démarches suivantes avec votre avocat sur une base juridique et financière plus précise.
Puis-je choisir mon propre avocat si mon assurance finance la procédure ?
Oui. En France, l’assurance de protection juridique reconnaît la liberté de choisir son avocat lorsque son intervention est nécessaire dans les conditions légales. Vérifiez toutefois les plafonds de remboursement des honoraires et les modalités de déclaration à l’assureur. Celui-ci ne peut proposer un avocat qu’à votre demande écrite.
Mon assurance peut-elle refuser de payer des frais engagés avant la déclaration du litige ?
Oui, certains frais engagés avant la déclaration peuvent ne pas être pris en charge. Le Code des assurances prévoit toutefois une exception lorsque l’assuré peut justifier d’une urgence à les avoir demandés. Déclarez donc le différend avant de commander des prestations, dans la mesure du possible, et conservez les justificatifs d’une éventuelle urgence.
Que faire si mon assureur et mon avocat ne sont pas d’accord sur la procédure à engager ?
Demandez les motifs précis du désaccord et conservez les avis écrits. Lorsque le différend concerne les mesures à prendre pour régler le litige, le Code des assurances prévoit un mécanisme de recours à une tierce personne selon les conditions légales. Faites examiner rapidement les échéances judiciaires afin d’éviter qu’un désaccord sur la garantie ne compromette vos droits.
La protection juridique rembourse-t-elle automatiquement les frais d’appel ?
Non. La prise en charge d’un appel dépend des garanties souscrites, des plafonds encore disponibles et des conditions applicables à cette nouvelle phase. Demandez une confirmation écrite avant d’engager les dépenses, tout en consultant rapidement votre avocat sur les délais de recours.
Une assurance habitation inclut-elle toujours une protection juridique pour les litiges immobiliers ?
Non. La protection juridique peut figurer dans un contrat habitation ou faire l’objet d’une assurance distincte. Même lorsqu’elle est présente, elle ne couvre pas forcément les conflits de copropriété, les travaux ou tous les différends immobiliers. Consultez les conditions particulières et générales pour identifier précisément les litiges garantis.