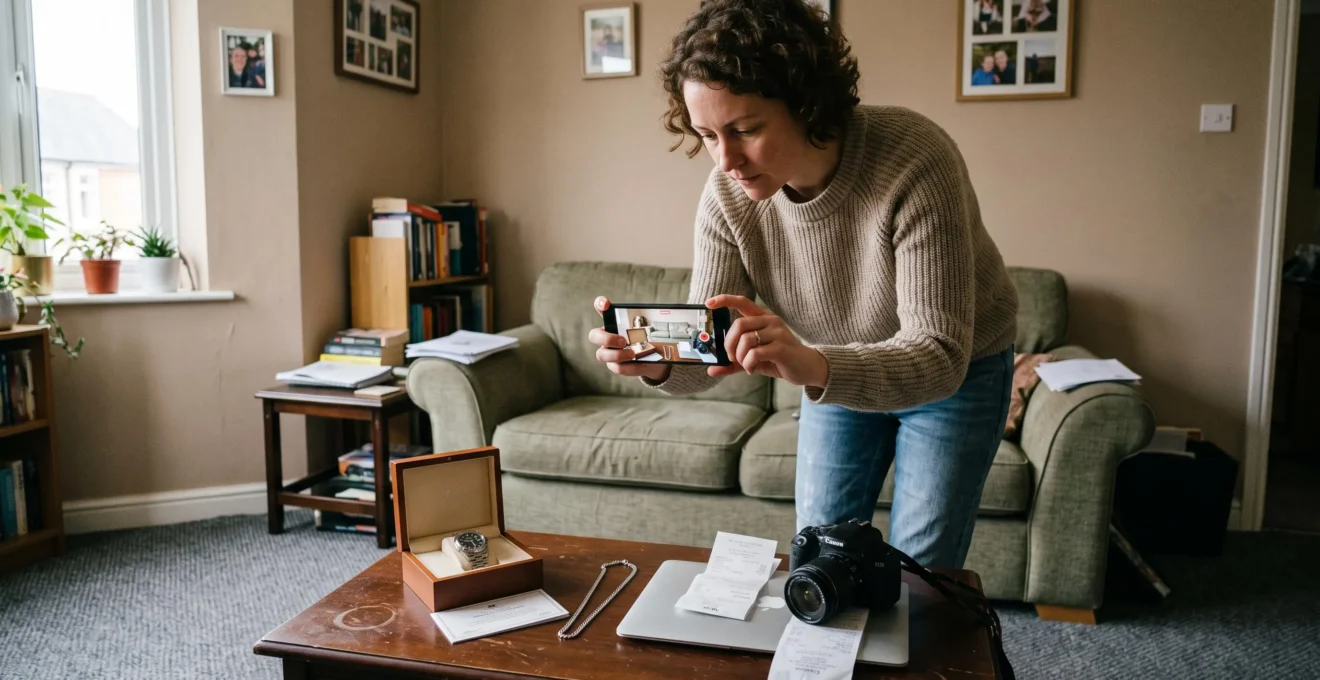
Une montre achetée 8 000 €, des bijoux transmis par héritage ou une collection patiemment constituée peuvent représenter une part importante du patrimoine mobilier. Pourtant, leur valeur estimée ne correspond pas nécessairement à l’indemnité versée après un vol. Un plafond contractuel, une franchise, une décote ou une preuve insuffisante peuvent réduire considérablement le remboursement.
Une sous-indemnisation de 70 % n’est ni systématique ni un taux établi pour tous les contrats. Elle constitue néanmoins un scénario possible lorsque la valeur du bien dépasse largement la garantie disponible. Pour protéger ces actifs, trois démarches sont essentielles : connaître précisément les plafonds applicables, constituer des preuves fiables et faire reconnaître les valeurs importantes par son assureur.
Cette vigilance concerne aussi bien les propriétaires de bijoux et d’œuvres d’art que les détenteurs de montres, d’équipements coûteux ou de collections. Les mécanismes présentés concernent principalement les contrats français ; les garanties et règles juridiques doivent être vérifiées séparément dans les autres pays francophones.
Protéger ses objets de valeur : les trois réflexes essentiels
- Comparer la valeur de chaque bien aux plafonds par objet, par catégorie et par sinistre, sans se fier uniquement au capital mobilier global.
- Associer inventaire photographique, justificatifs de détention et expertises adaptées pour faciliter l’indemnisation.
- Faire confirmer par écrit les garanties nécessaires et les exigences de sécurité avant le sinistre.
- Pourquoi votre montre à 8 000 € peut être remboursée bien en dessous de sa valeur sans déclaration ?
- 9.1 : Pourquoi votre ordinateur à 1 500 € n’est remboursé que 800 € après un vol ?
- 29 : Biens mobiliers : comment prouver que vous possédiez 15 000 € d’équipements volés ?
- 29.2 : Comment constituer un inventaire anti-contestation en moins d’une heure ?
- 27.2 : Comment faire expertiser vos bijoux pour qu’ils soient couverts à leur juste valeur ?
- 27.3 : Garantie incluse ou assurance dédiée : quelle formule pour 50 000 € de bijoux ?
- 27.4 : L’erreur qui concentre tout le risque : tout regrouper dans un coffre domestique
- 27.5 : Quand faire estimer vos objets de valeur pour optimiser leur transmission ?
Pourquoi votre montre à 8 000 € peut être remboursée bien en dessous de sa valeur sans déclaration ?
Une montre estimée à 8 000 € peut recevoir une indemnisation nettement inférieure si le contrat prévoit un plafond spécifique pour les objets précieux, si la valeur déclarée est insuffisante ou si une décote s’applique. Son prix d’achat ne garantit pas son remboursement intégral. Le résultat dépend des clauses effectivement souscrites et des justificatifs disponibles.
En assurance multirisque habitation, le capital mobilier global ne correspond pas nécessairement au montant accessible pour chaque objet. Des limitations distinctes peuvent viser les bijoux, montres, objets précieux et collections. France Assureurs indique que certains contrats expriment même leur plafond en pourcentage du capital mobilier.
Pour évaluer le montant potentiellement indemnisable, trois notions doivent être distinguées :
- La valeur d’achat : montant payé initialement, qui ne reflète pas toujours la valeur actuelle.
- La valeur d’usage : valeur de remplacement d’un bien comparable, diminuée de la vétusté selon les règles contractuelles.
- La valeur d’expertise ou agréée : estimation professionnelle qui peut servir de référence contractuelle lorsque l’assureur l’accepte expressément.
Exemple strictement hypothétique : une montre valant 8 000 € est soumise à un plafond applicable de 2 000 €. Même avec une preuve de valeur complète, ce plafond peut limiter le versement à 2 000 €, avant toute franchise éventuelle. L’écart atteint alors 75 % de la valeur estimée, sans que ce résultat soit généralisable aux autres contrats.
Le contrôle prioritaire consiste à examiner les conditions particulières, le tableau des garanties, les limites par objet et par sinistre, ainsi que les franchises. La fiche de France Assureurs sur la garantie vol habitation détaille notamment les limites propres aux biens précieux et l’importance des justificatifs.
En France, une omission ne provoque pas automatiquement une déchéance de garantie. Une déclaration intentionnellement fausse peut, sous les conditions légales, entraîner la nullité du contrat ; une déclaration inexacte non intentionnelle peut conduire à une réduction proportionnelle de l’indemnité. Ces situations doivent être distinguées d’un simple plafond applicable à un objet non spécifié.
Une confirmation écrite de l’assureur sur la couverture d’une montre identifiée évite de découvrir trop tard qu’une valeur patrimoniale importante n’était garantie que partiellement.
9.1 : Pourquoi votre ordinateur à 1 500 € n’est remboursé que 800 € après un vol ?
Un ordinateur payé 1 500 € peut être indemnisé à hauteur de 800 € lorsque les règles de vétusté, les plafonds de garantie ou la franchise réduisent le montant retenu. Ces chiffres illustrent un scénario possible, et non une indemnisation standard. La présence d’une option de rééquipement à neuf peut modifier le calcul, sous réserve des conditions du contrat.
Le matériel informatique perd généralement de sa valeur d’usage au fil du temps. L’assureur peut retenir le coût de remplacement d’un équipement comparable, puis appliquer la vétusté prévue au contrat. Il n’existe cependant pas de barème légal unique applicable à tous les ordinateurs.
La fiche de la DGCCRF sur l’assurance multirisque habitation rappelle que l’indemnité dépend des garanties, de l’évaluation du dommage et des éventuelles déductions contractuelles.
Avant un vol, trois vérifications permettent de réduire l’incertitude :
- Rechercher un plafond particulier pour les équipements informatiques ou multimédias.
- Contrôler les règles de vétusté et les éventuelles garanties de remplacement à neuf.
- Conserver facture, numéro de série, photographie et preuve de détention.
Une autre distinction est indispensable : le vol au domicile et le vol à l’extérieur ne relèvent pas nécessairement de la même couverture. Un ordinateur emporté en déplacement peut être soumis à une garantie facultative, à un plafond inférieur ou à une exclusion.
Ce raisonnement s’applique aussi aux appareils photographiques, équipements audiovisuels et autres biens techniques dont la valeur évolue rapidement. Mais, même lorsque le niveau de garantie est adapté, encore faut-il pouvoir prouver ce qui a disparu.
29 : Biens mobiliers : comment prouver que vous possédiez 15 000 € d’équipements volés ?
Pour justifier 15 000 € de biens volés, constituez un dossier individualisé reliant chaque objet à des preuves de possession et à une estimation de valeur. Factures, photographies, certificats, relevés bancaires, numéros de série et inventaires peuvent se compléter. Une liste détaillée jointe à la déclaration de sinistre facilite l’examen du dossier, sans garantir automatiquement le montant réclamé.
Prouver la détention et prouver la valeur sont deux démarches différentes. Une photographie peut montrer qu’un objet était présent au domicile, mais ne suffit pas toujours à démontrer son authenticité, ses caractéristiques techniques ou sa valeur marchande.
Les pièces les plus utiles sont généralement les factures nominatives, certificats d’authenticité, documents d’expertise et actes notariés. Lorsque ces documents manquent, des justificatifs complémentaires peuvent contribuer à reconstituer le dossier :
- Relevé bancaire correspondant à un achat identifiable.
- Photographies anciennes montrant l’objet dans son environnement.
- Attestation d’entretien, de réparation ou de révision.
- Références constructeur et numéros de série.
- Comparaisons documentées avec des biens équivalents pour étayer une estimation.
Après un vol, le dépôt de plainte constitue une pièce importante du dossier. Il est préférable de communiquer une liste aussi précise que possible des biens disparus et de la compléter si de nouveaux éléments sont identifiés. Les délais de déclaration du sinistre et les obligations documentaires doivent être vérifiés dans le contrat.
Pour estimer les pertes, chaque ligne de l’inventaire doit distinguer la valeur d’acquisition, l’état du bien, les accessoires et la valeur de remplacement comparable. Une estimation non documentée risque davantage d’être discutée.
Une organisation préalable permet de conserver des informations devenues difficiles à reconstituer après la disparition simultanée des objets, factures et supports informatiques.
29.2 : Comment constituer un inventaire anti-contestation en moins d’une heure ?
Un premier inventaire de vos objets de valeur peut être constitué en moins d’une heure lorsque le patrimoine à documenter reste limité : filmez chaque pièce, photographiez les biens prioritaires et associez leurs justificatifs. Pour une collection importante, prévoyez davantage de temps. L’objectif n’est pas de créer une preuve incontestable, mais un dossier cohérent et vérifiable.
Commencez par une vidéo continue de chaque pièce. Filmez une vue générale, puis approchez-vous des montres, bijoux, œuvres et équipements coûteux. Lorsque cela est possible, montrez les gravures, numéros de série, coffrets et certificats. Préservez les fichiers d’origine afin de conserver les métadonnées disponibles.
Le lien entre l’image et le document justificatif est essentiel : un cliché isolé représente moins d’informations qu’une photographie associant un bien identifiable à son certificat.
Conservez ensuite une copie sécurisée hors du domicile : espace numérique protégé, coffre externe ou dépôt auprès d’un tiers de confiance. Un horodatage ou un envoi daté peut enrichir la traçabilité, sans constituer à lui seul une certification incontestable de propriété.
Votre inventaire patrimonial en cinq actions
- Filmez chaque pièce en plan général, puis les objets importants : obtenez une vidéo d’inventaire enregistrée.
- Photographiez les bijoux, montres et équipements prioritaires : créez un dossier de clichés identifiables.
- Rassemblez factures, expertises et certificats : associez au moins un justificatif disponible à chaque bien prioritaire.
- Créez un tableau avec désignation, valeur estimée, date d’acquisition et emplacement des preuves : obtenez un registre consultable.
- Exportez l’ensemble vers un stockage sécurisé distinct du domicile : vérifiez qu’une copie complète peut être ouverte.
Classez les objets par valeur et par exposition aux plafonds contractuels. Les éléments les plus coûteux méritent une documentation complète, tandis qu’un inventaire plus synthétique peut suffire pour les biens courants.
L’inventaire doit enfin être actualisé après chaque acquisition, vente ou transmission importante. Pour les bijoux et les objets dont la valeur est difficile à établir, il constitue le point de départ d’une expertise professionnelle.
27.2 : Comment faire expertiser vos bijoux pour qu’ils soient couverts à leur juste valeur ?
Pour faire reconnaître la valeur de bijoux importants, choisissez un professionnel compétent, demandez une expertise détaillée et transmettez-la à votre assureur pour validation. Le rapport doit permettre d’identifier précisément chaque pièce et sa valeur selon l’objectif de l’évaluation. Une expertise conservée sans adaptation du contrat ne garantit pas une indemnisation intégrale.
Un dossier d’expertise utile décrit notamment la nature du métal, son poids, les pierres, leurs caractéristiques pertinentes, les dimensions, les éventuels poinçons et les photographies. Il identifie également le professionnel, la date du rapport et la méthode de valorisation.
Le choix de l’intervenant dépend du bien : un gemmologue pour les pierres, un expert en joaillerie pour une pièce complexe ou un spécialiste du marché de l’art pour certains objets anciens. L’indépendance, les qualifications et l’acceptation du rapport par l’assureur doivent être vérifiées avant la commande.
La fiche de l’Institut national de la consommation sur l’assurance multirisques habitation rappelle l’intérêt des estimations professionnelles pour les objets précieux et la nécessité de vérifier les modalités d’évaluation du contrat.
Une fois l’expertise réalisée, demandez à l’assureur si la pièce peut être spécifiée dans les conditions particulières, si sa valeur peut être agréée et quel plafond sera réellement applicable. Une simple réception du document ne vaut pas automatiquement acceptation d’une valeur assurée.
L’évolution du marché des métaux, des pierres et des objets de collection justifie une réévaluation lorsque leur valeur change sensiblement. Aucune périodicité universelle ne peut être imposée sans tenir compte de la catégorie de biens et des exigences contractuelles.
Lorsque plusieurs pièces représentent un capital élevé, le travail d’expertise facilite aussi la comparaison entre une extension du contrat habitation et une assurance spécialisée.
27.3 : Garantie incluse ou assurance dédiée : quelle formule pour 50 000 € de bijoux ?
Pour assurer 50 000 € de bijoux, comparez d’abord les plafonds et conditions de votre assurance habitation avec ceux d’une extension objets de valeur et d’un contrat dédié. Aucune formule n’est automatiquement obligatoire à ce montant. Le bon choix dépend de la valeur de chaque pièce, des usages prévus, des garanties territoriales et des mesures de sécurité exigées.
Une extension au contrat habitation peut suffire lorsque les plafonds sont adaptés et que l’assureur accepte les pièces déclarées. Une assurance dédiée peut présenter un intérêt particulier pour une collection importante, des bijoux régulièrement portés à l’extérieur ou des objets nécessitant une valorisation spécifique.
Le tableau suivant présente les critères contractuels à examiner, sans présumer des garanties proposées par un assureur particulier.
| Critère | Extension habitation | Assurance dédiée |
|---|---|---|
| Plafond par objet | À vérifier dans les conditions particulières | Montant à négocier ou à spécifier |
| Valorisation | Selon les règles du contrat | Valeur agréée parfois proposée |
| Vol hors domicile | Couverture à confirmer | Étendue territoriale à comparer |
| Sécurité | Protections exigées selon le contrat | Exigences parfois renforcées |
| Limites et exclusions | Plafonds, franchises et exclusions propres à l’extension | Clauses spécifiques à examiner |
Une police spécialisée peut imposer des conditions strictes de conservation ou de transport. À l’inverse, l’ajout d’un capital exceptionnel au contrat habitation peut conduire l’assureur à réexaminer sa tarification ou son acceptation du risque, sans conséquence automatique.
Pour décider, comparez les montants assurables avec votre inventaire, puis sollicitez des propositions écrites sur des périmètres identiques. Si un seul bijou dépasse le plafond disponible, une adaptation du contrat devient nécessaire pour rechercher une couverture à sa valeur réelle.
Le coût de la prime ne suffit donc pas à départager les solutions. Une couverture plus étendue n’a de valeur pratique que si les obligations de sécurité peuvent être respectées au quotidien.
27.4 : L’erreur qui concentre tout le risque : tout regrouper dans un coffre domestique
Un coffre domestique peut améliorer la protection des bijoux, montres et petits objets précieux, mais il ne supprime pas tous les risques. Rassembler l’ensemble du patrimoine transportable dans un seul emplacement augmente potentiellement les conséquences d’un événement affectant ce lieu. La solidité du coffre, ses conditions d’installation et les exigences du contrat restent déterminantes.
Le principal danger est la concentration : si le coffre et son contenu sont dérobés ou détruits, plusieurs biens importants peuvent disparaître simultanément. Cette exposition ne permet toutefois pas d’affirmer que le risque de vol est multiplié par dix, faute de données permettant d’établir un tel coefficient général.
Certains assureurs conditionnent la garantie d’objets particulièrement précieux à des mesures de protection définies. Le contrat peut préciser les caractéristiques du coffre, son installation, les autres systèmes de sécurité nécessaires et les circonstances dans lesquelles les protections doivent être utilisées.
Une stratégie patrimoniale peut consister à répartir les biens selon leur fréquence d’utilisation et leur valeur : conserver les objets usuels dans un dispositif domestique adapté, et envisager un dépôt sécurisé externe pour les pièces moins utilisées. Cette répartition doit être précédée d’une vérification de la couverture des biens situés hors du domicile.
Un coffre conforme ne remplace pas une déclaration de valeur. Le respect des règles de sécurité et l’adéquation des capitaux assurés constituent deux vérifications distinctes.
Une fois l’emplacement et les garanties sécurisés, la dernière dimension de la protection consiste à maintenir une valorisation cohérente avec l’évolution du patrimoine et sa future transmission.
À retenir avant de préparer la transmission
- Une valeur reconnue par l’assureur n’est pas nécessairement celle à retenir pour une donation ou une succession.
- L’inventaire doit suivre les acquisitions, ventes, transformations et transmissions de biens.
- Les expertises anciennes méritent d’être réexaminées lorsque le marché ou la situation patrimoniale évolue.
27.5 : Quand faire estimer vos objets de valeur pour optimiser leur transmission ?
Faites estimer vos objets de valeur lors d’une acquisition importante, d’un héritage, d’une donation envisagée ou d’une évolution significative de leur marché. Une actualisation peut également être pertinente avant une succession ou une révision des garanties d’assurance. La fréquence dépend de la nature du bien, de sa volatilité et de l’objectif juridique ou patrimonial poursuivi.
L’estimation remplit deux fonctions complémentaires. En assurance, elle aide à vérifier l’adéquation du capital garanti. Dans une transmission, elle peut contribuer à documenter la composition et la valeur des biens à partager ou à déclarer.
Ces deux usages ne reposent pas nécessairement sur la même définition de valeur :
- Valeur de remplacement assurantielle : estimation utilisée selon les règles du contrat pour remplacer ou indemniser le bien.
- Valeur vénale : montant susceptible d’être obtenu dans des conditions normales de vente sur le marché considéré.
- Valeur de marché : estimation fondée sur les transactions comparables et les caractéristiques du bien, dont le sens doit être précisé dans le rapport.
Pour une succession en France, la valorisation applicable doit respecter les règles fiscales et civiles pertinentes. Une expertise destinée à l’assurance ne constitue donc pas automatiquement une estimation adaptée à une déclaration successorale. Le notaire peut préciser les pièces et méthodes requises dans la situation concernée.
Conservez ensemble les certificats, expertises, preuves d’origine, références d’acquisition et éventuels documents de transmission. Ce dossier facilite la compréhension de la provenance des biens et peut contribuer à limiter les contestations entre héritiers.
Identifiez dès maintenant les objets dont la dernière estimation paraît dépassée, puis demandez une expertise adaptée à leur futur usage. Cette mise à jour protège à la fois la lisibilité du patrimoine et la qualité des décisions d’assurance et de transmission.
Une facture suffit-elle pour obtenir le remboursement intégral d’un bijou volé ?
Non. Une facture contribue à prouver l’achat et son montant, mais l’indemnisation dépend aussi de la garantie, des plafonds, des franchises et de la valeur retenue au moment du sinistre. Une expertise peut être utile pour un bijou ancien ou dont la valeur a évolué.
Peut-on assurer des bijoux hérités sans facture d’achat ?
Oui, sous réserve de l’acceptation de l’assureur et des conditions de garantie. Des actes notariés, certificats, photographies, inventaires et expertises peuvent permettre de documenter l’origine, l’existence et la valeur des bijoux hérités.
Une expertise oblige-t-elle l’assureur à rembourser la valeur indiquée ?
Non. Une expertise documente la valeur d’un objet, mais ne modifie pas automatiquement les plafonds ou le mode d’indemnisation. Il convient de demander si l’assureur accepte une valeur agréée et de vérifier sa traduction dans les documents contractuels.
Une assurance habitation française couvre-t-elle les bijoux lors d’un voyage à l’étranger ?
La couverture dépend des garanties souscrites, de leur portée territoriale et des exclusions. Certaines protections se limitent au domicile, tandis que d’autres peuvent couvrir des objets transportés ou portés. Une confirmation écrite est particulièrement utile avant un déplacement avec des bijoux coûteux.
Que faire en cas de désaccord avec l’estimation proposée après un vol ?
Demandez le détail du calcul et les clauses contractuelles appliquées. Fournissez les justificatifs complémentaires disponibles et envisagez, si nécessaire, une contre-expertise dans les conditions prévues par votre contrat. Les voies de réclamation et de médiation applicables dépendent du pays et de l’assureur.