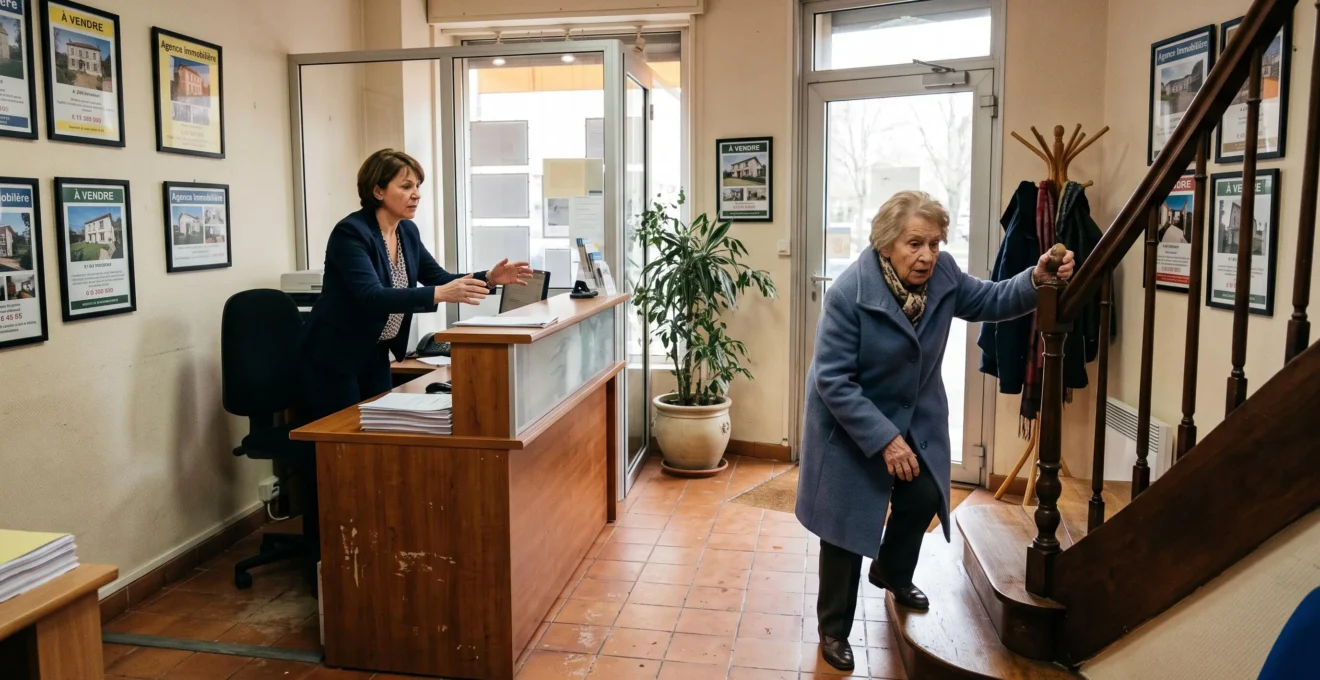
Un acquéreur glisse dans l’escalier de votre agence immobilière. Sa blessure entraîne une hospitalisation, un arrêt de travail et une demande d’indemnisation. Si votre responsabilité est retenue, les conséquences financières peuvent devenir considérables. Dans un scénario hypothétique, la réclamation pourrait atteindre 200 000 €, voire davantage selon le préjudice subi.
Pourtant, votre agence possède déjà une responsabilité civile professionnelle obligatoire. Le problème ? La RC professionnelle et la RC exploitation ne couvrent pas nécessairement les mêmes événements. Une erreur de conseil lors d’une vente n’est pas de même nature qu’un accident survenu dans vos locaux.
Protéger votre entreprise suppose donc de vérifier les garanties souscrites, les plafonds d’indemnisation, les franchises et les exclusions. La couverture doit aussi correspondre à vos activités réelles : transaction, gestion locative, syndic, expertise, visites extérieures ou réception du public.
Le cadre réglementaire présenté ici est celui de la France. Dans les autres pays francophones, les obligations légales et les conditions d’assurance peuvent différer.
RC exploitation d’une agence immobilière : l’essentiel
- Deux responsabilités distinctes : la RC Pro protège contre les conséquences de fautes professionnelles couvertes ; la RC exploitation concerne les dommages causés aux tiers pendant l’activité, selon le contrat.
- Un accident peut dépasser les plafonds : les dommages corporels graves peuvent entraîner une indemnisation importante, dont la partie non garantie reste à la charge du responsable.
- Une protection complète se construit : vérifiez la RC exploitation, la RC Pro, la responsabilité d’occupation des locaux, les dommages aux biens et les garanties complémentaires utiles.
- Pourquoi votre RC Pro ne couvre pas la chute d’un client dans votre agence ?
- Comment savoir si un dommage relève de votre RC Exploitation ou d’une autre garantie ?
- RC Exploitation seule ou pack multirisque : quelle formule pour une agence de 5 personnes ?
- L’erreur qui vous laisse 150 000 € à payer : un plafond RC Exploitation trop bas
- Quelles situations ne sont jamais couvertes par une RC Exploitation standard ?
- Pourquoi une simple omission dans un mandat peut déclencher une réclamation à 100 000 € ?
- Pourquoi vous pouvez perdre votre résidence principale suite à un dégât des eaux chez le voisin ?
- RC professionnelle immobilier : pourquoi une erreur peut vous coûter 500 000 € sans assurance ?
Pourquoi votre RC Pro ne couvre pas la chute d’un client dans votre agence ?
Une assurance responsabilité civile professionnelle immobilière ne couvre pas automatiquement la chute d’un client dans votre agence. La RC Pro réglementée protège les conséquences des fautes commises dans l’exercice de vos prestations professionnelles, tandis que la RC exploitation vise notamment les dommages corporels et matériels causés aux tiers pendant le fonctionnement de l’entreprise. Les garanties réellement mobilisables dépendent du contrat.
En France, les professionnels concernés par la loi Hoguet doivent disposer d’une assurance responsabilité civile professionnelle. Cette obligation résulte notamment de l’article 49 du décret d’application de la loi Hoguet. Le texte prévoit une couverture pour chaque établissement, succursale, agence ou bureau, mais n’impose pas, par cette seule disposition, une garantie RC exploitation distincte.
La confusion naît souvent du terme « responsabilité civile », présent dans plusieurs garanties. Une agence peut ainsi respecter son obligation de RC Pro sans être suffisamment protégée contre un accident matériel ou corporel lié à son exploitation.
Cas pratique hypothétique : une chute dans l’escalier
Un visiteur trébuche sur une marche dégradée à l’entrée de l’agence. Il subit une blessure grave et réclame une indemnisation pour ses frais, son incapacité temporaire et ses séquelles. Si la responsabilité de l’agence est établie, un contrat limité aux fautes professionnelles de transaction peut ne pas répondre à cette réclamation.
Une garantie RC exploitation couvrant les accidents de visiteurs pourrait intervenir, dans la limite des conditions, exclusions et plafonds souscrits.
La différence est opérationnelle : une information erronée transmise à un acquéreur relève potentiellement de la RC Pro ; une chute sur le sol mouillé de l’accueil relève plutôt de la responsabilité liée à l’exploitation. Une enseigne mal fixée tombant sur un passant illustre également un risque de dommage causé à un tiers, dont la couverture exacte doit être vérifiée.
Pour savoir si l’agence est réellement protégée, consultez le tableau des garanties et les conditions particulières. Recherchez expressément les dommages corporels aux visiteurs, les dommages matériels aux tiers et la responsabilité d’occupation des locaux. Ne vous contentez pas de l’intitulé commercial « multirisque professionnelle ».
Cette séparation permet ensuite d’identifier quelle assurance doit être sollicitée lorsque les circonstances d’un sinistre sont moins évidentes.
Comment savoir si un dommage relève de votre RC Exploitation ou d’une autre garantie ?
Pour identifier la bonne garantie, examinez d’abord l’origine du dommage : résulte-t-il d’une erreur dans la prestation immobilière, du fonctionnement quotidien de l’agence ou de l’utilisation d’un véhicule ? La RC Pro, la RC exploitation et l’assurance automobile répondent à des risques distincts. Certaines situations nécessitent cependant une analyse croisée des contrats et des responsabilités.
La fiche de France Assureurs sur la responsabilité civile de l’entreprise distingue notamment la responsabilité liée à l’exploitation, celle concernant l’occupation des locaux et les régimes particuliers applicables aux salariés ou aux sous-traitants.
Pour classer un incident, trois questions apportent un premier éclairage :
- Le dommage provient-il d’un conseil, d’une vérification ou d’une prestation professionnelle potentiellement défaillante ? Examinez la RC Pro.
- Est-il lié à l’accueil du public, à un équipement, à un salarié dans son activité quotidienne ou à l’organisation matérielle de l’agence ? Examinez la RC exploitation.
- Implique-t-il l’utilisation d’un véhicule terrestre à moteur ? Vérifiez en priorité les garanties automobiles applicables.
Plusieurs situations courantes montrent pourquoi cette première qualification doit rester prudente.
| Situation | Garantie à examiner | Point de vigilance |
|---|---|---|
| Client blessé dans l’accueil | RC exploitation | Responsabilité de l’agence et garantie visiteurs |
| Erreur de surface dans une annonce | RC professionnelle | Manquement démontré et préjudice indemnisable |
| Panneau publicitaire tombant sur un passant | RC exploitation | Conditions relatives aux installations et enseignes |
| Acquéreur blessé pendant une visite | RC exploitation ou autre garantie applicable | Responsabilité du propriétaire, de l’agence ou d’un autre intervenant |
| Accident avec un véhicule de service | Assurance automobile | Conducteur, usage autorisé et garanties du véhicule |
| Dégât des eaux chez un voisin | RC occupation des locaux ou garantie correspondante | Origine du sinistre et responsabilités établies |
Un accident survenu pendant une visite immobilière n’engage pas automatiquement l’agence. La propriété des lieux, leur état, le comportement des participants et les obligations de chaque intervenant peuvent influencer l’analyse.
Les dommages corporels subis par les salariés dans le cadre du travail suivent en principe le régime des accidents du travail. La faute inexcusable de l’employeur constitue une problématique spécifique qui peut faire l’objet d’une garantie dédiée, sans être assimilée à une simple réclamation de visiteur.
Lors de la déclaration, décrivez les faits : date, lieu, personnes impliquées, déroulement, dommages constatés et pièces disponibles. Évitez d’imposer vous-même une qualification définitive avant que l’assureur ait analysé le dossier. Une erreur de classement peut ralentir l’instruction, sans constituer à elle seule un motif automatique de déchéance de garantie.
Une fois les risques identifiés, la question devient celle de leur couverture : contrat indépendant ou protection regroupée au sein d’une multirisque ?
RC Exploitation seule ou pack multirisque : quelle formule pour une agence de 5 personnes ?
Pour une agence immobilière de cinq personnes, une multirisque professionnelle peut être pertinente lorsqu’il faut protéger simultanément les locaux, les équipements et la responsabilité envers les tiers. Une RC exploitation séparée reste envisageable si les autres risques sont déjà couverts. Le meilleur choix dépend des garanties réellement incluses, des plafonds, des franchises et des besoins propres à l’agence.
Une petite structure présente plusieurs expositions : réception des vendeurs et acquéreurs, rendez-vous de gestion locative, matériel informatique, archives, mobilier professionnel et déplacements des négociateurs.
La RC exploitation autonome répond principalement aux conséquences financières des dommages causés aux tiers relevant de son périmètre. Elle ne remplace pas une assurance incendie, vol ou dégâts des eaux protégeant les biens de l’agence.
Le contrat multirisque peut réunir plusieurs protections, mais ses garanties varient selon l’assureur. La RC Pro obligatoire peut également rester couverte par un contrat distinct.
| Critère | RC exploitation seule | Pack multirisque |
|---|---|---|
| Dommages aux visiteurs | Selon garanties souscrites | Si RC exploitation incluse |
| Incendie des locaux | Pas de protection des propres biens par cette garantie seule | Souvent proposé |
| Vol du matériel informatique | Non couvert par la seule RC exploitation | Possible selon contrat |
| Perte d’exploitation | Garantie séparée nécessaire | Parfois proposée en option |
| Personnalisation | À négocier sur le risque de responsabilité | Selon les options et limites du pack |
| Gestion des contrats | Plusieurs polices possibles | Regroupement de plusieurs garanties |
Pour arbitrer, examinez le statut d’occupation des locaux. Une agence locataire doit notamment vérifier les responsabilités et obligations d’assurance prévues par son bail. Une agence propriétaire devra examiner ses besoins de protection immobilière.
Ajoutez la valeur des ordinateurs, serveurs, équipements photographiques et archives. Vérifiez les plafonds correspondant aux biens professionnels, particulièrement lorsqu’une interruption de l’activité serait coûteuse.
Le nombre de salariés, la surface, la nature exacte des prestations et la fréquentation des locaux font partie des informations susceptibles d’influencer l’évaluation du risque et les conditions de souscription. Une déclaration inexacte peut avoir des conséquences contractuelles ou juridiques selon les circonstances.
Le prix global ne suffit pas pour départager deux formules. Un contrat apparemment économique peut laisser un dommage corporel insuffisamment couvert ou exclure une activité annexe indispensable.
La formule retenue doit ensuite être examinée sous un angle décisif : le montant maximal que l’assureur acceptera de prendre en charge.
L’erreur qui vous laisse 150 000 € à payer : un plafond RC Exploitation trop bas
Un plafond RC exploitation insuffisant laisse à la charge de l’agence la part d’indemnisation dépassant la limite contractuelle, lorsque sa responsabilité est engagée. Si un dommage indemnisable atteint hypothétiquement 200 000 € et que le contrat ne couvre que 50 000 €, le montant restant peut atteindre 150 000 €, hors autres conditions applicables. Aucun plafond universel ne convient à toutes les agences.
Ce scénario est purement pédagogique : les montants ne constituent ni une statistique de sinistralité ni une estimation standard du coût d’un accident. Dans la réalité, l’indemnisation dépend notamment de la gravité des dommages, des préjudices reconnus et des responsabilités établies.
Un accident corporel grave peut générer plusieurs postes de préjudice : dépenses de santé restant indemnisables, perte de revenus, assistance par une tierce personne, souffrances endurées ou séquelles permanentes. Leur prise en compte dépend du dossier et du droit applicable.
Trois paramètres doivent être distingués. Le plafond par sinistre définit la limite mobilisable pour un événement couvert. Le plafond annuel global, lorsqu’il existe, limite l’ensemble des indemnisations concernées sur une période d’assurance. La franchise représente la somme restant à la charge de l’assuré dans les conditions contractuelles.
Une garantie peut donc disposer d’un plafond important par sinistre tout en étant soumise à un plafond annuel ou à un sous-plafond spécifique pour certains dommages. Les frais de défense peuvent également être inclus dans certaines limites ou faire l’objet de dispositions particulières.
Pour dimensionner la protection, ne partez pas uniquement de la valeur du mobilier ou du chiffre d’affaires de l’agence. Évaluez surtout les événements susceptibles de causer un préjudice important à un tiers : accident dans un escalier, chute d’un équipement, événement public ou intervention extérieure.
La question du patrimoine personnel du dirigeant doit être traitée séparément. Une insuffisance d’assurance peut mettre en difficulté la société, mais ne transforme pas automatiquement ses dettes en dettes personnelles de son gérant.
Auditer votre RC exploitation en 5 actions
- Recenser les risques : identifier les locaux, visites, événements et matériels dangereux potentiels. Livrable : une liste des principaux scénarios d’accident.
- Extraire les plafonds : relever les limites par sinistre, par année et les éventuels sous-plafonds. Livrable : un tableau chiffré des garanties.
- Vérifier les exclusions : repérer les activités non déclarées, lieux non couverts et situations particulières. Livrable : une liste des exclusions à clarifier.
- Contrôler les franchises : noter les montants et modalités applicables aux dommages corporels, matériels et immatériels. Livrable : une synthèse du reste à charge contractuel.
- Demander une validation écrite : soumettre les scénarios identifiés à l’assureur ou au courtier. Livrable : une réponse documentée indiquant les garanties et limites applicables.
Un plafond élevé reste toutefois inutile lorsque l’événement est exclu : l’étape suivante consiste à examiner précisément les limites de garantie.
Quelles situations ne sont jamais couvertes par une RC Exploitation standard ?
Une RC exploitation standard ne couvre généralement pas les dommages intentionnellement causés par l’assuré, les erreurs relevant exclusivement des prestations professionnelles ou les dommages subis par les biens propres de l’agence. Certaines activités non déclarées, interventions de sous-traitants et manifestations extérieures peuvent également se trouver hors garantie. Toutefois, aucune liste d’exclusions ne s’applique identiquement à tous les contrats.
La première exclusion à comprendre concerne la nature même de la prestation. Si un acquéreur subit un préjudice parce qu’un agent immobilier lui transmet une information professionnelle inexacte, le dossier doit être examiné sous l’angle de la RC Pro. Il ne devient pas un sinistre d’exploitation simplement parce que la discussion a eu lieu dans les bureaux.
Les dommages intentionnels constituent également un risque particulier. Il faut distinguer un acte volontaire destiné à provoquer le dommage d’une négligence, même grave : les conséquences assurantielles ne sont pas identiques.
Les autres limites méritent une lecture attentive :
- Activités non déclarées : une agence ajoutant une prestation d’expertise, de conseil ou d’organisation d’événements doit vérifier que cette activité figure bien dans le périmètre garanti.
- Rapports entre assurés : certains dommages entre personnes ou entreprises couvertes par un même contrat peuvent être soumis à des clauses particulières.
- Sous-traitants : l’assurance du prestataire indépendant ne garantit pas automatiquement toutes les responsabilités susceptibles d’être imputées à l’agence.
- Télétravail : les matériels, activités et responsabilités liés au travail à domicile peuvent nécessiter une vérification spécifique.
- Événements hors locaux : portes ouvertes, réceptions professionnelles ou manifestations organisées à l’extérieur peuvent nécessiter une extension ou une garantie adaptée.
La responsabilité personnelle d’un dirigeant, notamment lorsqu’une faute lui est personnellement imputable, peut également sortir du périmètre des garanties de l’entreprise. Une assurance spécifique des dirigeants doit alors être examinée, sans présumer qu’elle couvrira toutes les situations.
Pour éviter les écarts entre le contrat et l’activité réelle, effectuez une relecture à chaque évolution importante : ouverture d’une succursale, recrutement, changement de locaux, nouvelles prestations ou modification des méthodes commerciales.
Une attention particulière doit être portée aux sites visités par les collaborateurs. Le fait qu’une visite se déroule hors de l’agence ne signifie pas automatiquement qu’elle est exclue, mais les lieux et activités garantis doivent être identifiables dans le contrat.
Parmi les risques qui échappent à la logique de la RC exploitation, les erreurs commises dans les mandats immobiliers méritent une attention particulière.
Pourquoi une simple omission dans un mandat peut déclencher une réclamation à 100 000 € ?
Une omission dans un mandat immobilier peut engager la responsabilité professionnelle de l’agence lorsqu’elle caractérise un manquement à ses obligations et cause un préjudice démontré. Une réclamation hypothétique de 100 000 € peut résulter de conséquences économiques importantes pour un vendeur ou un acquéreur. Le montant n’est toutefois jamais automatique : il dépend des faits, de la faute, du lien de causalité et du dommage établi.
Le mandat définit la mission confiée au professionnel immobilier et les conditions de son intervention. Un mandat simple, exclusif ou comportant des prestations particulières peut imposer des obligations différentes selon ses stipulations et les règles applicables.
Une agence peut notamment être mise en cause lorsqu’une information essentielle n’a pas été correctement recueillie, vérifiée dans les limites de ses obligations ou transmise aux parties concernées.
Imaginons un dossier dans lequel les informations du mandat, de l’annonce et des documents transmis ne concordent pas. Après l’acquisition, l’acheteur découvre une difficulté importante concernant le bien. Il estime que l’agence aurait dû l’alerter et réclame la réparation de son préjudice.
Cette situation ne démontre pas à elle seule une faute du professionnel. Il faut notamment établir quelles informations étaient accessibles, quelles vérifications étaient raisonnablement attendues et quel préjudice a effectivement résulté du manquement reproché.
Lorsque les conditions de responsabilité sont réunies, la réclamation peut porter sur différents préjudices et s’accompagner de frais de défense. Selon le dossier, une restitution d’honoraires, une indemnisation ou un contentieux sur la vente peut également être envisagé.
Pour réduire ce risque, mettez en place quatre contrôles documentaires : concordance entre mandat et annonce, vérification des informations transmises par les parties, conservation des échanges et validation renforcée des dossiers comportant des particularités juridiques ou techniques.
Une traçabilité organisée ne garantit pas l’absence de litige, mais facilite la reconstitution des diligences réalisées. Elle permet aussi à l’assureur RC Pro d’examiner plus précisément une réclamation.
Au-delà des réclamations liées aux prestations, un autre risque peut menacer la situation financière de l’agence : les dommages provoqués à des locaux voisins.
Pourquoi vous pouvez perdre votre résidence principale suite à un dégât des eaux chez le voisin ?
Un dégât des eaux causé par votre agence à un voisin ne permet pas automatiquement aux créanciers de saisir votre résidence principale. Le risque patrimonial dépend de la responsabilité établie, des assurances disponibles, de la forme juridique de l’entreprise et des éventuels engagements personnels du dirigeant. En France, la séparation des patrimoines protège en principe le dirigeant de nombreuses dettes professionnelles, sous réserve d’exceptions.
Une fuite d’eau provenant d’un local professionnel peut occasionner des dommages chez un voisin : revêtements détériorés, mobilier endommagé, interruption d’activité ou frais de remise en état. Lorsque la responsabilité de l’occupant ou d’un autre intervenant est établie, une assurance appropriée peut être sollicitée.
Il faut distinguer trois garanties susceptibles d’intervenir selon les contrats : la responsabilité civile liée à l’occupation des locaux pour les dommages causés aux tiers, la garantie dégâts des eaux pour les biens propres de l’agence et la perte d’exploitation lorsque l’activité est interrompue à la suite d’un événement couvert.
Les conséquences sur le patrimoine privé sont très différentes selon le statut juridique. Dans une société à responsabilité limitée, les dettes sociales sont en principe supportées par la société. La responsabilité personnelle du dirigeant suppose un fondement juridique spécifique, par exemple certaines fautes personnelles ou des engagements pris à titre individuel.
Pour l’entrepreneur individuel, le droit français prévoit désormais une séparation automatique entre patrimoine professionnel et patrimoine personnel. La fiche Service Public sur le patrimoine de l’entrepreneur individuel explique cette protection et ses exceptions. Présenter la résidence principale comme automatiquement saisissable en cas de sinistre professionnel serait donc trompeur.
Une caution personnelle, certaines renonciations à la protection patrimoniale ou des situations juridiques particulières peuvent néanmoins modifier l’exposition effective du dirigeant. Leur portée doit être examinée à partir des documents signés et de la législation applicable.
Pour évaluer votre risque, rassemblez les statuts de l’entreprise, les garanties personnelles éventuellement accordées, le bail professionnel et les contrats d’assurance. Identifiez ensuite les dommages possibles sur les locaux voisins, ainsi que les limites de couverture.
Cette analyse doit porter sur le patrimoine réellement exposé, sans supposer qu’une dette professionnelle entraîne nécessairement une saisie des biens familiaux.
La protection patrimoniale complète utilement l’assurance, mais elle ne remplace pas la RC Pro requise pour les prestations immobilières réglementées.
À retenir avant de revoir vos deux contrats
- Une agence doit distinguer les réclamations liées aux prestations professionnelles de celles résultant de son fonctionnement quotidien.
- Les plafonds, franchises et activités garanties doivent correspondre aux risques réels, et pas seulement à une formule commerciale.
- La protection de l’entreprise et celle du patrimoine personnel du dirigeant répondent à des mécanismes juridiques différents.
RC professionnelle immobilier : pourquoi une erreur peut vous coûter 500 000 € sans assurance ?
Une erreur professionnelle immobilière peut générer une réclamation atteignant plusieurs centaines de milliers d’euros lorsqu’elle cause un préjudice important. Le montant de 500 000 € constitue ici un scénario hypothétique, non une indemnisation habituelle. En France, les professionnels soumis à la loi Hoguet doivent disposer d’une RC Pro, mais son existence ne garantit pas que toutes les conséquences d’une erreur seront intégralement prises en charge.
Une réclamation peut associer différents enjeux : contestation des honoraires, indemnisation d’un vendeur ou d’un acquéreur, frais judiciaires et, dans certaines situations, conséquences administratives ou pénales. Ces dernières ne sont pas nécessairement assurables, notamment lorsqu’elles constituent des sanctions personnelles.
L’exercice des activités immobilières réglementées suppose de respecter les obligations prévues par la loi Hoguet du 2 janvier 1970 et ses textes d’application. La justification d’une assurance RC Pro fait partie des conditions exigées pour les professionnels concernés.
75 000 €
Limite minimale réglementaire de garantie par année et par assuré prévue par l’arrêté du 1er septembre 1972 pour la RC Pro concernée. Ce minimum ne correspond ni à un plafond conseillé pour toutes les agences ni à une exigence réglementaire de RC exploitation.
Arrêté du 1er septembre 1972, article 2 : conditions minimales réglementaires de l’assurance RC professionnelle immobilière.
Le minimum légal ne doit donc pas être confondu avec une couverture financière adaptée à l’activité. Une agence gérant des transactions importantes, des copropriétés ou des dossiers comportant des risques particuliers doit examiner les plafonds disponibles en fonction de ses expositions.
La dimension temporelle mérite également une vérification. Une réclamation peut intervenir après la transaction concernée. Les dates de prise d’effet, les conditions de déclenchement des garanties, les reprises du passé et les périodes subséquentes éventuelles doivent être étudiées conformément au contrat et au droit applicable. Une interruption ou un changement d’assureur mal préparé peut créer un problème de continuité.
Enfin, les garanties RC Pro et RC exploitation sont complémentaires. La première répond aux fautes professionnelles couvertes ; la seconde intervient pour certains dommages liés à la vie de l’entreprise. Une protection suffisante suppose de contrôler simultanément leurs périmètres, leurs exclusions et leurs limites financières.
Conservez dans un dossier unique les attestations en vigueur, tableaux des garanties, conditions particulières et échanges écrits avec l’assureur. Ce dossier facilitera les contrôles réguliers et les démarches en cas de sinistre.
La prochaine action utile consiste à demander à votre assureur ou à votre courtier une confirmation écrite des garanties RC Pro, RC exploitation et occupation des locaux, avec leurs plafonds, franchises, exclusions et périmètres d’activité. C’est sur cette base que votre agence pourra décider des adaptations nécessaires.
La RC exploitation est-elle obligatoire pour une agence immobilière en France ?
La loi Hoguet impose une assurance responsabilité civile professionnelle aux professionnels immobiliers concernés. Cette obligation ne signifie pas qu’une RC exploitation distincte est systématiquement obligatoire. Une telle garantie peut toutefois être exigée contractuellement, notamment par certains partenaires ou dans certaines situations. Elle reste importante pour couvrir les dommages aux tiers liés à l’activité de l’agence.
La RC exploitation couvre-t-elle un client blessé pendant une visite immobilière ?
Elle peut intervenir si la responsabilité de l’agence est engagée et si les visites extérieures entrent dans le périmètre garanti. L’examen des circonstances est indispensable, car le propriétaire du bien ou un autre intervenant peut également être concerné. Il faut vérifier la couverture des déplacements et activités hors des locaux.
Une agence sans accueil physique du public a-t-elle besoin d’une RC exploitation ?
L’absence d’accueil physique réduit certaines expositions, mais ne supprime pas tous les risques d’exploitation. Une agence peut causer des dommages à des tiers pendant ses déplacements, événements ou interventions extérieures. Le besoin d’assurance dépend des prestations réalisées et des garanties déjà disponibles.
Peut-on avoir la RC Pro et la RC exploitation chez deux assureurs différents ?
Oui, les garanties peuvent être réparties entre différents contrats et assureurs, sous réserve du respect des obligations réglementaires et des conditions de souscription. Il faut toutefois contrôler les chevauchements, exclusions et éventuelles lacunes entre les polices pour éviter les difficultés de traitement d’un sinistre.
Quels documents conserver pour faciliter une déclaration de sinistre RC exploitation ?
Conservez l’attestation et les conditions du contrat, les éléments factuels décrivant l’incident, les coordonnées des personnes concernées, les photographies utiles, les échanges écrits et les justificatifs disponibles. Respectez les modalités et délais contractuels de déclaration, sans attendre d’avoir déterminé définitivement les responsabilités.