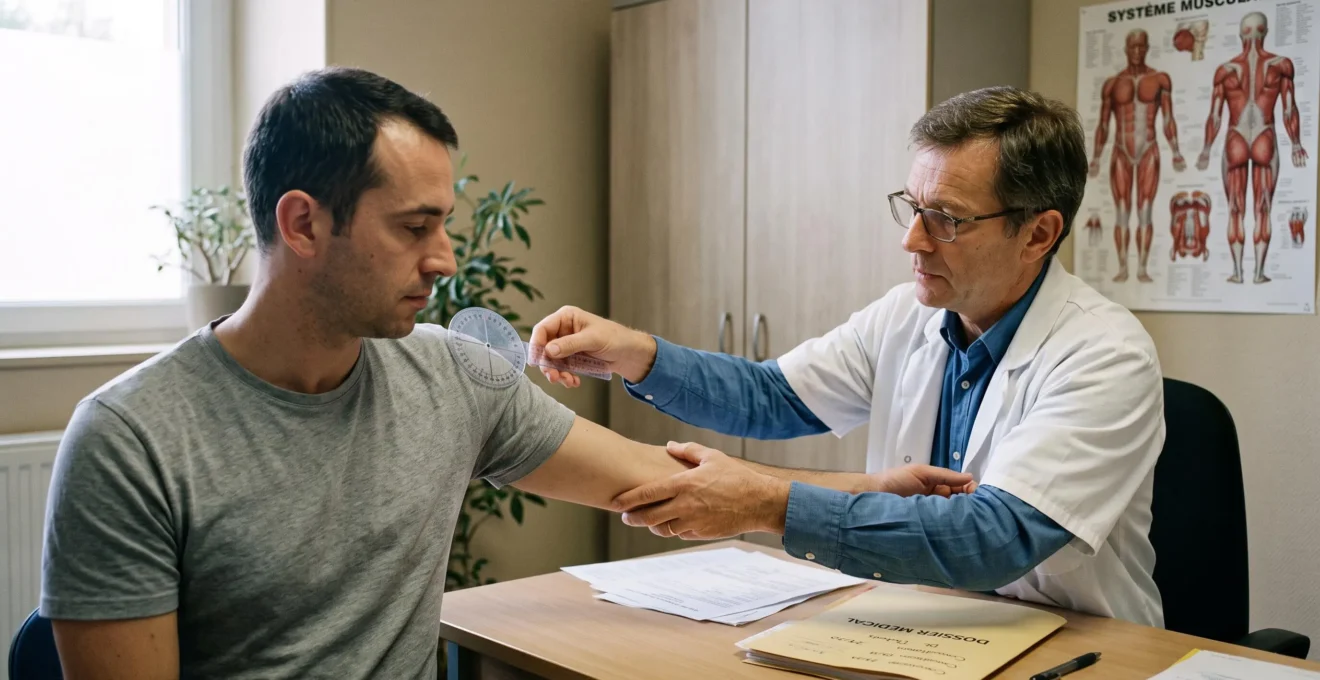
Après un accident domestique, une chute dans un immeuble ou un autre événement ayant provoqué des blessures, l’expertise médicale constitue une étape décisive de l’indemnisation. Elle établit la nature des lésions, leur évolution, les séquelles persistantes et leurs conséquences sur la vie quotidienne ou professionnelle.
Pourtant, le médecin désigné par l’assureur et celui qui accompagne la victime peuvent porter des appréciations différentes sur les mêmes troubles. Une limitation articulaire, des douleurs chroniques ou des difficultés à reprendre son emploi doivent être décrites avec précision pour éviter une évaluation incomplète.
Obtenir une expertise impartiale consiste à préparer des preuves médicales cohérentes, participer à une évaluation contradictoire et disposer, lorsque le désaccord le justifie, d’un avis médical indépendant. Le choix entre expertise amiable et judiciaire dépend ensuite de la complexité du dossier, des contestations et du cadre juridique applicable.
Les dispositions légales citées ci-dessous concernent la France. Les autres pays francophones peuvent appliquer des procédures et des délais différents.
Les essentiels pour défendre votre indemnisation corporelle
- Un taux d’incapacité contesté doit être confronté à des constatations cliniques précises, pas seulement à un autre pourcentage.
- Un dossier médical chronologique et l’assistance d’un médecin conseil de victimes renforcent la qualité du débat contradictoire.
- Avant d’accepter une indemnisation définitive, vérifiez la consolidation médicale, les postes de préjudice évalués et la portée de tout accord signé.
- Pourquoi l’expert de votre assurance évalue-t-il votre incapacité à 5 % plutôt qu’à 15 % ?
- Comment constituer un dossier médical complet en 10 documents clés ?
- Expertise amiable ou judiciaire : laquelle choisir pour un préjudice évalué à 80 000 € ?
- L’erreur qui vous fait perdre des dizaines de milliers d’euros : signer avant la fin des soins
- Combien de temps entre l’accident et l’indemnisation finale de vos dommages corporels ?
- Pourquoi votre perte de loyers est un dommage immatériel consécutif ?
- Proposer 30 000 € tout de suite ou risquer 100 000 € au tribunal : quel choix ?
- Dommages immatériels : comment prouver une perte de jouissance évaluée à 10 000 € ?
Pourquoi l’expert de votre assurance évalue-t-il votre incapacité à 5 % plutôt qu’à 15 % ?
Une différence entre 5 % et 15 % peut provenir de l’appréciation des séquelles, du référentiel médical employé ou de la prise en compte d’un état antérieur. Elle ne prouve pas, à elle seule, une sous-évaluation volontaire. Pour la contester efficacement, il faut identifier les constatations médicales discutables et obtenir une analyse indépendante.
L’évaluation médicale distingue notamment les limitations fonctionnelles temporaires et les séquelles persistantes après consolidation. Le taux de déficit fonctionnel permanent ne représente pas directement un pourcentage du salaire perdu ni du montant total de l’indemnisation : le préjudice professionnel et les autres conséquences peuvent être évalués séparément.
Le médecin mandaté par l’assurance intervient dans le cadre d’une mission confiée par celle-ci. Cette relation justifie une vigilance sur la méthode utilisée, sans permettre de présumer que ses conclusions sont nécessairement partiales.
Pour analyser un rapport, vérifiez les amplitudes articulaires mesurées, les examens pris en compte, les douleurs décrites, les limitations fonctionnelles retenues et les éventuelles divergences avec les certificats médicaux. Examinez également le référentiel mentionné et les explications justifiant le taux proposé.
L’état antérieur représente un autre point sensible. Une affection préexistante ne signifie pas automatiquement que toutes les limitations observées doivent lui être attribuées. Il faut distinguer ce qui existait avant l’accident, ce qui est apparu après et ce qui a éventuellement été aggravé.
Le médecin traitant peut établir un certificat descriptif précis. Un médecin conseil de victimes pourra ensuite confronter les constatations, analyser l’imputabilité des lésions et formuler les désaccords médicaux documentés.
En France, pour l’examen médical organisé dans le cadre de l’offre d’indemnisation d’un accident de la circulation relevant du régime concerné, l’article R211-43 du Code des assurances prévoit notamment une information au moins quinze jours avant l’examen et la possibilité d’être assisté par un médecin de son choix. Cette disposition ne s’applique pas automatiquement aux accidents domestiques.
Une contestation solide porte sur les séquelles objectivées et leurs conséquences réelles. Le pourcentage demandé doit être la conclusion de cette analyse, non son point de départ.
Comment constituer un dossier médical complet en 10 documents clés ?
Un dossier médical exploitable doit établir trois éléments : les lésions initiales, leur évolution pendant les soins et les conséquences durables de l’accident. Dix catégories de documents permettent d’organiser cette démonstration. Leur pertinence dépend du parcours médical réel : il ne s’agit pas de produire artificiellement des pièces inexistantes.
Le certificat médical initial joue un rôle central. Rédigé rapidement après l’événement, il documente les lésions constatées à cette date. Une blessure découverte ultérieurement peut toujours faire l’objet d’une analyse médicale, mais son lien avec l’accident devra être expliqué et étayé.
Voici les pièces à rechercher selon votre situation :
- Certificat médical initial : lésions constatées et date de l’examen.
- Compte rendu des urgences : symptômes, examen clinique et orientation.
- Comptes rendus d’imagerie : résultats des examens effectués.
- Comptes rendus d’hospitalisation ou d’intervention : diagnostics et traitements réalisés.
- Ordonnances : médicaments, dispositifs et soins prescrits.
- Documents de rééducation : séances, bilans fonctionnels et progression.
- Arrêts de travail : périodes d’interruption de l’activité professionnelle.
- Certificats de suivi : persistance ou évolution des troubles.
- Certificat descriptif des séquelles ou compte rendu médical de consolidation, lorsqu’il existe.
- Justificatifs des frais et des aides nécessaires : dépenses, déplacements ou assistance en lien avec les blessures.
Un arrêt de travail renseigne sur une période d’interruption professionnelle, mais ne décrit pas nécessairement la gravité des séquelles. Demandez au praticien un compte rendu ou certificat descriptif indiquant les symptômes, les constatations cliniques et les limitations fonctionnelles, sans lui demander de conclure au-delà de ce qu’il peut médicalement établir.
Préparer votre dossier d’expertise en 5 actions
- Rassemblez les documents relatifs à l’accident et aux premiers soins : obtenez un dossier initial daté.
- Classez les comptes rendus, ordonnances et bilans par date : créez une chronologie médicale.
- Listez les limitations quotidiennes et professionnelles : rédigez un relevé concret des difficultés observées.
- Associez les dépenses aux justificatifs correspondants : constituez un tableau des frais avec pièces jointes.
- Faites relire les éléments médicaux utiles par votre médecin conseil : obtenez une liste des points à clarifier avant l’expertise.
Un dossier bien organisé facilite l’évaluation contradictoire. Il permet aussi de distinguer les éléments médicaux établis des conséquences financières qu’il faudra ensuite justifier.
Expertise amiable ou judiciaire : laquelle choisir pour un préjudice évalué à 80 000 € ?
Pour un préjudice estimé à 80 000 €, aucune règle n’impose automatiquement une expertise judiciaire. Une expertise amiable contradictoire peut suffire si les constatations sont partagées et si les parties discutent loyalement les conséquences indemnitaires. Lorsque l’imputabilité, les séquelles ou les conclusions médicales restent fortement contestées, une mesure judiciaire peut devenir pertinente.
La différence tient principalement aux conditions de désignation de l’expert, au déroulement des opérations et au cadre dans lequel ses conclusions pourront être discutées.
| Critère | Expertise amiable | Expertise judiciaire |
|---|---|---|
| Désignation | Organisée conventionnellement, parfois à l’initiative de l’assureur | Expert désigné par le juge |
| Contradictoire | À organiser entre les parties | Encadré par les règles de procédure |
| Frais | Selon les accords et intervenants | Frais d’expertise et éventuels frais de justice |
| Rapport | Élément de preuve pouvant être discuté | Rapport établi dans une mission judiciaire, également discutable |
| Pertinence | Désaccord limité ou discussion constructive | Désaccord sérieux nécessitant l’intervention du juge |
En France, les mesures d’instruction exécutées par un technicien dans le Code de procédure civile prévoient notamment la possibilité pour le juge de désigner un expert afin de l’éclairer sur une question nécessitant des compétences spécialisées.
Cette désignation ne garantit pas une indemnisation supérieure. Le rapport apporte une appréciation technique ; la détermination juridique et financière des différents préjudices reste une étape distincte.
Un médecin conseil de victimes peut accompagner l’assuré dans les deux cadres, analyser les conclusions et formuler des observations. Ses honoraires, tout comme les frais éventuels de procédure, doivent entrer dans la décision.
Avant d’engager une procédure judiciaire, identifiez précisément ce que l’expertise amiable n’a pas permis de résoudre. Cette analyse évite de transformer un simple désaccord sur une offre financière en contentieux médical inutile.
L’erreur qui vous fait perdre des dizaines de milliers d’euros : signer avant la fin des soins
Accepter une transaction définitive alors que l’état médical reste évolutif peut compromettre une demande ultérieure portant sur les préjudices couverts par cet accord. Le risque dépend cependant de la rédaction du document, de son objet et du régime d’indemnisation applicable. Une avance provisionnelle ne produit pas nécessairement les mêmes effets qu’une transaction.
La consolidation médicale correspond à la stabilisation de l’état de santé, lorsque les lésions ne sont plus susceptibles d’évolution significative à court terme sous l’effet des traitements. Elle ne signifie ni guérison complète ni disparition des douleurs.
Avant ce stade, la nature et l’ampleur des séquelles définitives peuvent demeurer incertaines. Une somme rapidement proposée peut alors sembler attractive, notamment lorsque les dépenses s’accumulent ou que les revenus diminuent.
En droit français, les articles du Code civil relatifs aux transactions définissent notamment les effets d’un accord destiné à terminer ou prévenir une contestation. Une transaction fait obstacle à une nouvelle action entre les parties ayant le même objet, sous réserve de l’analyse précise de l’accord et des règles applicables.
Avant toute signature, identifiez si le document représente une provision, une quittance, une acceptation d’offre ou un protocole transactionnel. Vérifiez surtout quels préjudices sont inclus, quels droits restent ouverts et comment une éventuelle aggravation serait traitée.
Une proposition importante peut être légitime, mais son montant ne suffit pas à juger de son intérêt. La stabilisation médicale et la portée juridique du document doivent être examinées ensemble.
Combien de temps entre l’accident et l’indemnisation finale de vos dommages corporels ?
Le délai entre l’accident et l’indemnisation définitive dépend principalement de l’évolution médicale, du régime applicable et des éventuelles contestations. Il faut distinguer les avances reçues pendant les soins du règlement final après consolidation. Les délais légaux de l’assurance automobile ne peuvent pas être généralisés à tous les accidents domestiques ou immobiliers.
Le parcours suit généralement plusieurs étapes : déclaration du sinistre, soins et suivi médical, consolidation, expertise, évaluation des postes de préjudice, proposition d’indemnisation puis règlement ou contestation.
La consolidation constitue souvent le facteur déterminant. Une personne présentant des blessures nécessitant une rééducation prolongée ne peut pas connaître dès l’accident l’ensemble de ses séquelles futures.
En France, pour les accidents de la circulation concernés par la loi du 5 juillet 1985, l’article 12 prévoit en principe une offre d’indemnisation dans les huit mois suivant l’accident. Lorsque les conditions légales sont réunies et que l’assureur n’a pas été informé de la consolidation dans les trois mois suivant l’accident, cette offre peut être provisionnelle. Une offre définitive doit ensuite être présentée dans les cinq mois suivant l’information de l’assureur sur la consolidation.
Ces règles ne constituent pas un calendrier universel pour les chutes dans un logement, accidents domestiques ou sinistres relevant d’autres contrats. Dans ces situations, les conditions de garantie et le fondement de la responsabilité doivent être étudiés.
Un dossier incomplet, une expertise contestée ou un désaccord sur l’imputabilité des lésions peuvent prolonger la procédure. Préparer les justificatifs à mesure que les soins avancent réduit les retards liés à la recherche de pièces, sans supprimer les délais médicaux incompressibles.
Demandez à l’assureur un état écrit des étapes accomplies, des documents manquants et des décisions attendues. Vous pourrez ainsi distinguer une attente justifiée d’un blocage nécessitant une relance.
Pourquoi votre perte de loyers est un dommage immatériel consécutif ?
Lorsqu’un logement devient impropre à la location à la suite d’un dommage matériel couvert, les loyers non perçus peuvent constituer un dommage immatériel consécutif. Cette qualification traduit une perte financière découlant d’un dommage initial. Son indemnisation dépend toutefois de la responsabilité engagée ou des garanties contractuelles, avec leurs conditions et limites.
Il convient de distinguer les réparations du bien endommagé, qui relèvent du dommage matériel, de leurs répercussions économiques. Une perte de revenus locatifs n’est pas identique au coût de remise en état.
Le propriétaire bailleur doit notamment documenter l’existence d’une location, les loyers normalement attendus, l’impossibilité de louer pendant la période concernée et le lien entre cette interruption et le sinistre.
Le bail, les quittances antérieures, les éléments constatant l’inhabitabilité et les justificatifs de travaux peuvent contribuer à cette démonstration. Une simple estimation sans pièces risque de rendre le montant contestable.
Le locataire, pour sa part, peut subir une privation de jouissance ou supporter des frais de relogement. Il s’agit de conséquences différentes, qui ne relèvent pas nécessairement de la même police d’assurance.
La qualification du préjudice ne garantit pas sa couverture. Vérifiez les plafonds, exclusions et durées d’indemnisation prévus au contrat, ainsi que l’existence éventuelle d’un recours contre un responsable.
Cette distinction permet de présenter une demande chiffrée plus claire et d’éviter de confondre les droits du propriétaire avec les conséquences personnelles subies par l’occupant.
Proposer 30 000 € tout de suite ou risquer 100 000 € au tribunal : quel choix ?
Face à une proposition immédiate de 30 000 € et à l’espoir d’obtenir 100 000 € en justice, le montant le plus élevé ne représente pas un résultat garanti. La décision doit reposer sur l’évaluation documentée des préjudices, les chances de succès, les frais à supporter et le délai acceptable pour la victime.
Dans ce scénario purement hypothétique, la première somme apporte une perspective de règlement rapide. La seconde représente une prétention à faire examiner, et non une indemnité acquise.
La comparaison doit inclure les postes susceptibles de modifier l’évaluation : déficit fonctionnel, souffrances endurées, pertes de gains professionnels, besoins d’assistance et autres conséquences justifiées de l’accident.
Un désaccord médical important peut fragiliser l’offre initiale, mais également rendre l’issue d’un contentieux incertaine. Les honoraires d’avocat, les frais d’expertise et le temps de procédure doivent être intégrés sans présumer qu’ils seront intégralement remboursés.
Il existe aussi des solutions intermédiaires : demander les bases du chiffrage, produire des observations médicales complémentaires, négocier les postes contestés ou envisager une résolution amiable appropriée.
La meilleure décision dépend de votre dossier, non de l’écart spectaculaire entre deux montants. Une évaluation contradictoire sérieuse permet de négocier ou de saisir le juge sur des bases plus solides.
À retenir avant de chiffrer les conséquences immobilières
- Définissez précisément qui subit chaque préjudice : victime blessée, propriétaire ou occupant.
- Documentez les périodes concernées et les conséquences effectivement supportées.
- Vérifiez séparément les garanties contractuelles et les recours éventuels en responsabilité.
Dommages immatériels : comment prouver une perte de jouissance évaluée à 10 000 € ?
Une perte de jouissance estimée à 10 000 € doit être justifiée par l’impossibilité ou la limitation d’utilisation du bien, sa durée et les éléments permettant d’en apprécier la valeur. Ce montant ne résulte pas automatiquement d’une déclaration d’inhabitabilité. Les preuves et le cadre juridique ou contractuel déterminent si une indemnisation est due.
La perte de jouissance désigne les restrictions affectant l’utilisation normale d’un logement ou de locaux. Elle doit être distinguée des loyers non perçus par le propriétaire et des dépenses supplémentaires engagées pour se reloger.
Pour construire votre demande, réunissez les constats décrivant les désordres, les éléments précisant les pièces inutilisables, les dates de début et de fin des restrictions ainsi que les justificatifs de la valeur locative lorsque celle-ci constitue un indicateur pertinent.
Une occupation partiellement possible ne produit pas nécessairement les mêmes conséquences qu’une inhabitation totale. La durée et l’importance concrète des restrictions doivent donc être décrites sans les assimiler automatiquement.
Dans un exemple hypothétique portant sur une demande de 10 000 €, le dossier devrait expliquer la méthode de chiffrage, la période retenue et la situation réelle de l’occupant. Le montant revendiqué reste soumis à la justification des faits et à l’analyse de la garantie ou de la responsabilité.
Vérifiez les exclusions, franchises, plafonds et limites temporelles du contrat. Il faut également éviter de réclamer deux fois une même dépense ou conséquence économique sous des intitulés différents, sans pour autant confondre des préjudices réellement distincts.
Pour engager une demande d’indemnisation, rassemblez un relevé daté des restrictions d’usage, les pièces justificatives et une explication du montant sollicité. Faites ensuite examiner les garanties et les responsabilités applicables avant toute acceptation définitive.
Peut-on contester une expertise médicale déjà réalisée ?
Oui, selon la procédure et le stade du dossier. La contestation gagne à identifier les omissions, contradictions ou appréciations médicales discutables. Un avis motivé d’un médecin conseil indépendant peut aider à déterminer s’il faut demander un complément d’expertise, engager une discussion contradictoire ou solliciter une mesure judiciaire.
Le médecin traitant peut-il remplacer un médecin expert indépendant ?
Le médecin traitant apporte des constatations essentielles sur les soins, l’évolution clinique et les limitations observées. Un médecin conseil formé à l’évaluation du dommage corporel peut compléter ce travail en analysant l’imputabilité des séquelles et les conclusions d’expertise. Leurs rôles sont complémentaires.
Faut-il attendre la consolidation pour recevoir une première indemnisation ?
Pas nécessairement. Selon le régime applicable, une offre ou un versement provisionnel peut intervenir avant la consolidation. L’indemnisation définitive suppose en revanche de pouvoir apprécier les conséquences durables de l’accident. La nature du paiement doit être clairement indiquée dans le document proposé.
Une expertise judiciaire garantit-elle une indemnisation plus élevée ?
Non. L’expertise judiciaire permet au juge de disposer d’une appréciation technique réalisée dans un cadre procédural défini. Elle ne garantit ni un taux d’incapacité particulier ni un montant d’indemnisation. L’issue dépend des constatations, des responsabilités établies et de l’appréciation juridique des préjudices.