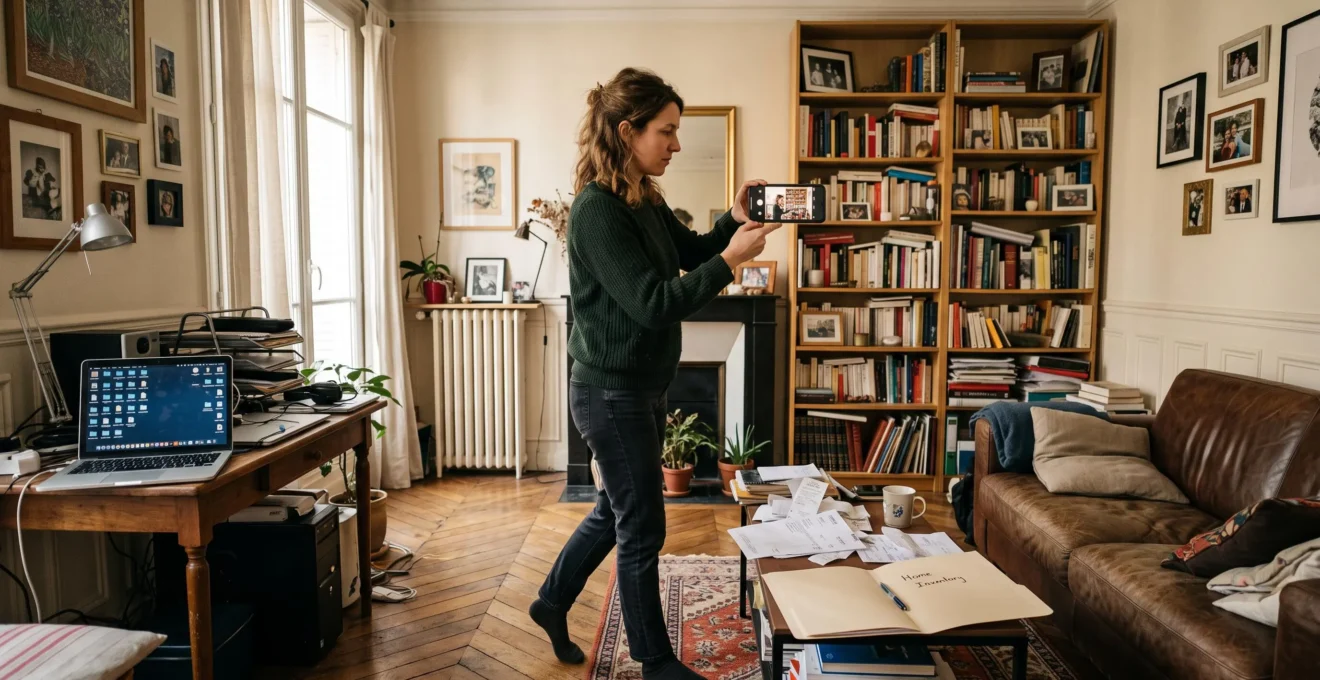
Après un cambriolage, annoncer 15 000 € d’équipements volés ne suffit pas pour obtenir 15 000 € d’indemnisation. L’assureur doit pouvoir vérifier l’existence des biens, leur valeur au moment du vol et les garanties applicables. Même un capital mobilier élevé ne dispense pas de produire des justificatifs.
Factures disparues, meubles achetés d’occasion, matériel informatique ancien ou montre de collection : les difficultés varient selon les objets. Heureusement, plusieurs preuves concordantes peuvent remplacer une facture manquante, notamment des photographies, relevés bancaires, certificats et documents de livraison.
Pour constituer un dossier solide, il faut distinguer trois questions : que possédiez-vous réellement, combien valaient ces biens et quelle somme votre contrat prévoit-il de rembourser ? Les méthodes présentées concernent principalement l’assurance multirisque habitation française. Dans les autres pays francophones, les conditions contractuelles et les règles applicables doivent être vérifiées localement.
Les réflexes pour protéger votre indemnisation mobilière
- Conservez des preuves croisées : inventaire photographique, factures, relevés bancaires et numéros de série.
- Vérifiez les franchises, la vétusté, les plafonds par catégorie et les garanties de remplacement à neuf.
- Après un sinistre, documentez les dommages avant de déplacer, jeter ou remplacer les équipements.
- Pourquoi votre canapé de 2 000 € n’est remboursé que 800 € après 5 ans ?
- Comment constituer un inventaire anti-contestation en moins d’une heure ?
- Garantie à 500 €/m² ou forfait de 30 000 € : laquelle pour un T3 meublé ?
- L’erreur qui ruine votre dossier : tout jeter avant l’expertise
- Faut-il racheter avant ou après réception de l’indemnisation : quel risque ?
- Pourquoi votre téléviseur de 800 € n’est remboursé que 320 € après 4 ans ?
- Pourquoi votre montre à 8 000 € n’est remboursée que 2 000 € sans déclaration ?
- Comment prouver la valeur de vos biens endommagés sans factures d’origine ?
Pourquoi votre canapé de 2 000 € n’est remboursé que 800 € après 5 ans ?
Un canapé acheté 2 000 € peut être indemnisé seulement 800 € cinq ans plus tard si la méthode d’évaluation prévue au contrat aboutit à 60 % de vétusté. Ce résultat est une simulation, pas un barème universel. L’état du canapé, son ancienneté et la formule d’indemnisation déterminent le montant effectivement retenu.
La vétusté représente la perte de valeur attribuée notamment à l’âge, à l’usure et à l’état d’entretien. Elle peut être appréciée par un expert ou calculée au moyen d’un barème contractuel. Un canapé entretenu régulièrement ne bénéficie pas nécessairement de la même évaluation qu’un modèle fortement détérioré.
Trois modes d’indemnisation doivent être distingués :
- Valeur d’usage : valeur d’un bien neuf équivalent au jour du sinistre, diminuée de sa vétusté.
- Valeur à neuf : indemnisation calculée selon une valeur neuve équivalente, dans les conditions et limites du contrat.
- Rééquipement à neuf : garantie permettant, pour les biens couverts, leur remplacement par des biens neufs équivalents selon les modalités contractuelles.
Les explications de France Assureurs sur l’indemnisation des biens mobiliers détaillent ces différences et le rôle de l’expert dans l’appréciation de la vétusté.
Simulation : un canapé indemnisé après cinq ans
Hypothèse pédagogique : la valeur de remplacement du canapé est de 2 000 € et le contrat conduit à retenir un abattement de vétusté de 60 %. Le calcul donne 2 000 € × (1 − 0,60) = 800 €, avant application éventuelle d’une franchise ou d’autres limites. Aucun taux annuel général ne peut être déduit de cet exemple.
Pour anticiper le remboursement, consultez les conditions générales et particulières : rubrique « biens mobiliers », définition de la vétusté, option valeur à neuf, plafond par objet et franchise. Comparez ensuite le capital garanti à la valeur totale de vos biens. Si votre inventaire atteint 45 000 € pour un capital de 30 000 €, l’écart de couverture atteint 15 000 €, indépendamment des autres limitations.
Lorsque le taux retenu repose sur une appréciation de l’expert, des factures d’entretien, photographies récentes ou justificatifs de réparation peuvent étayer une contestation motivée. Ils ne garantissent toutefois pas une réduction de la vétusté.
Le meilleur moyen d’éviter une mauvaise surprise consiste ensuite à disposer d’un inventaire suffisamment précis pour défendre chaque objet important.
Comment constituer un inventaire anti-contestation en moins d’une heure ?
Un inventaire exploitable peut être constitué en moins d’une heure dans un logement de taille modérée en filmant chaque pièce, en photographiant les équipements coûteux et en associant leurs justificatifs disponibles. L’objectif n’est pas de produire une preuve juridiquement incontestable, mais un dossier cohérent permettant d’identifier les biens et d’étayer leur valeur.
Commencez par une vidéo continue de chaque pièce. Filmez les meubles dans leur environnement, rapprochez-vous des références des appareils, puis prenez des photos distinctes des numéros de série. Ces détails permettront de différencier deux modèles extérieurement semblables.
Enregistrez les fichiers dans un espace accessible même si votre ordinateur ou votre téléphone disparaît. Un envoi par e-mail peut fournir un indice de date de conservation ; il ne constitue pas à lui seul une certification incontestable de l’existence et de l’état des biens à cette date.
Priorisez les objets susceptibles de poser le plus de difficultés : bijoux, montres, matériel informatique, collections, mobilier coûteux et équipements professionnels. Pour ces derniers, vérifiez si le contrat habitation couvre les biens utilisés à titre professionnel.
Votre inventaire mobilier en cinq actions
- Filmez chaque pièce : créez un fichier vidéo montrant les meubles et équipements présents.
- Photographiez les objets coûteux : constituez un dossier de clichés avec références et numéros de série.
- Rassemblez les justificatifs : associez factures, confirmations de commande, relevés et certificats disponibles aux objets correspondants.
- Valorisez les biens : créez un tableau indiquant désignation, date d’acquisition estimée, valeur documentée et preuve disponible.
- Sauvegardez une copie extérieure : conservez l’inventaire et les pièces associées dans un espace distinct du logement, puis vérifiez leur ouverture.
Les justificatifs ne suivent pas une hiérarchie juridique universelle. Une facture nominative est particulièrement utile, mais une photographie, un certificat, une preuve bancaire ou plusieurs éléments concordants peuvent également contribuer à établir la possession d’un bien.
Actualisez cet inventaire après tout achat important. Il servira également à déterminer si le capital assuré correspond réellement à la valeur du contenu de votre logement.
Garantie à 500 €/m² ou forfait de 30 000 € : laquelle pour un T3 meublé ?
Pour un T3 meublé, le meilleur choix dépend de la surface et surtout de la valeur réelle des équipements. Une garantie hypothétique de 500 €/m² représente 35 000 € pour un logement de 70 m², contre 30 000 € pour un forfait fixe. Toutefois, ces montants ne garantissent pas une indemnisation intégrale de chaque objet.
Le calcul au mètre carré multiplie la surface prise en compte par un montant garanti. Le forfait correspond à un capital mobilier global prédéfini. Dans les deux cas, il faut examiner les conditions de calcul de la surface, les franchises et les éventuels plafonds propres à certaines catégories.
Voici une comparaison purement pédagogique, sans référence à des offres d’assureurs :
| Situation | Garantie 500 €/m² | Forfait 30 000 € |
|---|---|---|
| T3 de 50 m² | 25 000 € | 30 000 € |
| T3 de 70 m² | 35 000 € | 30 000 € |
| T3 de 80 m² | 40 000 € | 30 000 € |
| Mode de calcul | Surface × capital au m² | Capital fixe |
Une petite surface très équipée peut nécessiter un capital supérieur à celui obtenu par une formule au mètre carré. Inversement, un appartement spacieux mais modestement meublé peut présenter une faible densité de valeur mobilière.
Les sous-plafonds constituent un second filtre. Un capital global suffisant peut coexister avec une limite spécifique pour les bijoux, objets d’art ou équipements particuliers. Il faut donc comparer séparément la valeur de chaque catégorie avec sa couverture effective.
La démarche la plus fiable consiste à additionner les valeurs de remplacement documentées de vos biens, puis à confronter ce total aux deux offres, garanties et exclusions comprises.
Une fois les plafonds vérifiés, la qualité du dossier reste déterminante : même une garantie suffisante ne compense pas l’absence de preuves ou la disparition prématurée des biens sinistrés.
L’erreur qui ruine votre dossier : tout jeter avant l’expertise
Jeter des biens endommagés avant que l’assureur ait pu en constater l’état peut compliquer la preuve du sinistre et réduire les possibilités de vérification. Ce geste n’entraîne pas automatiquement un refus d’indemnisation, mais il peut fragiliser votre dossier, particulièrement lorsque les photographies et justificatifs disponibles sont insuffisants.
Après un incendie, des objets brûlés, déformés ou partiellement détruits permettent parfois d’identifier leur nature et l’étendue des dommages. Après un dégât des eaux, les traces d’humidité et l’état des équipements peuvent aider à apprécier les dégradations.
La fiche Service Public sur les preuves à conserver après un incendie recommande de garder les objets endommagés, même détériorés ou brûlés, et de réunir les pièces permettant d’établir les dommages.
Sur les lieux, photographiez d’abord l’ensemble du logement puis les biens concernés sous plusieurs angles. Dressez une liste avec leur description et leur emplacement initial. Évitez de nettoyer, réparer ou éliminer les éléments utiles à l’évaluation sans avoir clarifié la marche à suivre avec l’assureur.
La sécurité prime néanmoins sur la conservation matérielle. Il ne faut pas manipuler des appareils électriques dangereux ni conserver des denrées avariées ou des éléments présentant un risque sanitaire. Si une élimination urgente s’impose, documentez les objets autant que possible et informez rapidement l’assureur par écrit.
Demandez une confirmation écrite avant l’évacuation des éléments dont la conservation est possible. Le passage de l’expert ne signifie pas nécessairement que tout peut immédiatement être jeté : vérifiez si des constatations complémentaires sont attendues.
Après cette phase de constatation, une autre décision peut modifier votre indemnisation : le moment auquel vous remplacez les équipements perdus.
Faut-il racheter avant ou après réception de l’indemnisation : quel risque ?
Il n’est pas systématiquement nécessaire d’attendre le versement de l’indemnité pour remplacer un bien. Le bon moment dépend du contrat, du mode de règlement et de l’urgence du besoin. Avant un rachat important, il est prudent de faire constater les dommages et de vérifier les justificatifs nécessaires au versement d’une éventuelle indemnité complémentaire.
Dans un contrat en valeur d’usage, le remboursement repose sur l’évaluation prévue, après vétusté éventuelle. Certaines garanties de valeur à neuf ou de rééquipement à neuf prévoient en revanche un remplacement effectif, des délais et des justificatifs particuliers.
France Assureurs décrit notamment un dispositif de rééquipement à neuf dans lequel les biens concernés doivent être remplacés dans les six mois suivant le sinistre. Cette indication ne doit pas être appliquée automatiquement à tous les contrats : les délais et modalités de votre garantie font foi.
Trois situations appellent des décisions différentes :
- Besoin professionnel urgent : le remplacement rapide d’un ordinateur peut être nécessaire, à condition de conserver les preuves du sinistre et du nouvel achat.
- Équipement non indispensable : attendre une évaluation ou une confirmation écrite limite les incertitudes sur les caractéristiques retenues.
- Garantie avec complément de remplacement : il faut respecter les délais, montants et justificatifs exigés pour solliciter le complément éventuel.
Un devis récent portant sur un modèle équivalent peut aussi documenter le coût de remplacement. La facture définitive servira ensuite à justifier la dépense si le contrat conditionne une partie de l’indemnisation au rachat.
Avant de commander, interrogez l’assureur par écrit sur les conditions de remboursement. Évitez de supposer qu’une promotion, un modèle plus performant ou un achat plus coûteux sera automatiquement retenu dans le calcul.
Cette vérification est particulièrement utile pour l’électronique, dont la dépréciation peut représenter une part significative du montant réclamé.
Pourquoi votre téléviseur de 800 € n’est remboursé que 320 € après 4 ans ?
Un téléviseur acheté 800 € peut être indemnisé à hauteur de 320 € si le contrat conduit à retenir 60 % de vétusté. Pour illustrer ce résultat, un taux hypothétique de 15 % par an pendant quatre ans aboutit à cet abattement dans un calcul linéaire. Ce taux n’est ni obligatoire ni représentatif de tous les contrats.
La valeur de départ doit elle-même être vérifiée : le calcul d’indemnisation peut reposer sur le prix d’un appareil neuf équivalent au jour du sinistre, et non nécessairement sur les 800 € initialement payés.
Simulation d’une décote sur quatre ans
Hypothèses pédagogiques : valeur de remplacement de 800 €, vétusté linéaire de 15 % par an, absence de plancher contractuel et de franchise dans le calcul illustré. Après quatre ans, la déduction atteint 60 %, soit 480 €. La valeur d’usage simulée est donc de 320 €.
Dans la pratique, certains contrats fixent un barème par famille de produits ; d’autres prévoient une évaluation tenant compte de l’état et des caractéristiques du matériel. La durée de détention ne suffit donc pas à déterminer le montant.
Pour vérifier une proposition, récupérez le détail de l’estimation : modèle retenu comme équivalent, prix de référence, taux appliqué et éventuel plafond. Une facture établissant une acquisition plus récente que celle supposée par l’expert, ou des éléments montrant un bon état d’entretien, peuvent soutenir une demande de réexamen.
Une garantie de rééquipement à neuf peut être intéressante pour les appareils exposés à une dépréciation importante. Comparez toutefois son coût, les catégories éligibles et ses conditions d’application avant de la souscrire.
Au-delà de l’ancienneté, certains équipements coûteux posent un autre problème : ils peuvent relever d’une catégorie d’objets disposant d’un plafond d’indemnisation spécifique.
Pourquoi votre montre à 8 000 € n’est remboursée que 2 000 € sans déclaration ?
Une montre estimée à 8 000 € peut n’être indemnisée que 2 000 € si le contrat prévoit un plafond de cette valeur pour la catégorie concernée. Les deux montants illustrent ici une situation hypothétique. L’absence de déclaration préalable n’entraîne pas automatiquement cette réduction : tout dépend des définitions, obligations et limites contractuelles.
Les montres et bijoux peuvent relever d’une garantie distincte du mobilier ordinaire. Une somme globale de 30 000 € pour les biens mobiliers ne signifie donc pas nécessairement qu’une montre de 8 000 € soit couverte intégralement.
La page de France Assureurs sur la garantie vol en multirisque habitation rappelle que les objets de valeur sont définis par le contrat et peuvent relever de limites spécifiques.
Il faut distinguer un simple sous-plafond, une obligation contractuelle de déclarer certains biens et une éventuelle déclaration inexacte du risque. Leurs conséquences ne sont pas identiques. Une omission ne constitue pas automatiquement une fraude et les sanctions éventuelles dépendent des circonstances et du cadre juridique applicable.
Pour sécuriser la couverture d’une montre importante, réunissez sa facture, son certificat et, si nécessaire, une évaluation professionnelle. Communiquez sa valeur à l’assureur et demandez une confirmation écrite du plafond, des risques couverts et des éventuelles conditions de sécurité.
Une montre de collection peut prendre de la valeur après son acquisition. Une estimation ancienne risque alors de ne plus correspondre à sa valeur documentée actuelle. Réexaminer périodiquement son estimation et le capital garanti réduit cet écart potentiel.
Lorsque ces justificatifs ont disparu ou n’ont jamais été conservés, d’autres éléments peuvent néanmoins permettre de défendre une demande d’indemnisation.
À retenir avant de constituer votre réclamation
- Une valeur déclarée ne remplace pas la démonstration de l’existence d’un objet et de sa valeur au moment du sinistre.
- Les preuves indirectes sont plus convaincantes lorsqu’elles concordent sur le modèle, la date d’acquisition et l’état du bien.
- Une estimation d’assurance doit être confrontée aux plafonds et aux garanties avant d’être acceptée ou contestée.
Comment prouver la valeur de vos biens endommagés sans factures d’origine ?
Sans facture d’origine, vous pouvez justifier la valeur de biens volés ou endommagés en réunissant des relevés bancaires, confirmations de commande, photographies, certificats, numéros de série et références de produits comparables. Aucun document isolé ne garantit l’indemnisation. L’objectif est de constituer un ensemble cohérent établissant la possession, les caractéristiques et la valeur des équipements.
Les éléments sont complémentaires. Un relevé bancaire peut démontrer un paiement sans identifier précisément le produit. Une photographie permet de montrer un objet dans votre logement, mais ne prouve pas toujours sa propriété ni son prix. Une confirmation de livraison peut apporter les informations manquantes.
Lorsqu’une facture manque, recherchez également les e-mails de commande, comptes clients des commerçants, historiques de paiement, bons de garantie et documents d’entretien. Certains fabricants ou vendeurs peuvent être en mesure de retrouver une référence ou une trace d’achat, sans garantie de disponibilité.
Pour estimer la valeur, présentez des annonces ou prix de biens véritablement comparables : marque, modèle, caractéristiques et état. Distinguez le prix d’un appareil neuf équivalent de celui d’un produit d’occasion, car le mode d’indemnisation contractuel détermine lequel est pertinent.
En cas de désaccord avec l’estimation, demandez d’abord les éléments ayant conduit au montant proposé. Une contre-expertise peut ensuite être envisagée, en évaluant ses frais au regard de la somme contestée. En France, les possibilités de contestation dépendent aussi du contrat et des procédures de réclamation.
Pour les litiges persistants, une réclamation écrite auprès de l’assureur, puis une démarche auprès du médiateur compétent lorsque les conditions sont remplies, permettent de poursuivre l’examen du différend. L’expertise indépendante et la médiation n’ont toutefois ni le même rôle ni les mêmes effets.
Enfin, archivez les nouveaux justificatifs dès leur réception dans un espace numérique distinct de vos équipements. Ce réflexe transforme progressivement les achats quotidiens en dossier mobilisable lors d’un futur sinistre.
Si vous devez actuellement justifier 15 000 € d’équipements volés, commencez par dresser leur liste, réunissez pour chaque objet au moins les preuves disponibles et transmettez un dossier organisé à votre assureur. Demandez ensuite une explication écrite de toute valeur écartée, décote appliquée ou limitation de garantie.
Une attestation sur l’honneur suffit-elle pour prouver un bien volé ?
Une attestation sur l’honneur peut compléter votre dossier, mais elle ne constitue pas une preuve automatiquement suffisante de possession ou de valeur. Associez-la, si possible, à des photographies, documents d’achat, témoignages ou traces de paiement cohérents.
Une vidéo de mon logement prouve-t-elle que tous les objets m’appartiennent ?
Une vidéo peut établir la présence apparente de certains objets dans le logement, mais elle ne démontre pas nécessairement leur propriété, leur valeur ou leur date d’acquisition. Les numéros de série et documents complémentaires renforcent son utilité.
Peut-on demander un nouvel examen du montant proposé par l’assureur ?
Oui, une estimation peut être contestée en présentant des éléments argumentés. Demandez le détail du calcul et examinez la possibilité d’une contre-expertise. Les frais, les modalités de contestation et les recours éventuels dépendent du dossier et du contrat.
Un bien acheté d’occasion peut-il être indemnisé sans facture ?
Oui, sous réserve que le sinistre et le bien soient couverts et que son existence ainsi que sa valeur puissent être établies. Des échanges avec le vendeur, preuves de paiement, photographies et références de produits comparables peuvent constituer des justificatifs utiles.
Le capital mobilier de 30 000 € garantit-il 30 000 € de remboursement après un vol ?
Non. Il s’agit d’un montant de couverture, pas d’une indemnité automatiquement acquise. Le remboursement dépend des pertes justifiées, des conditions de la garantie vol, de l’évaluation des biens, des franchises et des éventuels plafonds spécifiques.