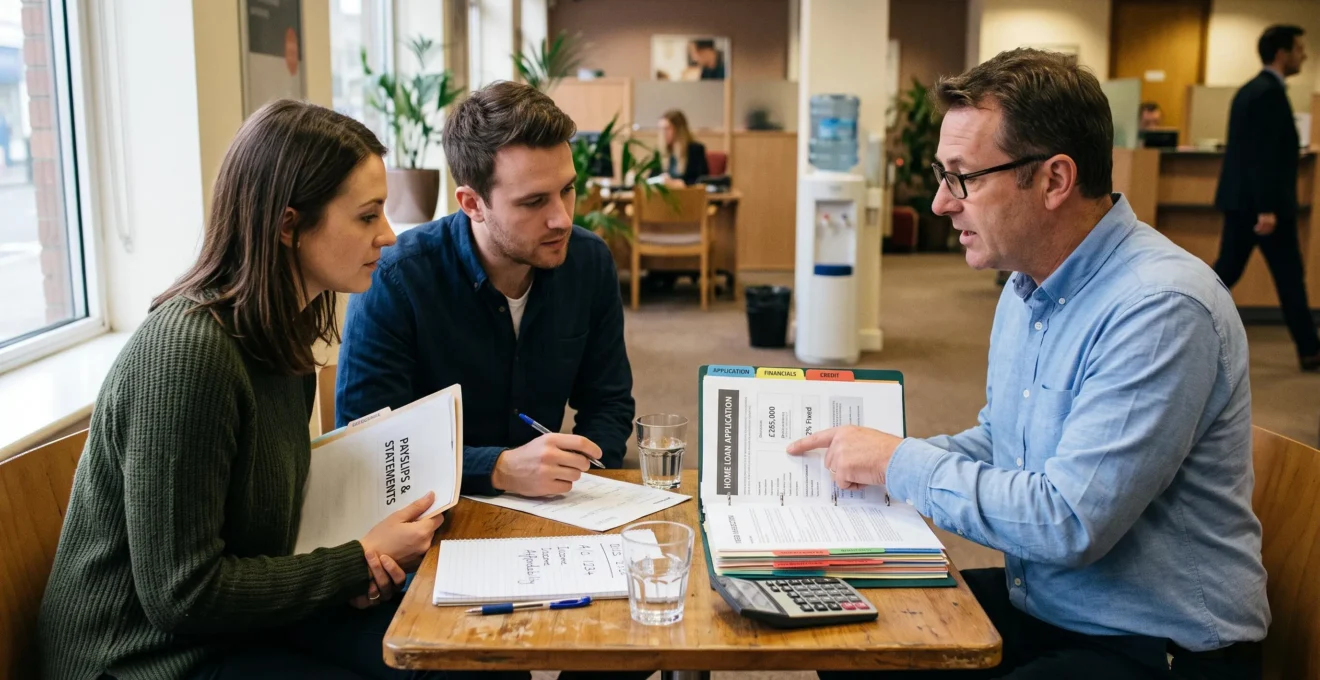
Une demande de crédit immobilier peut être écartée dès le premier rendez-vous lorsque le montant sollicité dépasse la capacité de remboursement, que les revenus sont jugés insuffisamment réguliers ou que les justificatifs soulèvent des interrogations. Le taux de 35 % de refus évoqué dans le titre ne correspond toutefois à aucune statistique nationale vérifiée dans les sources disponibles : il ne doit pas être considéré comme un taux de refus établi.
Pour mettre toutes les chances de votre côté, l’enjeu consiste à présenter un financement cohérent avant même de solliciter une banque. Calculer votre taux d’effort, expliquer votre apport, examiner vos relevés bancaires et comparer des offres réellement équivalentes permettent de repérer les faiblesses du projet avant qu’elles ne deviennent des motifs de refus.
En France, l’établissement prêteur reste libre d’apprécier votre solvabilité dans le respect des règles d’octroi. Un dossier préparé soigneusement facilite cette évaluation, sans garantir l’accord ni le taux proposé.
Réussir sa demande de crédit immobilier : l’essentiel
- Calculez votre taux d’effort assurance comprise : le plafond de principe fixé par le HCSF est de 35 %, avec une marge de flexibilité encadrée pour les banques.
- Présentez des justificatifs cohérents et une origine d’apport traçable : la qualité financière compte autant que la présence des pièces.
- Comparez le TAEG et le coût de l’assurance emprunteur, puis anticipez les délais du financement avant de vous engager sur un calendrier d’achat.
- Pourquoi votre taux d’endettement est accepté à 35 % mais refusé à 36 % ?
- Comment constituer un dossier de crédit complet en une seule fois ?
- Courtier ou banque directe : quelle différence de taux pour 200 000 € empruntés ?
- L’erreur qui fait chuter votre scoring : solliciter 5 banques en même temps
- Combien de temps entre votre demande de crédit et la signature chez le notaire ?
- Pourquoi votre banque vous propose une assurance à 0,36 % au lieu de 0,15 % ?
- Comment préparer votre dossier de souscription en 10 minutes ?
- Assurance emprunteur : comment économiser en quittant le contrat de votre banque ?
Pourquoi votre taux d’endettement est accepté à 35 % mais refusé à 36 % ?
En France, le taux d’effort maximal de principe est fixé à 35 %, assurance emprunteur comprise. Ce plafond est juridiquement contraignant pour les établissements concernés, mais une marge de flexibilité autorise certains financements au-delà. Un dossier à 35 % n’est donc pas automatiquement accepté, tandis qu’un dossier à 36 % peut exceptionnellement être financé.
La mesure du HCSF sur l’octroi des crédits immobiliers prévoit une marge de flexibilité pouvant représenter 20 % de la production trimestrielle de nouveaux crédits. Cette faculté est encadrée, avec des parts réservées à l’acquisition de résidences principales et aux primo-accédants. Elle n’accorde aucun droit individuel à une dérogation.
Le taux d’effort rapporte les charges d’emprunt retenues aux revenus pris en compte par le prêteur. Il comprend notamment les mensualités des crédits existants, celle du financement envisagé et le coût de l’assurance associée. Les autres charges récurrentes, dont les pensions alimentaires et certains loyers, peuvent également intervenir dans l’analyse du budget, selon leur nature et la méthode d’évaluation applicable.
Cas pratique : mesurer l’effet d’un crédit existant
Scénario purement hypothétique : un foyer dispose de 4 000 € de revenus mensuels retenus. Avec 1 200 € de mensualité immobilière assurance comprise et 240 € de crédit automobile, son taux d’effort atteint 36 %.
Si le crédit automobile est intégralement remboursé, sans nouveau financement, le ratio descend à 30 %. Ces calculs illustrent uniquement l’effet des charges d’emprunt : ils ne préjugent pas de la décision bancaire.
Le pourcentage n’est pas le seul critère. Deux emprunteurs à 34 % peuvent présenter des profils très différents. La banque examine également :
- Le reste à vivre : les ressources disponibles après les charges.
- Le saut de charge : l’écart entre le budget de logement actuel et les futures échéances.
- La stabilité des revenus : ancienneté, régularité et prévisibilité des ressources.
- L’apport et l’épargne résiduelle : la capacité à financer les frais et à faire face aux imprévus.
Avant le rendez-vous, réalisez une simulation intégrant les crédits en cours et une estimation réaliste de l’assurance. Si le ratio dépasse le plafond, étudiez une diminution du montant emprunté, un apport supplémentaire ou l’extinction d’un crédit existant. Un premier refus ne signifie pas nécessairement qu’une autre banque refusera le dossier.
Une fois cette capacité d’emprunt clarifiée, le prochain levier consiste à constituer un dossier capable de justifier chaque donnée présentée.
Comment constituer un dossier de crédit complet en une seule fois ?
Un dossier de crédit immobilier solide réunit les justificatifs administratifs, les preuves de revenus, les informations bancaires et les documents relatifs au projet immobilier. Pour limiter les demandes complémentaires, vérifiez également la cohérence des montants, l’origine de l’apport et toute particularité professionnelle avant la première présentation à la banque.
La liste exacte dépend de l’établissement et du profil emprunteur. Les pièces généralement demandées se répartissent en plusieurs catégories :
| Catégorie | Pièces courantes | Point vérifié |
|---|---|---|
| Identité et situation | Pièce d’identité, justificatif de domicile, éléments de situation familiale | Identification des emprunteurs |
| Revenus | Bulletins de salaire récents, contrat de travail, bilans ou justificatifs professionnels | Régularité et pérennité des ressources |
| Fiscalité | Avis d’imposition, éléments fiscaux du coemprunteur | Cohérence des revenus déclarés |
| Comptes bancaires | Relevés récents, souvent des trois derniers mois, échéanciers de crédits | Gestion du budget et engagements existants |
| Apport personnel | Relevés d’épargne, justificatifs de donation ou autres fonds mobilisés | Disponibilité et provenance des sommes |
| Projet immobilier | Compromis ou promesse de vente, descriptif du bien, devis de travaux éventuels | Coût et caractéristiques de l’opération |
La banque peut utiliser des informations professionnelles et financières, ainsi que des outils de scoring, pour mesurer la capacité de remboursement. Les recommandations de la CNIL sur les demandes de crédit rappellent que les données collectées doivent être nécessaires à cette évaluation et que l’emprunteur dispose de droits concernant leur utilisation.
Les relevés bancaires méritent une attention particulière. Des découverts répétés, des mensualités oubliées ou une utilisation régulière de crédits renouvelables peuvent fragiliser l’appréciation de la solvabilité. Avant de déposer votre demande, régularisez les difficultés possibles et expliquez les opérations inhabituelles, sans dissimuler ni modifier les données nécessaires à l’instruction.
Un dossier administrativement complet peut rester peu convaincant. Un indépendant aux revenus variables gagnera à fournir plusieurs exercices comptables ; un salarié récemment embauché pourra joindre son contrat et les éléments relatifs à sa période d’essai. Pour une donation, documentez l’origine des fonds et leur disponibilité. Les aides envisagées doivent elles aussi être identifiées et leurs conditions vérifiées.
Votre checklist en 5 actions avant le rendez-vous bancaire
- Calculez votre budget immobilier et votre taux d’effort prévisionnel : conservez une fiche récapitulative avec revenus, charges et mensualité cible.
- Réunissez les pièces d’identité, justificatifs professionnels et fiscaux : constituez un dossier numérique lisible et classé.
- Vérifiez vos relevés et crédits en cours : préparez un tableau des engagements avec leurs mensualités et échéances.
- Justifiez l’apport et les particularités de votre profil : ajoutez les preuves de fonds et une courte note explicative si nécessaire.
- Contrôlez le prix du bien, les frais et le plan de financement : préparez une synthèse d’une page à remettre au conseiller.
Un dossier clair réduit les incertitudes administratives. Il devient alors plus simple de mettre plusieurs propositions de financement en concurrence.
Courtier ou banque directe : quelle différence de taux pour 200 000 € empruntés ?
Un courtier peut obtenir une proposition plus compétitive en consultant des établissements adaptés au profil de l’emprunteur, mais aucune économie de taux n’est garantie. Pour un crédit de 200 000 €, la comparaison doit porter sur le TAEG, les mensualités, le coût total et les frais de courtage, à durée et conditions comparables.
Le courtier joue principalement un rôle d’intermédiaire : il présente le dossier, identifie des établissements susceptibles de le financer et peut négocier certains paramètres. La banque directe conserve un avantage possible lorsque l’emprunteur dispose déjà d’une relation commerciale solide ou d’un profil particulièrement bien connu de son conseiller.
Les critères de comparaison doivent dépasser le taux nominal :
- Le taux annuel effectif global (TAEG), qui intègre les coûts légalement pris en compte dans son calcul.
- Les frais de dossier et les éventuels honoraires d’intermédiation.
- Le prix et les garanties de l’assurance emprunteur.
- Les conditions de remboursement anticipé et leur éventuelle négociation.
- Les exigences d’apport, de garantie et les autres conditions contractuelles.
Le TAEG reste l’indicateur réglementaire central, mais il ne renseigne pas à lui seul sur toutes les différences de souplesse contractuelle. Demandez également les échéanciers et les conditions écrites.
Cas pratique : comparer deux financements de 200 000 €
Exemple pédagogique hypothétique : une banque propose un financement de 200 000 € sur 20 ans à un taux nominal fixe de 3,50 %, tandis qu’une offre obtenue par courtier affiche 3,30 %. Dans les deux cas, les mensualités doivent être calculées sur la même durée.
La comparaison n’est complète qu’après ajout des assurances, frais de garantie, frais bancaires et honoraires de courtage applicables. Un taux nominal inférieur ne démontre pas, à lui seul, que l’offre revient moins cher.
Pour comparer les propositions, demandez deux simulations établies sur un montant identique, une durée identique, une quotité d’assurance comparable et des hypothèses de remboursement cohérentes. Relevez ensuite le TAEG, le coût total du financement et les frais spécifiques à chaque offre.
Le courtier peut être particulièrement utile lorsque les revenus sont irréguliers, que l’apport est limité ou que le montage du financement nécessite plusieurs solutions. Il convient néanmoins de vérifier son statut, sa rémunération et le périmètre des établissements avec lesquels il travaille.
La meilleure méthode n’est pas nécessairement celle qui permet de contacter le plus de banques, mais celle qui produit des offres sérieuses sans multiplier inutilement les démarches.
L’erreur qui fait chuter votre scoring : solliciter 5 banques en même temps
Solliciter cinq banques simultanément ne fait pas automatiquement chuter un score de crédit en France. Aucun mécanisme général documenté ne permet d’affirmer qu’une simple accumulation de demandes immobilières entraîne une pénalité commune à tous les établissements. Le risque principal réside plutôt dans des dossiers mal ciblés, des informations incohérentes et des refus répétés sans correction préalable.
Le scoring bancaire correspond à une évaluation de solvabilité propre aux établissements. Les critères et leur pondération peuvent varier. Une banque analyse notamment les revenus, les charges, les incidents de paiement pertinents et les données nécessaires pour apprécier le remboursement futur.
Il faut distinguer trois situations :
- La simulation indicative : elle sert à estimer une capacité de financement sans constituer nécessairement une demande complète.
- Le dossier formel : il conduit à une instruction plus approfondie et peut impliquer la vérification des fichiers réglementaires.
- Le refus de financement : il traduit la décision d’un établissement, mais ne signifie pas automatiquement que toutes les banques suivantes en seront informées.
Le FICP, fichier géré par la Banque de France, concerne certains incidents de remboursement et situations de surendettement. Il ne doit pas être confondu avec un registre national de toutes les simulations, demandes de crédit ou décisions de refus. La consultation de ce fichier ne permet donc pas, à elle seule, de reconstituer les démarches effectuées auprès de concurrents.
Une stratégie efficace consiste à sélectionner d’abord des établissements susceptibles d’accepter votre profil. Comparez leurs conditions connues, notamment en matière d’apport, de revenus professionnels, de projet locatif et de durée. Une mise en concurrence parallèle reste possible et peut être pertinente pour respecter un délai de financement ; elle doit simplement être organisée.
Lorsqu’une première demande est refusée, cherchez à comprendre les éléments déterminants. Si le problème tient au taux d’effort, une demande identique auprès d’une autre banque n’apportera pas nécessairement de solution. Si le blocage est lié à une politique commerciale ou à l’appréciation d’un revenu, un autre établissement peut analyser le dossier différemment.
Cette préparation permet de préserver du temps pour une étape souvent déterminante dans l’achat immobilier : le respect du calendrier prévu avec le vendeur.
Combien de temps entre votre demande de crédit et la signature chez le notaire ?
Il n’existe pas de durée bancaire universelle entre la demande de crédit immobilier et la signature chez le notaire. Le calendrier dépend notamment de l’instruction du dossier, de la garantie, de l’assurance et de la date d’émission de l’offre. Un délai légal de réflexion de 10 jours calendaires s’applique après réception de cette offre, avant son acceptation.
Le financement suit plusieurs étapes distinctes. Leur succession doit être anticipée dès le compromis de vente :
- Présentation du projet et éventuel accord de principe, qui ne constitue pas une offre de prêt définitive.
- Instruction du dossier et examen de la solvabilité.
- Validation des garanties et des conditions d’assurance.
- Émission de l’offre contractuelle de prêt.
- Respect du délai légal de réflexion, puis acceptation de l’offre.
- Organisation de l’appel de fonds et signature de l’acte authentique chez le notaire.
La fiche Service-Public sur les délais de réflexion et de rétractation précise le délai applicable au crédit immobilier. L’emprunteur ne peut accepter l’offre qu’à partir du onzième jour suivant sa réception. Ce délai incompressible ne doit pas être confondu avec le temps nécessaire à la banque pour étudier la demande.
Certains points peuvent retarder la finalisation : une garantie nécessitant des vérifications supplémentaires, une expertise du bien, une assurance encore en instruction ou des justificatifs manquants. Lorsque cela est possible, les démarches liées à l’assurance et aux garanties peuvent être engagées parallèlement à l’étude du crédit.
La condition suspensive d’obtention de prêt inscrite dans le compromis mérite une vigilance particulière. En France, la durée accordée pour obtenir le financement ne peut en principe être inférieure à un mois lorsque cette condition s’applique. Un délai de 45 jours peut être négocié, mais il ne constitue pas une durée universelle suffisante : le calendrier doit tenir compte de la complexité du dossier.
En cas de refus, la protection offerte par la condition suspensive dépend notamment du respect des caractéristiques du prêt demandé, des démarches prévues au contrat et des délais de notification. Lorsque la condition joue régulièrement, les sommes versées d’avance doivent en principe être restituées. Un dossier de financement non conforme au compromis peut, en revanche, créer un différend.
Un financement bien planifié suppose également de sécuriser l’assurance emprunteur, dont le tarif et les garanties influencent directement le coût final.
Pourquoi votre banque vous propose une assurance à 0,36 % au lieu de 0,15 % ?
Une banque peut proposer une assurance emprunteur à 0,36 % tandis qu’un assureur alternatif affiche 0,15 %, en raison de garanties, de méthodes de tarification et de profils de risque différents. Ces taux sont des exemples, non des références de marché vérifiées. Pour comparer correctement les contrats, il faut examiner leur coût total, leur TAEA et leurs garanties réelles.
L’assurance groupe bancaire repose généralement sur une mutualisation des risques, tandis que certains contrats individuels pratiquent une tarification davantage personnalisée. L’âge, la profession, les activités pratiquées et les caractéristiques du financement peuvent influencer le prix. Selon les conditions légales applicables, l’état de santé peut également entrer dans l’évaluation.
Attention à la méthode de calcul : une cotisation assise sur le capital initial ne se compare pas directement à une cotisation calculée sur le capital restant dû. Les assurances à cotisation variable peuvent évoluer au fil de l’amortissement.
Pour analyser deux contrats, relevez :
- Le coût total prévisionnel de l’assurance sur la durée du crédit.
- Le taux annuel effectif de l’assurance (TAEA).
- Le montant des cotisations à chaque échéance.
- Les quotités assurées pour chaque emprunteur.
- Les garanties, exclusions, franchises et conditions d’indemnisation.
Pour un même capital initial, un taux de 0,36 % appliqué annuellement au capital de départ conduit à une cotisation différente de celle résultant de 0,15 %. Mais cette seule comparaison arithmétique reste insuffisante si les garanties ou les assiettes de calcul diffèrent.
En France, la suppression du questionnaire médical concerne notamment les prêts immobiliers répondant aux conditions légales relatives à la part assurée par personne et à la fin du remboursement avant un âge défini. Elle n’est pas générale. Lorsque l’évaluation médicale demeure applicable, la convention AERAS prévoit un dispositif spécifique pour certaines personnes présentant un risque aggravé de santé.
Une fois les écarts de tarification compris, il devient plus facile de préparer une souscription alternative sans retarder l’obtention du financement.
Comment préparer votre dossier de souscription en 10 minutes ?
Préparer les informations indispensables à une assurance emprunteur peut prendre une dizaine de minutes lorsque les documents sont déjà disponibles. En revanche, ce délai ne garantit ni la souscription ni l’acceptation du contrat. L’essentiel est de disposer des caractéristiques du prêt, des quotités souhaitées et des exigences de garanties imposées par la banque.
Avant de remplir une demande, rassemblez le montant emprunté, la durée de remboursement, les informations concernant chaque assuré et la fiche standardisée d’information remise par l’établissement prêteur.
Cette fiche constitue un outil de comparaison essentiel : elle permet d’identifier les garanties exigées et les critères d’équivalence retenus par la banque. La comparaison doit porter sur les critères effectivement sélectionnés, et non simplement sur le nombre de garanties mentionnées dans les brochures commerciales.
Effectuez ensuite quatre contrôles :
- Vérifiez que les quotités correspondent aux exigences du financement.
- Contrôlez les garanties demandées, notamment décès, perte totale et irréversible d’autonomie et, lorsque nécessaire, incapacité ou invalidité.
- Examinez les délais de franchise, exclusions et conditions de prise en charge.
- Comparez les plafonds et les modalités d’indemnisation pour éviter des différences de couverture importantes.
Si un questionnaire de santé est légalement requis, répondez de manière exacte et complète aux questions posées. Préparez les renseignements médicaux demandés sans supposer que tous les assureurs exigent les mêmes informations. Une déclaration intentionnellement mensongère peut entraîner la nullité du contrat dans les conditions prévues par le Code des assurances ; une inexactitude non intentionnelle peut également produire des conséquences contractuelles.
À l’inverse, lorsque la loi interdit de demander des informations médicales pour le prêt concerné, il n’y a pas lieu de préparer un questionnaire de santé. Ce point doit être vérifié dès le début de la démarche.
La préparation du contrat ne représente toutefois qu’une partie du travail : pour remplacer l’assurance bancaire, il faut aussi respecter la procédure d’équivalence des garanties.
À retenir avant de changer d’assurance emprunteur
- Un contrat moins cher n’est intéressant que s’il respecte les critères de garanties exigés par la banque.
- La possibilité de changer d’assurance à tout moment ne dispense pas de coordonner les dates d’effet des contrats.
- L’économie pertinente se calcule sur le coût restant à payer, en tenant compte des cotisations futures et des conditions de couverture.
Assurance emprunteur : comment économiser en quittant le contrat de votre banque ?
En France, un emprunteur peut choisir une assurance externe lors de la souscription du crédit, puis changer d’assurance à tout moment pendant le remboursement grâce à la loi Lemoine. La banque ne peut pas refuser un contrat alternatif présentant le niveau de garanties équivalent exigé. L’économie dépend cependant du profil, des contrats comparés et de la durée restante du prêt.
Le cadre légal a évolué progressivement. La loi Lagarde a ouvert la possibilité de choisir une assurance extérieure dès l’origine du crédit. La loi Hamon a ensuite facilité la substitution pendant la première année. Depuis la loi Lemoine de 2022, les emprunteurs concernés peuvent résilier et remplacer leur assurance à tout moment, sans frais de résiliation.
Cette liberté ne signifie pas que tous les contrats soient interchangeables. La banque vérifie l’équivalence du niveau de garanties selon les exigences applicables au crédit. Une proposition moins coûteuse peut donc nécessiter des ajustements si certaines protections sont insuffisantes.
L’application concrète de ces règles a fait l’objet de contrôles. Dans son enquête sur les changements d’assurance emprunteur, publiée en avril 2026, la DGCCRF fait état de contrôles menés en 2023 et 2024 auprès de 61 professionnels.
15 sur 61
Professionnels contrôlés par la DGCCRF présentant au moins un manquement dans l’enquête de 2023-2024. Ce résultat ne représente pas le taux national de refus de substitution d’assurance.
DGCCRF, enquête publiée le 17 avril 2026.
La banque dispose d’un délai légal de dix jours ouvrés pour statuer sur une demande complète de substitution. Un refus doit être motivé, notamment lorsque le niveau de garanties n’est pas équivalent. Il convient de conserver les échanges et de vérifier que les éventuelles objections se rapportent aux exigences effectivement applicables.
Pour évaluer les économies possibles, demandez un devis personnalisé et comparez le coût des cotisations restant à payer avec celui du nouveau contrat sur la même période. L’âge actuel, la situation professionnelle, les garanties retenues et la durée résiduelle peuvent modifier fortement le résultat. Une promesse d’économiser 50 % ne constitue pas un résultat garanti.
La substitution suit une démarche structurée : obtenir les conditions du nouveau contrat, vérifier les garanties, transmettre la demande et les documents à la banque, puis organiser la prise d’effet du remplacement après son acceptation. Le nouveau contrat doit prendre le relais de l’ancien sans interruption de couverture.
La comparaison des assurances complète l’optimisation du crédit, mais ne compense pas un projet initialement incompatible avec la capacité de remboursement du foyer.
Pour agir concrètement, réunissez votre tableau d’amortissement, votre fiche standardisée d’information et les conditions de votre assurance actuelle. Demandez ensuite une proposition alternative à garanties équivalentes, chiffrez l’économie réellement accessible et transmettez un dossier complet à la banque si le changement présente un intérêt.
Peut-on obtenir un crédit immobilier sans apport personnel ?
Un financement sans apport peut être envisagé dans certains établissements, mais il n’est pas garanti. La banque examine notamment les revenus, la capacité de remboursement, les garanties et le coût global du projet. L’absence d’apport peut limiter les possibilités ou conduire à des conditions moins favorables.
Un contrat en CDI garantit-il l’acceptation d’un crédit immobilier ?
Non. Un CDI constitue un élément de stabilité professionnelle, mais la banque analyse aussi l’endettement, les charges, l’épargne et l’historique financier. Un emprunteur en CDI peut être refusé, tandis qu’un indépendant disposant de revenus réguliers et documentés peut obtenir un financement.
Une simulation de crédit immobilier vaut-elle accord bancaire ?
Non. Une simulation fournit une estimation fondée sur les informations communiquées et les hypothèses retenues. Même un accord de principe reste distinct d’une offre de crédit définitive. L’établissement doit notamment vérifier les justificatifs et finaliser son analyse avant de pouvoir émettre une offre.
Peut-on redéposer un dossier après un refus de prêt immobilier ?
Oui. Un refus n’interdit pas de présenter une nouvelle demande. Il est préférable d’identifier auparavant le motif du blocage, de corriger les faiblesses susceptibles de l’être et de vérifier les délais du compromis. Un nouvel examen ne garantit pas une décision favorable.
Faut-il changer de banque pour choisir une autre assurance emprunteur ?
Non. En France, la délégation et la substitution d’assurance peuvent être réalisées sans transférer le crédit immobilier dans un autre établissement. Le contrat alternatif doit satisfaire aux exigences d’équivalence des garanties, et les dates de couverture doivent être coordonnées.