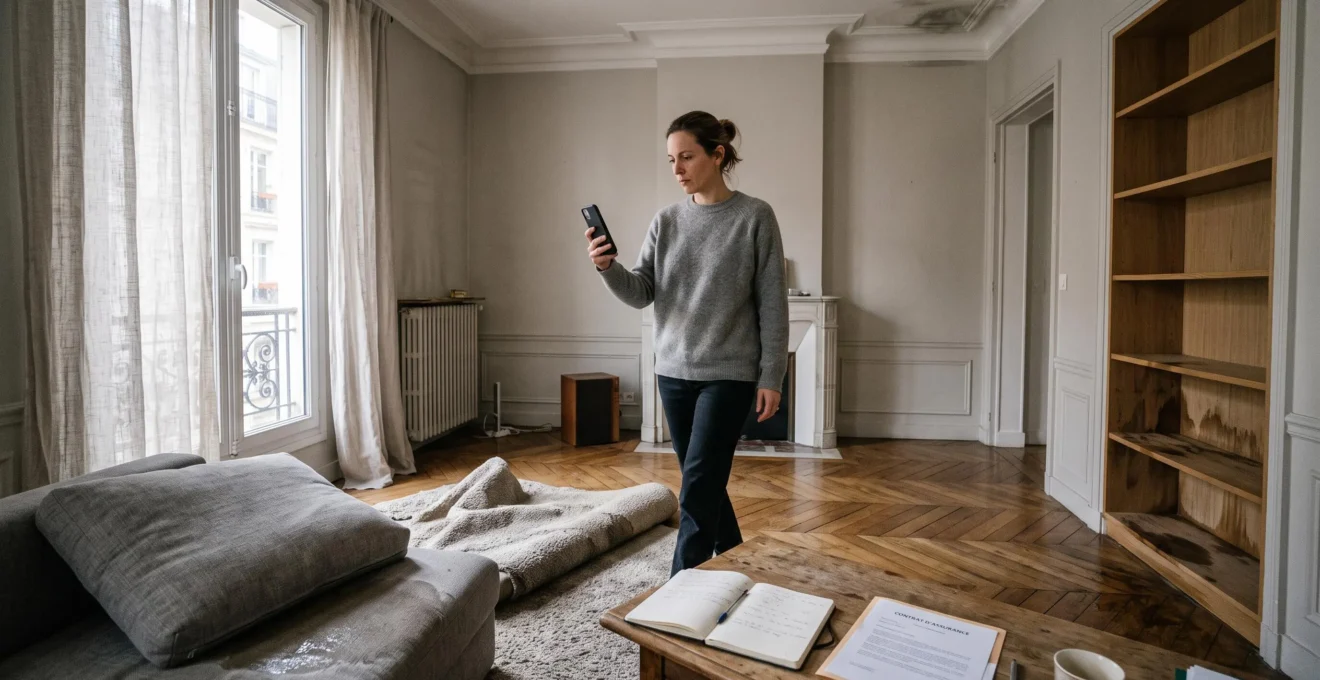
Un dégât des eaux a détruit votre téléviseur, votre canapé et plusieurs appareils électriques. L’assureur demande leurs factures, mais elles ont disparu depuis longtemps. Cette situation ne signifie pas que vos biens sont impossibles à indemniser. En assurance habitation française, plusieurs justificatifs concordants peuvent établir leur existence, leur ancienneté et leur valeur.
Photographies familiales, historiques bancaires, confirmations de commande, garanties constructeur et références de produits comparables permettent de reconstituer un dossier crédible. Encore faut-il distinguer le prix payé à l’origine, la valeur du bien au jour du sinistre et l’indemnité réellement prévue par le contrat.
La méthode consiste à identifier chaque objet, réunir ses preuves disponibles, établir une estimation justifiable et vérifier les limites de garantie. Elle s’applique notamment aux incendies, dégâts des eaux et vols, avec des exigences documentaires variables selon le sinistre et le contrat. Les règles juridiques présentées concernent la France ; dans les autres pays francophones, les dispositions locales doivent être vérifiées.
Indemnisation sans facture : les points essentiels
- Une facture originale n’est pas l’unique preuve possible : photos, garanties, relevés bancaires et inventaires peuvent se compléter.
- La valeur indemnisable dépend de l’état du bien, de son ancienneté, des plafonds, de la vétusté et des garanties souscrites.
- Une expertise insuffisamment justifiée peut être contestée avec des éléments comparables et une réclamation écrite documentée.
- Pourquoi votre téléviseur de 800 € n’est remboursé que 320 € après 4 ans ?
- Comment documenter vos biens endommagés pour obtenir une indemnisation proche de leur valeur réelle ?
- Remplacement à l’identique ou chèque : quelle option rapporte le plus au sinistré ?
- L’erreur qui transforme un sinistre légitime en fraude à l’assurance
- Comment contester une expertise de biens endommagés jugée trop basse ?
- Comment constituer un inventaire anti-contestation en moins d’une heure ?
- Pourquoi votre montre à 8 000 € n’est remboursée que 2 000 € sans déclaration ?
- Biens mobiliers : comment prouver que vous possédiez 15 000 € d’équipements volés ?
Pourquoi votre téléviseur de 800 € n’est remboursé que 320 € après 4 ans ?
Un téléviseur acheté 800 € peut n’être indemnisé qu’à hauteur de 320 € quatre ans plus tard si le contrat applique une vétusté cumulée de 60 %, sans complément de garantie. Ce résultat constitue un exemple hypothétique, pas un barème universel. L’indemnité définitive dépend également des plafonds contractuels, des franchises et des modalités de remboursement.
La vétusté correspond à la dépréciation d’un bien liée notamment à son ancienneté, à son usage et à son état. Lorsqu’un téléviseur est détruit, son prix d’achat ne suffit donc pas à déterminer le montant remboursable.
Trois valeurs doivent être distinguées :
- La valeur d’achat : le prix effectivement payé lors de l’acquisition.
- La valeur d’usage : la valeur attribuée au bien au moment du sinistre, compte tenu notamment de sa dépréciation.
- La valeur de remplacement : le coût permettant de remplacer le bien selon les caractéristiques et conditions retenues par le contrat.
En France, le principe indemnitaire de l’article L121-1 du Code des assurances encadre l’assurance de biens. Les modalités contractuelles, notamment une éventuelle garantie de remboursement en valeur à neuf, doivent être examinées pour déterminer l’indemnité effectivement due.
Exemple pédagogique : calcul de la vétusté d’un téléviseur
Supposons un téléviseur acheté 800 €, devenu totalement inutilisable quatre ans après son acquisition. Pour illustrer le calcul, le contrat hypothétique applique une dépréciation de 15 % par année, sur une base de 800 €.
Vétusté cumulée : 15 % × 4 = 60 %. Dépréciation : 800 € × 60 % = 480 €. Valeur après vétusté : 800 € − 480 € = 320 €.
Ce résultat est calculé avant toute franchise éventuelle. Dans un contrat réel, la base d’évaluation, le rythme de dépréciation et le complément de valeur à neuf peuvent être différents.
Pour connaître votre couverture, recherchez dans les conditions particulières et générales les mentions « vétusté », « rééquipement à neuf », « capital mobilier » et « limites de garantie ». Vérifiez aussi les plafonds particuliers applicables au matériel audiovisuel ou informatique.
Une garantie valeur à neuf peut prévoir un complément d’indemnisation, parfois subordonné à un remplacement effectif dans le délai contractuel. Elle n’efface pas automatiquement toutes les exclusions ou franchises.
Le pourcentage retenu n’est toutefois qu’une partie du problème : si l’âge, le modèle ou l’état initial du téléviseur sont mal établis, sa valeur de départ peut elle-même être contestée.
Comment documenter vos biens endommagés pour obtenir une indemnisation proche de leur valeur réelle ?
Pour défendre la valeur de vos biens sans facture, réunissez plusieurs preuves qui se complètent : une photographie établissant leur présence, un relevé bancaire ou une confirmation de commande reliant le bien à son acquisition, puis une référence commerciale permettant d’estimer sa valeur. L’objectif est de reconstruire un historique cohérent, et non de produire un document unique supposé décisif.
La page de France Assureurs sur la garantie vol habitation indique que l’existence et la valeur des biens peuvent être justifiées par différents moyens, notamment photographies, certificats de garantie, factures de réparation et inventaires. Cette possibilité ne signifie pas que toute pièce sera systématiquement jugée suffisante.
Pour organiser la preuve, distinguez trois questions pratiques. Ces catégories facilitent la préparation du dossier, sans constituer une classification juridique obligatoire.
| Objectif | Justificatifs possibles | Limite à connaître |
|---|---|---|
| Établir l’existence du bien | Photos anciennes, vidéos du logement, inventaire daté, témoignages | La présence sur une photo ne démontre pas nécessairement la propriété. |
| Établir l’acquisition ou la propriété | Commande nominative, historique marchand, relevé bancaire rapproché d’un achat identifié, garantie enregistrée | Un paiement isolé peut ne pas identifier précisément l’objet. |
| Estimer la valeur | Référence du modèle, caractéristiques techniques, annonces comparables, devis de remplacement | Le prix demandé dans une annonce ne prouve pas le prix d’une transaction. |
Les preuves les plus utiles sont celles qui se recoupent. Une ancienne photo du salon, une confirmation de livraison et une étiquette constructeur lisible peuvent rattacher un appareil à un modèle précis. Un relevé bancaire peut compléter cette démonstration si la transaction est identifiable.
Si les justificatifs habituels ont disparu, recherchez les e-mails de livraison, les archives des sites marchands, les documents de garantie et les emballages portant une référence. Les comptes liés à un appareil peuvent parfois fournir des indices sur son modèle ou son utilisation, mais ils ne constituent pas nécessairement une preuve d’achat ou de propriété.
Photographiez également les dommages, les numéros de série et les caractéristiques encore visibles. Conservez les originaux numériques et les échanges avec l’assureur. Pour un équipement dangereux après un dégât des eaux ou un incendie, ne le remettez pas sous tension pour vérifier son fonctionnement.
Enfin, distinguez le coût d’un produit neuf actuel de la valeur attribuable à votre ancien modèle. Un devis de remplacement est utile, mais il ne garantit pas une indemnisation à ce prix.
Si certains objets ont été oubliés dans votre première liste, signalez-les rapidement par écrit avec les justificatifs disponibles. Un complément peut être examiné selon les circonstances et le contrat ; il ne faut pas considérer qu’une omission entraîne automatiquement la perte de tout droit.
Une fois l’existence et la valeur des biens établies, reste à vérifier comment l’assureur propose de les indemniser : en argent ou par remplacement.
Remplacement à l’identique ou chèque : quelle option rapporte le plus au sinistré ?
Le remplacement par un bien équivalent peut être plus avantageux lorsque le contrat prévoit une prise en charge renforcée du rééquipement neuf. Un versement bancaire offre davantage de liberté, mais son montant peut être calculé après vétusté. Le meilleur choix dépend donc du contrat, du coût réel de remplacement et des conditions imposées pour obtenir un éventuel complément.
Lorsqu’un assureur propose un remplacement, il peut orienter l’assuré vers un fournisseur partenaire ou vers un équipement de caractéristiques comparables. Il faut alors vérifier ce que signifie exactement « équivalent » : taille, puissance, fonctionnalités, capacité ou performances.
Un versement en argent permet généralement de choisir librement son vendeur et son modèle. En revanche, lorsqu’un contrat prévoit un remboursement complémentaire sur présentation d’une nouvelle facture, renoncer à l’achat peut entraîner la perte de ce complément.
| Critère | Remplacement en nature | Versement en argent |
|---|---|---|
| Choix de l’équipement | Parfois limité aux modèles proposés | Généralement plus libre |
| Effet de la vétusté | Dépend de la garantie et de l’offre | Peut réduire l’indemnité initiale |
| Justificatifs complémentaires | Conditions éventuelles de livraison ou d’acceptation | Facture éventuelle pour percevoir un complément |
| Équipement d’occasion | Rarement l’objet de l’offre de remplacement standard | Possible, sous réserve des conditions d’indemnisation |
Imaginons deux propositions hypothétiques pour un appareil détruit : un remplacement par un modèle équivalent neuf ou une indemnité monétaire tenant compte de sa vétusté. Comparer uniquement le montant du virement serait trompeur si le remplacement proposé vaut davantage et correspond réellement aux besoins.
À l’inverse, une personne qui n’utilise plus certaines fonctions de l’appareil peut préférer recevoir une indemnité et acquérir un modèle moins coûteux. Cette stratégie n’autorise toutefois pas à supposer qu’une différence sera systématiquement conservée : les conditions de règlement peuvent lier une partie de l’indemnisation aux dépenses réalisées.
Avant d’accepter, demandez une proposition écrite précisant la référence du produit de remplacement, les frais éventuels, le montant du versement et les justificatifs exigés.
Quelle que soit l’option choisie, la solidité du dossier reste essentielle : une demande de remboursement doit reposer sur des descriptions et des montants sincères.
L’erreur qui transforme un sinistre légitime en fraude à l’assurance
La principale erreur consiste à inventer une preuve ou à gonfler volontairement la valeur d’un bien pour compenser l’absence de facture. Un sinistre authentique ne rend pas licite une déclaration mensongère. Il faut distinguer une estimation sincère mais imprécise d’une falsification intentionnelle : leurs conséquences juridiques et contractuelles ne sont pas les mêmes.
Une personne peut se tromper sur la date d’achat d’un appareil, confondre deux références ou surestimer involontairement son prix initial. Une telle erreur doit être corrigée dès qu’elle est identifiée. Elle ne constitue pas automatiquement une fraude.
En revanche, modifier une facture, déclarer un objet jamais possédé ou présenter sciemment une fausse preuve expose à des conséquences beaucoup plus graves.
En droit français, il faut distinguer les règles relatives aux déclarations du risque lors de la souscription, notamment l’article L113-8 du Code des assurances, des déclarations effectuées après un sinistre. Une fraude postérieure au sinistre peut relever des clauses de déchéance applicables, selon leur validité et les faits établis, voire de dispositions pénales lorsque les éléments de l’infraction sont réunis. Il serait incorrect d’affirmer que toute erreur entraîne automatiquement la nullité du contrat.
Lors de l’examen du dossier, l’assureur ou son expert peut rechercher des contradictions entre les documents : photographie supposée antérieure au sinistre mais datée différemment, référence incompatible avec l’année d’achat déclarée, relevé bancaire ne correspondant pas à l’appareil indiqué.
Les métadonnées des fichiers peuvent aider à examiner une chronologie, sans constituer une preuve infaillible : elles peuvent manquer, être modifiées ou dépendre de l’appareil utilisé.
Lorsqu’un bien est difficile à justifier, trois précautions protègent la crédibilité de la déclaration :
- Présenter sa valeur comme une estimation lorsque le prix exact est inconnu.
- Expliquer les incertitudes portant sur l’âge, l’origine ou la référence du produit.
- Distinguer clairement les éléments vérifiés des informations encore à confirmer.
Un objet insuffisamment prouvé ne doit pas nécessairement être abandonné : il peut être déclaré honnêtement avec les seuls indices disponibles et les réserves appropriées. L’important est de ne jamais transformer une supposition en certitude documentaire.
Cette rigueur évite de fragiliser des demandes légitimes et devient particulièrement utile lorsqu’une première expertise retient une valeur insuffisante.
Comment contester une expertise de biens endommagés jugée trop basse ?
Une expertise jugée trop basse peut être contestée en demandant d’abord le détail écrit de l’évaluation, puis en fournissant des justificatifs contradictoires. Si le désaccord persiste, adressez une réclamation formelle à l’assureur et envisagez une contre-expertise ou une médiation selon la situation. La contestation doit viser des erreurs identifiables plutôt qu’un simple sentiment d’injustice.
Commencez par demander les bases du calcul : modèle retenu, valeur de référence, ancienneté estimée, vétusté appliquée, état du bien, plafond de garantie et franchise éventuelle. Une proposition d’indemnité ne permet pas toujours, à elle seule, de comprendre ces différents paramètres.
Pour contester utilement un abattement, réunissez des annonces de produits réellement comparables, des justificatifs d’entretien ou de réparation et des documents établissant l’année d’acquisition.
Une annonce commerciale n’est cependant pas une preuve incontestable de la valeur du bien. Privilégiez plusieurs références comparables, avec des caractéristiques et un état proches, et expliquez les différences éventuelles.
Lorsque les échanges directs n’aboutissent pas, formulez une réclamation écrite détaillant les montants contestés, les clauses pertinentes et les justificatifs joints. Conservez une copie datée de chaque échange.
En France, la Charte du Médiateur de l’Assurance prévoit une procédure gratuite et écrite, accessible sous certaines conditions après une réclamation préalable auprès du professionnel. La saisine peut notamment intervenir à l’issue du processus de traitement de la réclamation et, en tout état de cause, deux mois après la première réclamation écrite, sous réserve des conditions de recevabilité.
Une contre-expertise amiable peut également être envisagée. Avant de mandater un professionnel, examinez le contrat pour déterminer qui supporte ses honoraires et si une garantie spécifique participe aux frais. En cas de désaccord persistant entre experts, certaines clauses prévoient d’autres modalités d’expertise contradictoire.
Attention aux délais : l’article L114-1 du Code des assurances prévoit en principe une prescription de deux ans pour les actions dérivant du contrat d’assurance, sous réserve de règles spécifiques de point de départ, de suspension, d’interruption et d’exceptions. Une contestation ne doit donc pas être différée indéfiniment.
Checklist : préparer une contestation d’expertise vérifiable
- Demandez le détail du calcul d’indemnisation et conservez le document reçu.
- Identifiez les objets et les lignes contestées dans un tableau comparatif chiffré.
- Réunissez les références de modèles équivalents et sauvegardez leurs annonces datées.
- Rédigez une réclamation expliquant chaque désaccord et joignez les justificatifs correspondants.
- Archivez la réclamation, sa preuve d’envoi et les réponses de l’assureur dans un dossier unique.
La démarche la plus efficace reste néanmoins préventive : documenter les biens avant tout incident réduit les incertitudes et facilite le travail d’évaluation.
Comment constituer un inventaire anti-contestation en moins d’une heure ?
Un inventaire préventif peut être amorcé en moins d’une heure en filmant chaque pièce, en photographiant les objets importants et en sauvegardant les fichiers hors du logement. Cette durée est un objectif pratique, pas une garantie d’exhaustivité. Pour un logement très équipé ou contenant de nombreux objets de valeur, un complément documentaire sera nécessaire.
La vidéo permet de conserver une vue d’ensemble des meubles et des équipements présents au domicile. Elle peut également aider à identifier leur emplacement et leur état apparent avant un éventuel sinistre.
Parcourez les pièces dans un ordre régulier, sans montage inutile, en commentant les principaux objets. Pour les appareils électroniques, photographiez séparément les plaques signalétiques, les modèles et les numéros de série accessibles.
La date de création d’un fichier apporte un indice chronologique, mais elle ne suffit pas à établir à elle seule que tous les biens filmés appartiennent au déclarant. Des pièces complémentaires restent utiles.
Organisez ensuite un dossier numérique par pièce, en associant aux objets importants les confirmations de commande, les garanties disponibles et les justificatifs de paiement. Pour les achats en ligne, une recherche dans les historiques marchands peut retrouver des renseignements absents des archives papier.
Une organisation simple peut comprendre les dossiers « Salon », « Cuisine », « Chambres », « Électronique » et « Objets de valeur ». Le classement doit correspondre aux objets réellement présents pour faciliter les recherches ultérieures.
Conservez une copie dans un espace sécurisé distinct des appareils du logement, par exemple un service de stockage en ligne protégé par une authentification renforcée. Évitez de diffuser inutilement des relevés bancaires complets contenant des informations personnelles.
Actualisez cet inventaire après un achat important, un déménagement ou une modification notable de vos garanties. L’ajout d’un objet récent doit être accompagné de sa preuve d’acquisition lorsqu’elle existe.
Cette précaution est particulièrement importante pour les objets dont la valeur dépasse les limites habituelles de garantie du mobilier courant.
Pourquoi votre montre à 8 000 € n’est remboursée que 2 000 € sans déclaration ?
Une montre estimée à 8 000 € peut être indemnisée à hauteur de 2 000 € si le contrat limite à ce montant la garantie applicable aux objets de valeur. Cet exemple illustre un sous-plafond contractuel hypothétique, non une règle générale. L’absence de déclaration spécifique, les conditions de couverture et les preuves disponibles peuvent également modifier l’indemnisation.
Les contrats multirisques habitation distinguent souvent les biens mobiliers courants des bijoux, montres de valeur, objets d’art ou collections. Ces catégories peuvent bénéficier de plafonds et de conditions d’assurance particuliers.
Le capital mobilier global ne signifie pas que chaque objet sera indemnisé à concurrence de sa valeur individuelle. Un contrat peut ainsi prévoir un capital suffisant pour l’ensemble du logement tout en limitant fortement l’indemnité applicable à une catégorie précise.
Les critères de classement varient : certaines garanties tiennent compte de la nature de l’objet, d’autres de sa valeur unitaire ou d’une définition contractuelle particulière.
Pour une montre coûteuse, vérifiez quatre informations :
- Sa classification dans les conditions générales : bijou, montre, objet précieux ou autre catégorie.
- Le plafond applicable à cette catégorie et les éventuelles limites par objet.
- Les conditions de déclaration, de stockage et de sécurité associées à la garantie.
- Les justificatifs demandés pour établir son authenticité et sa valeur.
En l’absence de facture, une expertise horlogère, un certificat d’authenticité ou un historique d’entretien peuvent apporter des informations utiles. Leur valeur probante dépend de leur contenu et des circonstances.
Si la couverture actuelle apparaît insuffisante, sollicitez un avenant ou une extension de garantie. Fournissez les justificatifs nécessaires et demandez confirmation écrite de la valeur assurée ainsi que des conditions applicables.
Une extension ne permet pas de couvrir rétroactivement un sinistre déjà survenu. Il est donc préférable de régulariser la situation dès l’acquisition de l’objet.
Cette distinction entre valeur possédée et valeur garantie devient déterminante lorsqu’un cambriolage entraîne la disparition de nombreux équipements.
À retenir avant de déclarer plusieurs biens volés
- Reconstituez une liste individualisée plutôt qu’un montant global fondé sur vos souvenirs.
- Associez à chaque objet son niveau de preuve et une estimation correspondant à ses caractéristiques.
- Vérifiez les plafonds de la garantie vol avant de comparer le total déclaré au montant potentiellement indemnisable.
Biens mobiliers : comment prouver que vous possédiez 15 000 € d’équipements volés ?
Pour justifier 15 000 € d’équipements volés, il faut reconstruire un inventaire objet par objet et associer à chaque ligne les preuves disponibles : photos antérieures, historiques d’achat, relevés bancaires, garanties ou références commerciales. Le total doit résulter d’estimations explicites et documentées. Il ne suffit pas d’annoncer une valeur globale, même si elle correspond sincèrement à votre perte ressentie.
Le vol présente une difficulté particulière : contrairement à un dégât des eaux, les objets disparus ne peuvent généralement plus être examinés directement par l’expert. Les documents antérieurs au cambriolage prennent donc une importance accrue.
En France, commencez par effectuer les démarches de plainte et de déclaration du sinistre dans les conditions et délais applicables. Décrivez les circonstances connues sans en déduire des faits non constatés. Une trace d’effraction, lorsqu’elle existe, doit être documentée, sans préjuger de la qualification du sinistre par l’assureur.
Le dépôt de plainte contribue à établir le contexte et la liste déclarée, mais ne constitue pas à lui seul une preuve suffisante de l’existence et de la valeur de tous les biens.
Pour constituer une estimation cohérente, classez les objets selon les justificatifs retrouvés.
| Situation du bien | Éléments à réunir | Méthode d’estimation |
|---|---|---|
| Achat récent identifiable | Confirmation de commande, paiement, référence exacte | Prix démontré et conditions de valorisation du contrat |
| Bien ancien identifié | Photographies, modèle, année estimée, état antérieur | Références comparables et vétusté applicable |
| Bien sans justificatif d’achat | Présence sur vidéo, témoignages ou indices concordants | Estimation prudente avec incertitudes explicites |
| Objet soumis à un plafond spécifique | Preuves de possession, authenticité et valeur | Valorisation du bien puis application des limites contractuelles |
Imaginons un dossier pédagogique dans lequel la valeur totale déclarée atteint 15 000 €. Cette somme peut comprendre des appareils récents dont le prix est démontrable, du mobilier ancien nécessitant une estimation et quelques objets pour lesquels les indices sont incomplets. Il ne faut pas appliquer un taux de vétusté unique à l’ensemble : chaque catégorie peut obéir à des modalités différentes.
Dans votre tableau récapitulatif, prévoyez pour chaque objet une description, une date d’acquisition connue ou estimée, un montant justifié, les pièces associées et les incertitudes éventuelles. Mentionnez les objets insuffisamment documentés sans fabriquer de preuve ni leur attribuer artificiellement une valeur certaine.
Enfin, séparez clairement la valeur totale déclarée de l’indemnisation estimée. La seconde dépend du capital garanti, des sous-plafonds, de la franchise, de la vétusté et des autres conditions de la garantie vol. Déclarer 15 000 € de pertes ne signifie donc pas que ce montant sera intégralement versé.
Avant de transmettre votre demande définitive, rassemblez l’inventaire, les photographies, les justificatifs d’achat retrouvés et les estimations dans un dossier ordonné. Demandez à l’assureur de préciser les éventuelles pièces manquantes et gardez une copie de l’ensemble : c’est la prochaine action concrète pour défendre une indemnisation fondée sur des éléments vérifiables.
L’assureur peut-il refuser un remboursement uniquement parce que la facture a disparu ?
L’absence de facture ne signifie pas automatiquement qu’aucune indemnisation n’est possible. D’autres justificatifs peuvent établir l’existence, la propriété ou la valeur d’un bien. L’assureur peut néanmoins demander des éléments complémentaires lorsque ceux présentés ne permettent pas de vérifier suffisamment la demande. Le contrat et les circonstances du sinistre restent déterminants.
Une photographie prise avant un incendie suffit-elle à prouver la valeur d’un meuble ?
Une photographie peut établir la présence et l’apparence du meuble avant le sinistre, mais elle ne démontre pas nécessairement son prix d’achat, son authenticité ou sa valeur marchande. Il est préférable d’y associer des informations sur le fabricant, les dimensions, les matériaux, l’ancienneté et des références de biens comparables.
Peut-on utiliser un duplicata de facture demandé au commerçant ?
Oui, un duplicata authentique ou une confirmation d’achat provenant du vendeur peut contribuer à justifier une acquisition. Sa disponibilité dépend des archives et des possibilités du commerçant. Le document doit être conservé tel qu’il est délivré, sans modification de date, de montant ou de référence.
Faut-il jeter les biens endommagés avant le passage de l’expert ?
Il est généralement préférable de les conserver lorsque cela peut être fait sans danger, afin de permettre leur examen. Photographiez les dommages et demandez les instructions de l’assureur avant une élimination définitive. Si un objet présente un risque sanitaire, électrique ou de sécurité, la protection des personnes prime ; documentez alors son état et les raisons de son retrait.
Une estimation réalisée après le sinistre peut-elle être utilisée comme justificatif ?
Une estimation postérieure peut aider à déterminer la valeur d’un objet identifiable, notamment grâce à ses caractéristiques, son authenticité ou des références comparables. Elle ne prouve toutefois pas automatiquement que le bien était présent au domicile lors du sinistre. Elle doit donc être rapprochée d’éléments attestant de son existence et de son état antérieur.