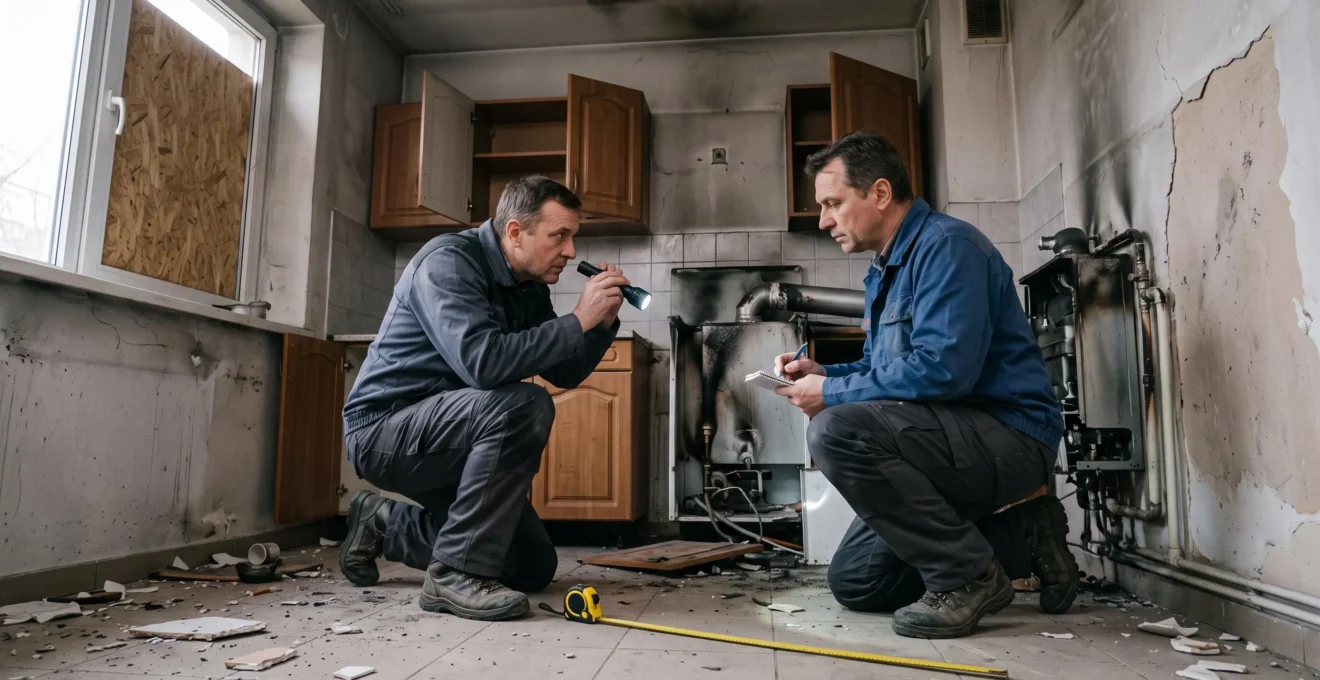
Une explosion de chaudière, une fuite de gaz qui s’enflamme ou un équipement domestique qui cède brutalement peut provoquer des dégâts considérables. Pourtant, posséder une assurance habitation ne signifie pas nécessairement que tous les dommages seront indemnisés. La garantie explosion peut figurer dans le contrat sans couvrir les équipements défectueux, certaines conséquences indirectes ou des biens insuffisamment assurés.
En France, l’explosion fait partie des risques locatifs que doit obligatoirement assurer un locataire. Mais cette protection minimale concerne le logement loué, pas automatiquement les meubles, les dommages aux voisins ou les blessures des occupants. Pour un propriétaire comme pour un locataire, la vérification doit donc porter sur le périmètre exact des garanties, leurs exclusions, les franchises et les obligations d’entretien.
La méthode la plus fiable consiste à croiser les conditions générales et particulières du contrat avec les justificatifs de maintenance des installations. Cette démarche permet d’identifier les lacunes de couverture avant un accident, plutôt que de découvrir une exclusion au moment de l’expertise.
Explosion domestique : les points essentiels à vérifier
- La garantie explosion doit être identifiée distinctement de la garantie incendie, avec ses exclusions, ses plafonds et ses franchises.
- L’entretien régulier des chaudières et des conduits de fumée contribue à prévenir les accidents et à documenter le respect des obligations.
- Après un sinistre, l’origine de l’explosion, les dommages constatés et les clauses contractuelles déterminent l’indemnisation, qui ne peut être refusée automatiquement pour un simple défaut de document.
- Pourquoi une explosion de chaudière n’est pas toujours couverte par la garantie incendie ?
- Comment identifier les 5 sources d’explosion dans votre logement à faire contrôler ?
- Explosion couverte ou refusée : tout dépend de votre dernier contrôle technique
- L’erreur fatale qui cause 40% des explosions domestiques en France
- Explosion domestique : quelles sont les 4 expertises obligatoires avant reconstruction ?
- Pourquoi explosion, foudre et surtension ne sont pas toujours incluses dans la garantie incendie ?
- Dommages corporels après accident : comment obtenir une expertise médicale impartiale ?
- Combien de temps entre l’accident et l’indemnisation finale de vos dommages corporels ?
Pourquoi une explosion de chaudière n’est pas toujours couverte par la garantie incendie ?
Une explosion de chaudière n’est pas nécessairement indemnisée par la seule garantie incendie, car une explosion peut détruire des équipements et des murs sans provoquer de feu. L’indemnisation dépend alors de la définition contractuelle de l’explosion, des dommages garantis et des exclusions applicables. Une garantie incendie ne doit donc jamais être considérée comme une preuve suffisante de couverture.
Une explosion résulte généralement d’une libération brutale d’énergie, susceptible de produire une onde de pression et des projections. Un incendie correspond à un phénomène de combustion. Les deux peuvent se succéder, mais ils ne se confondent pas : une fuite de gaz peut provoquer une explosion suivie d’un incendie, tandis qu’une rupture brutale d’un équipement sous pression peut endommager une pièce sans aucune flamme.
Cette distinction est importante pour l’expertise. Si l’origine du sinistre est une explosion, l’assureur examinera la garantie correspondante et les dommages qu’elle couvre. Lorsque plusieurs phénomènes se succèdent, différentes dispositions du contrat peuvent intervenir, sans que leur cumul soit automatique.
En France, la fiche Service Public sur l’assurance des risques locatifs confirme que l’explosion fait partie des risques obligatoirement assurés par le locataire, aux côtés de l’incendie et du dégât des eaux. Cette obligation ne signifie toutefois pas que tous les biens et toutes les conséquences de l’accident sont couverts.
Pour un contrat multirisque habitation, quatre éléments doivent être distingués : les dommages au bâtiment, les dommages au contenu, ceux causés aux tiers et ceux subis par l’appareil à l’origine du sinistre. Une garantie peut indemniser les murs détruits sans financer automatiquement le remplacement de la chaudière responsable de l’accident.
| Situation | Point contractuel à vérifier | Conséquence possible |
|---|---|---|
| Explosion accidentelle sans incendie | Définition de la garantie explosion | Indemnisation des dommages garantis sous réserve des conditions du contrat |
| Explosion suivie d’un incendie | Articulation des garanties explosion et incendie | Analyse des dommages et de leur cause |
| Rupture interne de chaudière | Exclusions relatives aux appareils et à leur panne | Équipement lui-même éventuellement non indemnisé |
| Accident associé à un défaut d’entretien | Obligations d’entretien et exclusions opposables | Contestation possible selon les circonstances |
Le défaut d’entretien constitue précisément un point sensible. Une chaudière mal entretenue peut favoriser certains accidents, mais l’absence d’attestation ne prouve pas, à elle seule, que le sinistre résulte d’une négligence exclue. L’assureur doit pouvoir justifier sa décision au regard des stipulations applicables et des faits établis.
La distinction entre événement soudain et dégradation progressive peut également jouer un rôle. Une explosion brutale peut relever d’une garantie événementielle, alors qu’une corrosion lente ou une panne mécanique antérieure peut être traitée différemment. La soudaineté ne suffit cependant pas à déterminer la couverture : tout dépend de la rédaction du contrat.
La première précaution consiste donc à demander à l’assureur une confirmation écrite du périmètre de la garantie explosion. La seconde concerne les installations du logement : leur identification et leur entretien permettent de réduire les risques et de constituer des preuves utiles.
Comment identifier les 5 sources d’explosion dans votre logement à faire contrôler ?
Les cinq familles d’installations à examiner en priorité sont les chaudières et appareils à gaz, les équipements électriques, les produits inflammables stockés, les cheminées et conduits de fumée, ainsi que les appareils de cuisson. Elles ne présentent pas toutes le même risque d’explosion, mais chacune peut contribuer à un accident selon son état, son environnement et son utilisation.
La vérification doit porter à la fois sur le fonctionnement des équipements, la ventilation, les signes de dégradation et les documents d’entretien. Le contrôle pertinent varie selon l’installation : une chaudière réglementée n’obéit pas aux mêmes exigences qu’une prise électrique ou qu’un aérosol conservé près d’une source de chaleur.
| Source potentielle | Contrôle recommandé | Fréquence ou déclencheur |
|---|---|---|
| Chaudière et appareils à gaz | Entretien par un professionnel, vérification des raccordements et de la ventilation | Chaque année civile pour les chaudières soumises à cette obligation ; selon les prescriptions pour les autres appareils |
| Installations électriques | Contrôle des circuits, prises, protections et appareils présentant des anomalies | En cas de surchauffe, d’odeur anormale, de panne répétée ou de modification de l’installation |
| Aérosols, solvants et bouteilles de gaz | Vérification du stockage, de l’éloignement des sources de chaleur et des instructions du fabricant | À chaque stockage ou changement de conditions |
| Cheminées et conduits de fumée | Ramonage et contrôle des anomalies visibles | Au moins tous les douze mois pour les conduits concernés, voire davantage selon les règles applicables |
| Équipements de cuisson | Contrôle des brûleurs, raccordements, dispositifs de sécurité et conditions d’aération | Régulièrement et dès l’apparition d’une anomalie |
La chaudière mérite une attention particulière dans les logements utilisant le gaz, le fioul ou d’autres combustibles. Pour les équipements concernés, l’entretien annuel doit être réalisé par un professionnel qualifié. Le locataire prend généralement en charge celui d’une chaudière individuelle, sauf disposition ou organisation différente prévue dans le bail.
Le propriétaire reste notamment concerné par la mise à disposition d’équipements conformes et les réparations qui ne relèvent pas de l’entretien courant du locataire. Les responsabilités exactes dépendent du type d’installation, de la nature de l’intervention et des règles applicables au logement.
Concernant les conduits de fumée, les règles réglementaires sur le ramonage des conduits de fumée prévoient un ramonage au moins tous les douze mois, avec des exigences potentiellement renforcées selon les installations et les dispositions locales. Le justificatif d’intervention constitue une preuve utile de maintenance.
Le stockage domestique mérite également d’être surveillé. Les bouteilles de gaz, aérosols et solvants ne doivent pas être placés dans des conditions contraires aux instructions de sécurité. Les appareils à combustion utilisés dans des espaces insuffisamment ventilés présentent par ailleurs un risque d’intoxication au monoxyde de carbone.
Enfin, les détecteurs ne sont pas interchangeables : un détecteur de fumée obligatoire dans le logement ne détecte pas nécessairement une fuite de gaz ou du monoxyde de carbone. Tout équipement de détection complémentaire doit être adapté au danger recherché.
Cette vérification produit un double bénéfice : repérer les risques techniques et identifier les documents manquants. Ces justificatifs prennent une importance particulière lorsque l’assureur cherche à comprendre l’état de l’installation avant l’accident.
Explosion couverte ou refusée : tout dépend de votre dernier contrôle technique
Le dernier contrôle technique peut jouer un rôle important dans l’indemnisation d’une explosion domestique, mais il ne détermine pas automatiquement l’acceptation ou le refus du dossier. L’assureur doit examiner les causes du sinistre, les obligations d’entretien réellement applicables, les justificatifs disponibles et les clauses du contrat avant de prendre position.
Pour les chaudières concernées par l’obligation d’entretien annuel, le professionnel remet une attestation dans les quinze jours suivant sa visite. La fiche Service Public sur l’entretien annuel des chaudières précise que cet entretien s’effectue chaque année civile et que l’attestation doit être conservée au moins deux ans.
Il serait donc inexact d’affirmer qu’un certificat datant de plus de douze mois suffit systématiquement à établir un manquement. La règle de l’année civile, la date des précédentes interventions et les circonstances particulières doivent être examinées ensemble.
Après une explosion, trois questions structurent généralement l’analyse : l’équipement devait-il faire l’objet d’un entretien particulier ? Cet entretien a-t-il été effectué ? Une anomalie éventuellement constatée présente-t-elle un lien avec les dommages survenus ?
Il faut également distinguer deux mécanismes. Un refus de garantie signifie que l’assureur considère le sinistre ou certains dommages comme non couverts, sur le fondement d’une disposition opposable. Une indemnisation réduite peut notamment résulter d’une franchise, d’un plafond, de l’application de la vétusté ou d’autres modalités contractuelles valables.
La vétusté concerne la valeur des biens endommagés : ce n’est pas, en elle-même, une sanction pour défaut d’entretien. De même, toute réduction invoquée au titre d’une négligence doit reposer sur une justification contractuelle et juridique identifiable.
La checklist pour constituer votre dossier préventif
- Retrouver les conditions générales et particulières de l’assurance et enregistrer une copie datée indiquant les garanties explosion et incendie.
- Vérifier la dernière intervention sur la chaudière et classer l’attestation correspondante, avec sa date.
- Rassembler les justificatifs de ramonage et conserver une copie du document le plus récent.
- Archiver les factures de réparation, les recommandations techniques et les preuves de remplacement des équipements ; constituer un historique de maintenance.
- Demander par écrit à l’assureur toute précision sur une exclusion, une franchise ou une obligation d’entretien ambiguë, puis conserver sa réponse.
Une conservation numérique et papier limite les pertes en cas de destruction du logement. Au-delà de la durée minimale réglementaire de certaines attestations, garder l’historique pendant la vie de l’installation est une précaution utile, sans constituer une obligation générale de conservation aussi longue.
En cas de désaccord, la première démarche consiste à demander une explication écrite et motivée à l’assureur, puis à saisir son service de réclamation. Si le litige persiste, une médiation peut être envisagée dans les conditions applicables, avant ou parallèlement à l’examen des possibilités judiciaires. Les délais varient selon les procédures et le dossier.
Une documentation complète ne garantit pas l’indemnisation, mais elle facilite l’établissement des faits. Elle permet surtout de répondre précisément à une contestation plutôt que de discuter d’une négligence supposée.
L’erreur fatale qui cause 40% des explosions domestiques en France
Le défaut d’entretien des installations de gaz et de chauffage est une erreur de prévention à prendre au sérieux. En revanche, le chiffre de 40 % figurant dans ce titre ne peut pas être présenté comme une statistique nationale établie : les sources disponibles ici ne démontrent pas cette proportion pour l’ensemble des explosions domestiques en France.
Une explosion domestique peut résulter de plusieurs causes : fuite de gaz, défaut d’équipement, mauvaise manipulation, incident sur une installation sous pression ou circonstance extérieure. Sans étude nationale définissant précisément les événements recensés et leurs causes, attribuer 40 % des accidents à une seule erreur serait trompeur.
L’entretien insuffisant constitue néanmoins un facteur de risque important pour certains appareils. Il peut favoriser une dégradation non détectée, laisser persister un raccordement défectueux ou empêcher la découverte d’une anomalie de combustion. La chaîne accidentelle dépend toutefois de la nature de l’équipement et des conditions exactes.
Un scénario pédagogique permet de comprendre le risque : une installation de gaz présente une fuite non détectée, du gaz s’accumule dans une pièce et une source d’allumage provoque une explosion. Dans ce cas hypothétique, l’expertise devra rechercher l’origine de la fuite, son ancienneté et les circonstances dans lesquelles elle aurait pu être découverte.
Il serait abusif d’en conclure automatiquement que l’occupant est responsable. Une défaillance imprévisible, un vice d’installation, une anomalie imputable à un tiers ou une négligence effectivement établie ne produisent pas nécessairement les mêmes conséquences juridiques.
Cas pratique hypothétique : une chaudière non entretenue
Un locataire n’a pas fait réaliser l’entretien annuel d’une chaudière relevant de cette obligation. Une explosion survient dans le logement et endommage la cuisine. L’assureur demande les attestations de maintenance et fait rechercher la cause de l’accident.
Deux conclusions restent possibles selon l’expertise : l’accident est lié à une défaillance indépendante de l’entretien, ou une anomalie qu’un entretien approprié aurait pu révéler a contribué au sinistre. Les conséquences assurantielles dépendront alors du contrat et des règles juridiques applicables. L’absence d’attestation ne tranche pas seule cette question.
À ce risque matériel s’ajoute un danger sanitaire : le monoxyde de carbone. Une combustion défectueuse peut produire ce gaz toxique, invisible et inodore. Une installation insuffisamment entretenue peut donc présenter un danger même sans explosion.
Sur le plan économique, l’entretien préventif représente une dépense planifiable, tandis qu’un sinistre peut entraîner des frais considérables : réparation, franchise, relogement et remplacement des biens. Le coût et la prise en charge de ces postes varient selon le logement, l’accident et le contrat. Aucun rapport chiffré universel entre le prix d’entretien et le montant des pertes ne peut être déduit des sources disponibles.
En cas d’odeur de gaz, la priorité n’est pas l’assurance mais la sécurité. Il faut éviter toute flamme et toute manœuvre d’interrupteur ou d’appareil électrique, quitter les lieux et contacter les services d’urgence ou le service compétent de dépannage gaz depuis l’extérieur. Il ne faut pas tenter de rechercher soi-même la fuite.
La prévention protège d’abord les occupants. Si un accident survient malgré les précautions, l’étape suivante consiste à préserver les preuves et à organiser les vérifications nécessaires avant toute remise en état.
Explosion domestique : quelles sont les 4 expertises obligatoires avant reconstruction ?
Il n’existe pas de règle générale imposant systématiquement quatre expertises après toute explosion domestique. En revanche, quatre évaluations peuvent devenir nécessaires selon les dommages : l’expertise d’assurance, l’analyse de la structure du bâtiment, les vérifications des réseaux de gaz et d’électricité et l’expertise médicale des personnes blessées. Leur nécessité dépend de chaque situation.
La première intervient souvent à l’initiative de l’assureur. L’expert recherche les causes du sinistre, constate les dégâts et évalue les réparations ou remplacements susceptibles d’être indemnisés. Son intervention n’est pas automatique pour tous les sinistres d’habitation, mais elle est particulièrement pertinente après un accident important.
La deuxième concerne la stabilité du logement. Une explosion peut fragiliser les murs porteurs, les planchers, les cloisons ou les assemblages de structure. Lorsqu’une atteinte structurelle est suspectée, l’avis d’un professionnel compétent permet d’évaluer les risques et les travaux nécessaires. Une pièce encore debout n’est pas nécessairement sûre.
La troisième porte sur les réseaux techniques. Avant un rétablissement du gaz ou de l’électricité, les installations endommagées doivent faire l’objet des contrôles et remises en conformité applicables. Les justificatifs exigés dépendent notamment du type de travaux réalisés et des règles propres à chaque réseau.
La quatrième, médicale, concerne les victimes blessées : brûlures, traumatismes, lésions auditives ou autres séquelles peuvent nécessiter une évaluation médicale, notamment lorsque leur indemnisation est recherchée.
| Évaluation | Objectif | Quand l’envisager ? |
|---|---|---|
| Expertise d’assurance | Établir les circonstances et chiffrer les dommages | Lorsque l’assureur la prévoit ou que le sinistre le justifie |
| Expertise structurelle | Vérifier la stabilité et la sécurité du bâtiment | En cas de dégâts ou de suspicion de fragilisation |
| Contrôle des réseaux | Vérifier la sécurité et les conditions de remise en service | Lorsque les réseaux sont touchés ou modifiés |
| Expertise médicale | Évaluer les blessures et les éventuelles séquelles | Lorsqu’une victime présente un préjudice corporel |
La fiche Service Public sur l’expertise en assurance habitation rappelle que l’assuré peut contester les conclusions de l’expert désigné par son assureur en faisant appel à son propre expert. Une tierce expertise peut également intervenir lorsque les appréciations divergent.
Les honoraires d’une contre-expertise ne sont pas automatiquement remboursés. Certains contrats prévoient une garantie spécifique susceptible de les prendre en charge partiellement ou totalement, dans les limites convenues.
Avant de reconstruire, il convient de distinguer les mesures urgentes de sécurisation des travaux définitifs. Faire cesser un danger, protéger les personnes ou éviter une aggravation des dégâts peut être indispensable immédiatement. En revanche, les réparations importantes ne doivent pas être engagées sans l’accord de l’assureur, afin de ne pas compromettre la constatation des dommages.
La reconstruction peut aussi nécessiter une déclaration préalable ou un permis de construire selon la nature des travaux. Les attestations de conformité et les autres autorisations éventuelles doivent être déterminées au cas par cas, avec les professionnels et administrations compétents.
Une fois la sécurité assurée et les preuves conservées, l’analyse de la prise en charge doit s’étendre à d’autres phénomènes parfois associés au sinistre, comme les dommages électriques, la foudre et les surtensions.
Pourquoi explosion, foudre et surtension ne sont pas toujours incluses dans la garantie incendie ?
Explosion, foudre et surtension ne correspondent pas au même événement assuré. Un contrat peut couvrir l’incendie et l’explosion tout en limitant certains dommages électriques. La présence et l’étendue de ces protections varient selon les formules, les définitions, les exclusions et les plafonds. Il faut donc vérifier chaque risque séparément plutôt que supposer qu’ils relèvent tous de l’incendie.
En France, une distinction importante concerne les locataires : l’explosion fait déjà partie de la couverture minimale des risques locatifs. Il serait donc inexact de présenter cette garantie comme systématiquement optionnelle pour eux. En revanche, cette couverture minimale ne garantit pas nécessairement leurs biens personnels ni les dommages causés aux voisins.
La foudre peut produire différents effets. Un impact direct peut endommager des éléments du bâtiment et provoquer un incendie. Une perturbation électrique liée à un épisode orageux peut, elle, affecter des appareils sans incendie visible. Les contrats ne prévoient pas nécessairement la même prise en charge dans ces deux situations.
Une surtension peut aussi résulter d’autres causes qu’un phénomène atmosphérique. Une garantie dommages électriques peut être limitée à certains événements, à certaines catégories d’appareils ou à des équipements répondant à des conditions particulières.
La bonne méthode consiste à examiner la présence de la garantie, son champ d’application, son plafond, sa franchise et la valeur retenue pour les équipements. Une télévision endommagée, une chaudière hors service et un tableau électrique détérioré peuvent être soumis à des modalités différentes.
| Risque | Ce qu’il faut rechercher | Point de vigilance |
|---|---|---|
| Incendie | Définition du sinistre et biens assurés | Dommages sans combustion |
| Explosion | Événements couverts, appareils concernés | Exclusions et sort de l’appareil à l’origine du sinistre |
| Foudre | Impact direct et dommages consécutifs | Distinction avec les dommages électriques |
| Surtension | Garantie dommages électriques | Appareils éligibles, franchises et vétusté |
| Relogement | Garantie des frais supplémentaires | Durée, plafond et conditions d’activation |
Les documents précontractuels aident à comparer les protections, mais les conditions générales et particulières précisent les engagements opposables. Une formule présentée commercialement comme complète ne doit pas être interprétée comme une absence d’exclusions.
Une attention particulière doit être accordée aux franchises. Deux garanties présentes dans un même contrat peuvent comporter des montants à la charge de l’assuré différents. Il faut également distinguer les règles propres aux catastrophes technologiques des garanties ordinaires d’explosion : leur mise en œuvre dépend de conditions spécifiques.
Une protection matérielle bien identifiée ne suffit toutefois pas lorsque des personnes sont blessées. Les dommages corporels relèvent d’une analyse distincte, dans laquelle les conclusions médicales jouent un rôle essentiel.
Dommages corporels après accident : comment obtenir une expertise médicale impartiale ?
Pour obtenir une expertise médicale impartiale après une explosion domestique, la victime peut se faire accompagner par un médecin-conseil indépendant et demander une évaluation contradictoire des blessures et de leurs conséquences. Il faut conserver les documents médicaux et identifier le fondement de l’indemnisation, car les droits varient selon la responsabilité éventuelle d’un tiers et les garanties souscrites.
Une explosion peut provoquer des brûlures, des traumatismes auditifs, des blessures liées aux projections ou des troubles psychologiques. Certains dommages sont visibles immédiatement, tandis que leurs conséquences fonctionnelles peuvent apparaître ou évoluer dans le temps.
Dans une procédure d’indemnisation corporelle, l’expertise médicale vise notamment à identifier les lésions, leur évolution, les soins nécessaires et les séquelles. Le médecin mandaté par un assureur doit conduire son évaluation avec rigueur professionnelle. La victime peut néanmoins souhaiter une appréciation indépendante pour confronter les conclusions.
Le recours à un médecin-conseil de victimes permet d’examiner les points techniques du dossier et de préparer les observations lors d’une expertise. Selon les circonstances, un avocat spécialisé ou une association d’aide aux victimes peut également faciliter les démarches.
La nomenclature Dintilhac constitue un outil de classification couramment utilisé pour organiser les postes de préjudice corporel. Elle distingue notamment les pertes économiques des atteintes à l’intégrité et à la qualité de vie.
| Catégorie | Exemples | Justificatifs utiles |
|---|---|---|
| Préjudices patrimoniaux | Dépenses de santé, pertes de revenus, assistance nécessaire | Factures, justificatifs de revenus, prescriptions et décomptes |
| Préjudices extrapatrimoniaux | Souffrances endurées, préjudice esthétique, limitations durables | Certificats médicaux, comptes rendus et évaluations spécialisées |
Il est important de ne pas confondre la reconnaissance d’un préjudice et l’existence d’un débiteur tenu de l’indemniser. La garantie explosion d’une assurance habitation protège principalement des intérêts matériels définis par le contrat. Une garantie accidents de la vie, une assurance de responsabilité civile applicable ou un recours contre un responsable peuvent intervenir selon les faits et les conditions de couverture.
En cas de désaccord médical, la victime peut solliciter un nouvel avis, une expertise contradictoire ou, si les conditions sont réunies, une expertise judiciaire. La Commission d’indemnisation des victimes d’infractions ne constitue pas une voie de recours générale après tout accident domestique : son intervention suppose notamment que les conditions liées à une infraction soient satisfaites.
Les certificats médicaux initiaux, comptes rendus d’hospitalisation et pièces retraçant l’évolution de l’état de santé doivent être conservés. Ils permettent de comparer les conclusions médicales avec les conséquences effectivement subies.
L’évaluation des préjudices représente néanmoins une étape parmi d’autres. La durée d’indemnisation dépend largement de l’évolution médicale et du moment où l’état de la victime peut être considéré comme stabilisé.
À retenir avant de demander une indemnisation corporelle
- La consolidation médicale correspond à la stabilisation de l’état de santé, pas nécessairement à une guérison complète.
- Une provision peut parfois être recherchée avant l’évaluation définitive des préjudices, selon le fondement du droit à indemnisation.
- Les délais légaux particuliers, notamment ceux prévus pour les accidents de la circulation, ne doivent pas être appliqués automatiquement à une explosion domestique.
Combien de temps entre l’accident et l’indemnisation finale de vos dommages corporels ?
L’indemnisation définitive des dommages corporels après une explosion domestique peut demander plusieurs mois, voire plusieurs années lorsque les blessures sont graves ou que la responsabilité est contestée. Le délai dépend de la consolidation médicale, des expertises, des garanties ou recours mobilisables et d’un éventuel contentieux. Il n’existe pas de délai universel applicable à toutes les victimes.
La première phase correspond aux soins et à l’évaluation initiale des blessures. Les pièces médicales établies immédiatement après l’accident servent à documenter leur nature et leur gravité. Pendant cette période, il peut être impossible de connaître les séquelles définitives.
La deuxième étape est la consolidation. Elle intervient lorsque l’état médical est suffisamment stabilisé pour permettre une évaluation durable des préjudices, même si certains soins continuent ou si des séquelles persistent.
La consolidation peut intervenir relativement tôt pour une blessure limitée ou beaucoup plus tard pour des traumatismes complexes. Aucune durée moyenne fiable propre aux victimes d’explosions domestiques ne peut être affirmée à partir des sources disponibles.
Après cette étape, une expertise peut permettre de chiffrer les différents préjudices. Les parties examinent alors les modalités de réparation : prise en charge contractuelle, indemnisation par le responsable, transaction ou intervention d’une juridiction.
Une distinction juridique est essentielle : les articles L. 211-9 et suivants du Code des assurances organisent des obligations particulières d’offre d’indemnisation dans le régime des accidents de la circulation. L’article L. 211-16 concerne quant à lui des conséquences du non-respect de certaines obligations de paiement. Ces dispositions ne créent pas un délai général de trois mois applicable à toutes les explosions domestiques.
Les délais d’indemnisation doivent donc être recherchés dans le régime juridique effectivement applicable au sinistre et, le cas échéant, dans les conditions du contrat. Une responsabilité contestée ou une procédure judiciaire peut prolonger le règlement.
| Étape | Objectif | Facteur influençant sa durée |
|---|---|---|
| Constatation médicale initiale | Documenter les lésions | Prise en charge et examens nécessaires |
| Soins et suivi | Traiter les blessures et suivre leur évolution | Gravité des traumatismes |
| Consolidation | Évaluer les séquelles durables | Évolution individuelle de l’état de santé |
| Expertise et chiffrage | Évaluer les postes de préjudice | Complexité médicale et éventuels désaccords |
| Règlement final | Formaliser et verser l’indemnisation | Responsabilité, garanties et éventuel contentieux |
Une avance ou provision peut parfois être obtenue avant la consolidation, notamment lorsqu’un droit à indemnisation est suffisamment établi et que le régime applicable le permet. Cette possibilité ne doit cependant pas être confondue avec une garantie automatique d’avance sur la totalité des frais.
Une provision doit être formalisée par écrit, en précisant son caractère provisoire et son imputation éventuelle sur l’indemnisation future. Il convient d’examiner attentivement toute proposition transactionnelle, particulièrement lorsque l’état médical n’est pas encore stabilisé.
Une transaction définitive peut limiter les contestations ultérieures selon sa rédaction et les règles applicables. Il ne faut donc pas présumer qu’une réclamation future pour aggravation restera toujours ouverte, ni qu’elle sera systématiquement exclue.
Avant tout accident, demandez à votre assureur une réponse écrite à trois questions : les explosions domestiques sont-elles couvertes, quels dommages matériels et corporels sont pris en charge et quelles exclusions ou obligations d’entretien peuvent intervenir ? Conservez cette confirmation avec le contrat et les justificatifs techniques du logement.
Une assurance habitation couvre-t-elle une explosion de gaz sans incendie ?
Oui, une explosion sans incendie peut relever de la garantie explosion. En France, celle-ci fait notamment partie de l’assurance minimale des risques locatifs obligatoire pour un locataire. Mais les biens personnels, les dommages causés à des tiers et certains équipements peuvent nécessiter des garanties supplémentaires. Les exclusions et plafonds doivent être vérifiés dans le contrat.
Un assureur peut-il refuser une indemnisation si la chaudière n’a pas été entretenue ?
Un défaut d’entretien peut avoir des conséquences sur l’indemnisation, mais il ne provoque pas automatiquement un refus valable. Les circonstances de l’accident, les obligations applicables et les clauses contractuelles doivent être examinées. L’assuré peut demander une justification écrite du refus et, si nécessaire, le contester.
Qui doit payer l’entretien de la chaudière dans un logement loué ?
En France, l’entretien annuel d’une chaudière individuelle relevant de l’obligation réglementaire incombe généralement au locataire, sauf disposition ou organisation différente prévue par le bail. Les réparations importantes et le remplacement d’équipements vétustes peuvent relever du propriétaire selon leur nature et les règles applicables. Pour une chaudière collective, l’organisation de l’entretien est différente.
Peut-on faire réparer immédiatement son logement après une explosion ?
Les mesures indispensables pour protéger les personnes et éviter une aggravation des dommages doivent être distinguées des réparations définitives. Les travaux importants ne doivent généralement pas commencer sans l’accord de l’assureur. Les photographies, devis, factures et constatations techniques doivent être conservés pour l’expertise.
Les frais de relogement sont-ils automatiquement remboursés après une explosion ?
Non. La prise en charge dépend des garanties du contrat, des circonstances du sinistre et des limites prévues. Certaines assurances comportent une garantie de relogement temporaire ou de frais supplémentaires, avec des plafonds et des durées spécifiques. Si le logement devient inhabitable, il faut contacter rapidement l’assureur et obtenir une confirmation écrite des dépenses acceptées.