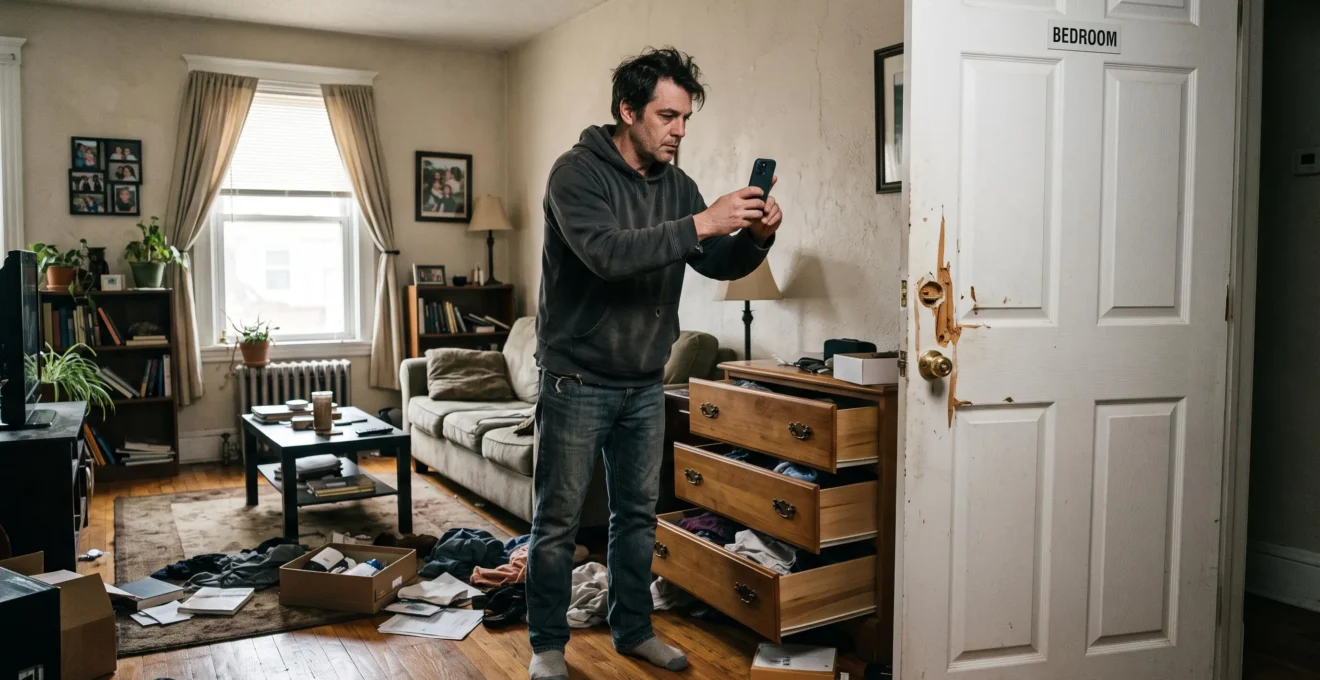
Après un cambriolage, le préjudice financier ne se limite pas à la disparition des objets. Une indemnisation insuffisante peut également laisser plusieurs milliers d’euros à votre charge. Entre vétusté, franchises, plafonds de garantie et difficultés à prouver la valeur de certains biens, le remboursement proposé par l’assurance peut être très inférieur à vos attentes.
Pour obtenir une indemnisation juste, trois éléments sont déterminants : établir les circonstances du vol, démontrer l’existence et la valeur des biens disparus, puis vérifier que l’assureur applique correctement les conditions de votre contrat. Une facture ancienne, une photographie ou une expertise peuvent modifier sensiblement l’évaluation d’un objet, sans pour autant supprimer les plafonds contractuels.
La stratégie consiste à défendre chaque montant avec des preuves vérifiables, à identifier les garanties réellement mobilisables et à contester les calculs insuffisamment justifiés. Les règles détaillées ci-dessous concernent principalement la France. Dans les autres pays francophones, les délais, les recours et les conditions de garantie doivent être vérifiés selon la législation locale.
Les trois réflexes pour défendre votre indemnisation après un cambriolage
- Constituez les preuves : photographiez les dommages, déposez plainte et rassemblez les justificatifs des biens volés.
- Vérifiez le calcul : distinguez la vétusté, les plafonds particuliers et la franchise avant d’accepter le montant proposé.
- Respectez les délais : déclarez rapidement le vol et conservez une trace écrite de vos échanges avec l’assureur.
- Pourquoi votre ordinateur à 1500 € n’est remboursé que 800 € après un vol ?
- Comment documenter vos biens de valeur pour prouver leur existence en cas de vol ?
- Garantie vol : avec ou sans effraction, quelle différence d’indemnisation ?
- L’erreur qui fait rejeter 70% des demandes d’indemnisation pour vol
- Combien de temps entre le cambriolage et le chèque de votre assurance ?
- Pourquoi votre montre à 8000 € n’est remboursée que 2000 € sans déclaration ?
- Garantie à 500 €/m² ou forfait de 30 000 € : laquelle pour un T3 meublé ?
- Tentative d’effraction sans vol : votre assurance rembourse-t-elle la porte fracturée ?
Pourquoi votre ordinateur à 1500 € n’est remboursé que 800 € après un vol ?
Un ordinateur acheté 1 500 € peut être indemnisé seulement 800 € parce que l’assurance ne rembourse pas nécessairement son prix d’achat. Elle peut déduire la vétusté, appliquer un plafond spécifique à l’informatique et retenir une franchise. Le résultat dépend de la formule souscrite, de la valeur du matériel au jour du vol et des conditions du contrat.
La première erreur consiste à confondre trois valeurs différentes :
- La valeur d’achat : le prix payé initialement, prouvé par une facture ou un justificatif.
- La valeur d’usage : la valeur d’un équipement neuf comparable au jour du sinistre, diminuée de sa vétusté.
- La valeur à neuf : une indemnisation fondée sur le prix d’un bien neuf comparable, selon les limites et modalités prévues au contrat.
Selon la fiche de France Assureurs sur l’indemnisation des biens mobiliers, la valeur d’usage, la valeur à neuf et le rééquipement à neuf répondent à des mécanismes distincts. Les garanties les plus favorables peuvent nécessiter une cotisation supplémentaire.
À cette base s’ajoutent éventuellement des limitations de couverture. Un contrat peut prévoir un plafond pour les appareils électroniques, indépendamment du capital mobilier global. La franchise représente, quant à elle, la part du sinistre restant à votre charge.
Cas pratique hypothétique : un ordinateur acheté 1 500 €
Supposons que la valeur de remplacement retenue soit de 1 500 €, que la vétusté contractuelle atteigne 30 % et que la franchise applicable soit de 250 €. La valeur après vétusté serait de 1 050 €, puis l’indemnité de 800 €, sous réserve qu’aucun autre plafond ne réduise ce montant.
Ce calcul illustre un mécanisme possible, pas un barème légal ou une indemnisation systématique. Si le contrat prévoit une garantie valeur à neuf ou des modalités particulières, le calcul peut être différent.
Pour calculer votre indemnisation potentielle à l’envers, relevez la base de valorisation prévue au contrat, le barème de vétusté éventuel, les plafonds applicables et la franchise. Comparez ensuite ces éléments à votre estimation et au décompte de l’assureur. L’ordre exact d’application doit correspondre aux clauses contractuelles.
Un ordinateur acheté d’occasion peut aussi être indemnisé. Sans facture, réunissez l’annonce d’achat, la preuve de paiement, les photographies, le numéro de série et toute documentation utile. L’absence d’un justificatif unique ne signifie pas nécessairement l’impossibilité de prouver la perte, mais elle peut fragiliser son évaluation.
Une fois le calcul vérifié, la véritable difficulté reste souvent de démontrer la valeur des objets disparus. La qualité des preuves détermine alors votre capacité à défendre l’estimation.
Comment documenter vos biens de valeur pour prouver leur existence en cas de vol ?
Pour prouver l’existence et la valeur de vos biens après un cambriolage, constituez un inventaire associant photographies, factures, justificatifs de paiement et documents d’expertise pour les objets précieux. Conservez une copie hors du logement. Les preuves doivent permettre d’identifier chaque objet, d’établir sa possession et de justifier une valeur cohérente au moment du sinistre.
Le niveau de documentation doit être proportionné à la valeur du bien. Une photographie peut suffire à conforter l’existence d’un meuble ordinaire, tandis qu’une montre de collection ou un bijou coûteux peut nécessiter une expertise détaillée pour en défendre la valeur.
| Type de bien | Preuves à privilégier | Point à vérifier |
|---|---|---|
| Électronique et informatique | Facture, paiement, numéro de série, photographies | Modèle précis, ancienneté et caractéristiques |
| Bijoux et montres | Facture, certificat, expertise, photographies détaillées | Valeur justifiée et plafond spécifique |
| Meubles et électroménager | Factures, garanties, photographies du logement | Existence, état et âge approximatif |
| Cadeaux et biens hérités | Attestations, actes notariés, anciennes photographies, expertise | Origine et valeur pouvant être corroborées |
La fiche de la DGCCRF sur l’assurance multirisque habitation mentionne notamment les factures, bons de garantie, documents d’entretien, actes notariés et photographies parmi les justificatifs utiles à l’évaluation des dommages.
Pour les objets précieux, vérifiez si votre contrat impose une déclaration préalable, un inventaire nominatif ou une expertise à partir d’un seuil particulier. Lorsqu’une liste doit être transmise à l’assureur, demandez une confirmation écrite de sa réception et de la couverture accordée. Actualisez-la après une acquisition ou une modification importante, conformément aux conditions du contrat.
Les preuves doivent également survivre au cambriolage. Conservez une copie numérique sur un espace sécurisé et une sauvegarde indépendante, par exemple chez un tiers de confiance. Un inventaire conservé uniquement sur l’ordinateur qui vient d’être volé perd une grande partie de son utilité.
Pour les biens reçus en cadeau ou hérités, combinez plusieurs éléments concordants : photographies anciennes, documents de succession, témoignages circonstanciés et expertise. Leur force probante dépendra de leur précision et de la possibilité de vérifier les informations fournies.
Des preuves solides établissent ce qui a disparu et sa valeur. Elles ne suffisent toutefois pas à garantir un remboursement si les circonstances du vol ne correspondent pas aux événements couverts par votre contrat.
Garantie vol : avec ou sans effraction, quelle différence d’indemnisation ?
La différence entre un vol avec effraction et un vol sans effraction tient principalement aux circonstances couvertes par votre assurance habitation. Une formule limitée au vol avec effraction peut exclure certains vols commis sans dégradation visible. D’autres contrats couvrent aussi l’utilisation de fausses clés, l’introduction clandestine ou la ruse, sous réserve de leurs conditions et exclusions.
L’effraction peut notamment être caractérisée par une serrure forcée, une porte endommagée ou une fenêtre fracturée. Ces indices facilitent la démonstration d’une intrusion, mais leur présence ne garantit pas à elle seule l’indemnisation : les mesures de protection exigées par le contrat peuvent également être examinées.
Il faut distinguer trois périmètres de protection possibles, qui ne constituent pas des niveaux standardisés chez tous les assureurs :
| Type de couverture | Situations potentiellement couvertes | Limite importante |
|---|---|---|
| Vol avec effraction | Intrusion avec effraction répondant aux critères contractuels | Vol sans traces ou autre circonstance non prévue |
| Vol avec plusieurs modes d’intrusion | Effraction, fausses clés, ruse ou introduction clandestine selon les clauses | Chaque circonstance doit être expressément garantie |
| Vol et garanties complémentaires d’agression | Vol au domicile et certaines agressions ou extorsions définies au contrat | Territoire, circonstances et plafonds propres à chaque garantie |
Une porte non verrouillée, une clé volée ou un double utilisé sans autorisation créent des situations plus complexes qu’une porte fracturée. Il faut identifier la méthode d’entrée et la comparer aux définitions contractuelles, sans présumer qu’une absence de traces équivaut automatiquement à une exclusion.
Les vols commis par une personne autorisée à entrer dans le logement, comme un artisan ou une personne chargée de la garde des enfants, soulèvent une autre difficulté. Certains contrats peuvent exclure des faits commis par certaines personnes ou exiger des circonstances particulières. Une entrée par ruse ou sous une fausse identité peut au contraire être prévue expressément.
Après le sinistre, photographiez les accès, conservez les messages utiles et décrivez précisément les faits dans votre plainte et votre déclaration. Évitez de qualifier vous-même une effraction non constatée : une description factuelle est plus défendable.
La qualification du vol détermine l’ouverture éventuelle de la garantie. Mais même lorsque l’événement est couvert, certaines erreurs de déclaration peuvent compromettre le traitement du dossier.
L’erreur qui fait rejeter 70% des demandes d’indemnisation pour vol
Le chiffre de 70 % mentionné dans ce titre ne correspond pas à un taux général de refus établi par les sources disponibles. Le risque concret à éviter est de déclarer tardivement le cambriolage, de négliger le dépôt de plainte lorsqu’il est exigé ou de présenter un dossier insuffisamment documenté. Ces manquements peuvent compliquer l’indemnisation, sans entraîner systématiquement un refus légalement fondé.
En France, l’article L113-2 du Code des assurances prévoit que le délai contractuel de déclaration d’un vol ne peut être inférieur à deux jours ouvrés. Votre contrat peut accorder davantage de temps.
2 jours ouvrés minimum
Délai minimal que doit respecter la clause contractuelle de déclaration d’un vol en France. Il ne s’agit pas d’un délai universel pour tous les pays francophones.
Code des assurances français, article L113-2.
Un retard n’autorise pas automatiquement l’assureur à supprimer la garantie. Pour opposer une déchéance liée à une déclaration tardive, il doit notamment établir le préjudice que ce retard lui a causé, lorsque les conditions légales et contractuelles sont réunies. Une exception est prévue en cas de retard résultant d’un cas fortuit ou de force majeure.
D’autres difficultés peuvent justifier un refus ou une réduction du règlement : événement non couvert, défaut de preuve, dépassement des plafonds garantis ou non-respect d’une condition de sécurité opposable. Chaque motif doit être examiné séparément.
Une erreur d’estimation n’est pas nécessairement une fraude. En revanche, la falsification volontaire d’un justificatif ou l’invention d’un objet peut avoir de graves conséquences. Selon les clauses applicables, une fausse déclaration de mauvaise foi relative au sinistre peut entraîner une déchéance de garantie.
La Cour de cassation a notamment rappelé, dans sa décision du 12 février 2026, pourvoi n° 24-18.594, qu’une déchéance contractuelle liée à une fausse déclaration de mauvaise foi sur les conséquences d’un sinistre n’est pas par principe disproportionnée. La mauvaise foi doit être établie.
Les 5 actions à documenter immédiatement après un cambriolage
- Photographiez les dommages : produisez un dossier d’images datées des accès, serrures et pièces concernées avant tout rangement important.
- Déposez plainte rapidement : conservez le récépissé et une copie de votre déclaration, particulièrement si votre contrat les exige.
- Déclarez le sinistre à l’assureur : obtenez un accusé de réception écrit et conservez la date de transmission.
- Sécurisez les lieux : gardez les factures du serrurier et les photographies des dommages avant réparation, dans la mesure compatible avec la sécurité.
- Établissez une première liste des pertes : préparez un tableau des biens disparus avec valeurs estimées et justificatifs disponibles, à compléter ensuite sans inventer d’informations.
Si l’assureur refuse la prise en charge, demandez les clauses précises et les éléments factuels motivant sa décision. Adressez ensuite une réclamation écrite au service compétent. Si le désaccord persiste, une médiation peut être envisageable selon les conditions de recevabilité applicables, sans obligation générale de faire intervenir un avocat.
La rapidité de la déclaration protège vos droits, mais ne détermine pas à elle seule la date du versement. Le délai dépend aussi de l’instruction du dossier et des modalités de règlement prévues au contrat.
Combien de temps entre le cambriolage et le chèque de votre assurance ?
Il n’existe pas de délai universel de paiement applicable à tous les cambriolages ordinaires. Le versement dépend des clauses de votre contrat, des documents nécessaires à l’évaluation du sinistre et d’une éventuelle expertise. Une première provision peut parfois être accordée avant le règlement définitif, notamment si vous devez remplacer rapidement des biens indispensables.
Il faut surtout distinguer le délai de déclaration, qui commence après la connaissance du sinistre selon les règles applicables, du délai d’indemnisation. Le premier encadre votre obligation d’informer l’assureur. Le second détermine les conditions dans lesquelles l’assureur doit effectuer le paiement.
Le traitement d’un cambriolage suit généralement plusieurs étapes :
- Déclaration du sinistre et communication des circonstances.
- Transmission du dépôt de plainte si celui-ci est exigé.
- Établissement de la liste des biens disparus et production des justificatifs.
- Évaluation du préjudice, éventuellement avec intervention d’un expert.
- Validation du montant et règlement selon les conditions contractuelles.
Un dossier incomplet peut allonger le traitement : l’expert peut devoir demander des précisions sur l’âge d’un meuble, la référence d’un ordinateur ou la valeur d’un bijou. Inversement, un dossier complet ne dispense pas l’assureur de respecter ses obligations.
Pour accélérer les échanges, demandez une liste écrite des documents manquants. Lorsque vous les transmettez, conservez un historique daté permettant de savoir quelles pièces ont été reçues et quelles questions restent ouvertes.
Si vous devez remplacer des équipements de première nécessité, interrogez l’assureur sur la possibilité d’une provision sur indemnisation. Cette avance n’est pas systématiquement un droit dans un dossier de vol ordinaire ; son octroi et ses modalités dépendent de la situation et du contrat.
En cas de retard, vérifiez la clause fixant les conditions d’exigibilité du règlement. Une mise en demeure écrite peut être pertinente lorsque l’obligation de paiement est devenue exigible. Selon les circonstances, des intérêts moratoires peuvent également être discutés. Une réclamation puis une médiation peuvent permettre de traiter le litige.
La date du règlement compte, mais le montant final reste déterminant. Les objets particulièrement précieux méritent une attention spécifique, car leurs plafonds peuvent être très inférieurs au capital mobilier annoncé.
Pourquoi votre montre à 8000 € n’est remboursée que 2000 € sans déclaration ?
Une montre valant 8 000 € peut être indemnisée à hauteur de seulement 2 000 € si le contrat limite la couverture des objets de valeur et qu’aucune garantie complémentaire n’a été souscrite. La déclaration préalable n’est toutefois pas une obligation identique dans tous les contrats : son effet dépend des seuils, plafonds et conditions expressément prévus.
Le capital mobilier affiché sur une assurance habitation peut donner une impression trompeuse de protection. Une couverture globale importante ne signifie pas nécessairement que chaque montre, bijou ou objet de collection bénéficie de cette même limite.
Certains contrats distinguent plusieurs catégories, chacune avec ses propres règles : bijoux, montres de valeur, métaux précieux, objets d’art ou collections. Un sous-plafond peut limiter l’indemnité à un montant donné ou à une fraction du capital assuré.
Trois démarches doivent être distinguées :
- À la souscription : déclarer les biens de valeur lorsque l’assureur demande un inventaire ou une estimation particulière.
- Pendant le contrat : informer l’assureur d’une acquisition importante lorsque les conditions de garantie ou l’évolution du risque le justifient.
- Pour les biens exceptionnels : demander une extension ou une assurance dédiée, éventuellement fondée sur une expertise et une valeur agréée.
Cas pratique hypothétique : une montre évaluée à 8 000 €
Une montre est évaluée à 8 000 € par des justificatifs solides. Le contrat comporte toutefois un plafond de 2 000 € pour la catégorie concernée, sans extension applicable.
Dans cette hypothèse, la preuve d’une valeur de 8 000 € ne suffit pas à dépasser le plafond contractuel. Le montant finalement versé dépend aussi des autres modalités de règlement, notamment d’une éventuelle franchise.
Il faut également distinguer ce plafond d’une éventuelle sous-assurance générale. Lorsque le contrat comporte une règle proportionnelle applicable et que ses conditions sont réunies, une insuffisance du capital déclaré peut réduire certaines indemnités sur l’ensemble du sinistre. Cette conséquence n’est ni universelle ni automatique.
Un audit annuel des objets précieux permet de limiter les mauvaises surprises. Comparez leur valeur documentée aux plafonds du contrat, vérifiez les exigences de déclaration et demandez des devis pour une extension ou une couverture spécifique. Vérifiez aussi les conditions de sécurité et les exclusions avant de retenir une solution.
Le même raisonnement doit ensuite s’appliquer au mobilier dans son ensemble. Un logement peut contenir davantage de valeur assurée qu’il n’y paraît, surtout lorsque les garanties sont calculées à partir de sa surface.
Garantie à 500 €/m² ou forfait de 30 000 € : laquelle pour un T3 meublé ?
Pour un T3 meublé, une garantie à 500 €/m² peut être préférable à un forfait de 30 000 € si la surface assurée produit un plafond supérieur et que les biens le justifient. Mais ce n’est pas systématique. Le bon choix dépend de l’inventaire réel du mobilier, de la surface retenue, des sous-plafonds et des éventuelles règles de sous-assurance.
Une formule au mètre carré adapte le capital de référence à la surface déclarée. Un forfait fixe établit une limite globale indépendamment de celle-ci. Les montants de 500 €/m² et 30 000 € servent ici exclusivement d’exemples : ils ne constituent pas des tarifs ni des plafonds standardisés du marché.
Dans un exemple purement hypothétique, pour un T3 de 65 m², une formule à 500 €/m² représenterait un capital de 32 500 €. Le forfait de 30 000 € serait donc inférieur de 2 500 €. Mais cela ne permet pas de conclure que la première formule indemniserait mieux chaque vol.
| Critère | 500 €/m² | Forfait 30 000 € |
|---|---|---|
| Capital mobilier théorique | 32 500 € | 30 000 € |
| Effet d’une surface différente | Capital recalculé selon la surface | Capital global inchangé |
| Objets précieux | Sous-plafonds à vérifier | Sous-plafonds à vérifier |
| Sous-assurance | Vérifier les clauses applicables | Vérifier les clauses applicables |
| Décision pertinente | Comparer l’inventaire réel et les conditions complètes de chaque contrat | |
La méthode la plus fiable consiste à inventorier les biens pièce par pièce : salon, cuisine, chambres, rangements et dépendances éventuellement garanties. Pour chacun, indiquez une valeur justifiable et sa catégorie d’assurance.
Comparez ensuite ce total au capital garanti, sans oublier les exclusions, les plafonds particuliers et la vétusté. Une valeur mobilière correctement estimée permet de détecter une couverture insuffisante avant un sinistre, plutôt que d’en découvrir les limites au moment de la déclaration.
Dans un T3 donné en location meublée, la situation exige une distinction supplémentaire. Le mobilier appartenant au propriétaire bailleur n’est pas nécessairement couvert par l’assurance personnelle du locataire. Les garanties d’un contrat propriétaire non occupant doivent donc être examinées pour les biens du bailleur, tandis que les biens personnels du locataire relèvent de sa propre protection selon les contrats.
Un inventaire précis protège contre la sous-estimation du mobilier. Il permet également de distinguer les pertes matérielles d’un autre préjudice fréquent : les dégradations provoquées par une tentative de cambriolage qui n’a finalement entraîné aucun vol.
À retenir avant de déclarer des dommages sans vol
- La disparition d’un objet n’est pas toujours nécessaire pour mobiliser une garantie couvrant les tentatives de vol.
- Les dommages au bâtiment, au mobilier et aux équipements extérieurs peuvent relever de garanties ou de plafonds distincts.
- Une réparation urgente doit être documentée afin de préserver les preuves tout en sécurisant immédiatement les lieux.
Tentative d’effraction sans vol : votre assurance rembourse-t-elle la porte fracturée ?
Oui, une porte fracturée lors d’une tentative de cambriolage peut être indemnisée même si aucun objet n’a été volé. La garantie vol de nombreux contrats couvre aussi les tentatives de vol et les dégradations associées. La prise en charge reste toutefois conditionnée aux circonstances garanties, aux justificatifs exigés et aux franchises ou plafonds applicables.
Une serrure arrachée, un encadrement endommagé ou une vitre brisée peuvent constituer des dommages indemnisables. Il faut identifier la garantie concernée et distinguer les réparations nécessaires de travaux d’amélioration qui ne seraient pas automatiquement couverts.
Le dépôt de plainte peut être exigé par le contrat, même si les cambrioleurs sont repartis sans rien emporter. Photographiez les traces d’effraction, conservez les éléments endommagés lorsque cela est possible et recueillez les justificatifs d’intervention.
Les frais de mise en sécurité urgente méritent une attention particulière. Si la porte ne ferme plus, l’intervention d’un serrurier peut être indispensable. Vérifiez les modalités de l’assistance prévue au contrat, notamment une éventuelle obligation d’appeler son service dédié. En situation urgente, conservez les photographies avant réparation lorsque cela ne retarde pas la sécurisation, ainsi que le devis, la facture détaillée et les pièces remplacées si possible.
Les dépendances et équipements extérieurs constituent un cas plus délicat. Un portail, un volet ou une porte de garage ne relève pas nécessairement du même périmètre de couverture que la porte d’entrée principale. Leur prise en charge dépend notamment de la définition du bâtiment assuré, des dépendances et des dégradations couvertes.
En copropriété, il faut également distinguer les parties privatives des parties communes. Une porte d’accès au hall relève d’une situation différente de celle d’une porte privative d’appartement. Pour déterminer quel assureur contacter, vérifiez les documents de copropriété et les contrats concernés, puis informez le syndic si un élément commun a été endommagé.
Enfin, la franchise applicable aux dégradations consécutives à une tentative de vol peut différer des conditions prévues pour les objets dérobés. Demandez un décompte séparant clairement les réparations, les mesures conservatoires et les éventuelles exclusions.
Si votre porte a été fracturée, commencez par sécuriser le logement, déclarer les faits et conserver chaque justificatif. Transmettez ensuite un dossier documenté à l’assureur, puis demandez une explication écrite pour toute dépense refusée ou diminuée. Cette démarche permet de rechercher une indemnisation conforme à vos garanties, sans surestimer le préjudice ni accepter une déduction injustifiée.
Peut-on être indemnisé pour un objet volé sans facture ?
Oui, l’absence de facture ne rend pas automatiquement impossible une indemnisation. Des photographies, justificatifs de paiement, bons de garantie, documents de succession ou expertises peuvent permettre de démontrer l’existence et la valeur d’un bien. L’assureur apprécie les preuves produites selon les circonstances et les modalités du contrat.
L’assureur peut-il imposer sa propre estimation des objets volés ?
L’assureur peut évaluer le préjudice, notamment par expertise, mais son estimation peut être discutée. Demandez le détail du calcul, les références des biens comparables et les clauses utilisées. Produisez des justificatifs contradictoires si nécessaire. Selon le contrat et la situation, une contre-expertise peut être envisagée.
Un cambriolage pendant les vacances est-il couvert par l’assurance habitation ?
Il peut l’être si les circonstances entrent dans la garantie vol et si les conditions contractuelles sont respectées. Certaines assurances prévoient des clauses particulières relatives à l’inoccupation du logement ou aux dispositifs de fermeture. Vérifiez leur rédaction exacte et leur applicabilité avant d’accepter une exclusion.
Que faire si l’expert considère que les bijoux volés valent beaucoup moins que leur prix d’achat ?
Demandez les critères de valorisation et distinguez la dépréciation éventuelle du plafond de garantie. Une facture récente, une expertise antérieure ou une évaluation indépendante peuvent étayer votre contestation. Pour certains objets, le contrat peut prévoir une méthode spécifique ou une valeur agréée. La valeur marchande prouvée ne permet toutefois pas de dépasser automatiquement le plafond applicable.
Peut-on contester une indemnisation déjà proposée par l’assurance ?
Oui, une proposition peut être contestée lorsque son calcul ou les clauses appliquées paraissent discutables. Répondez par écrit en identifiant les postes litigieux et les justificatifs correspondants. Vérifiez toutefois si vous avez déjà signé un accord de règlement définitif et quelles en sont les conséquences. En cas de désaccord persistant, une réclamation, une médiation recevable ou une voie judiciaire peuvent être envisagées.